

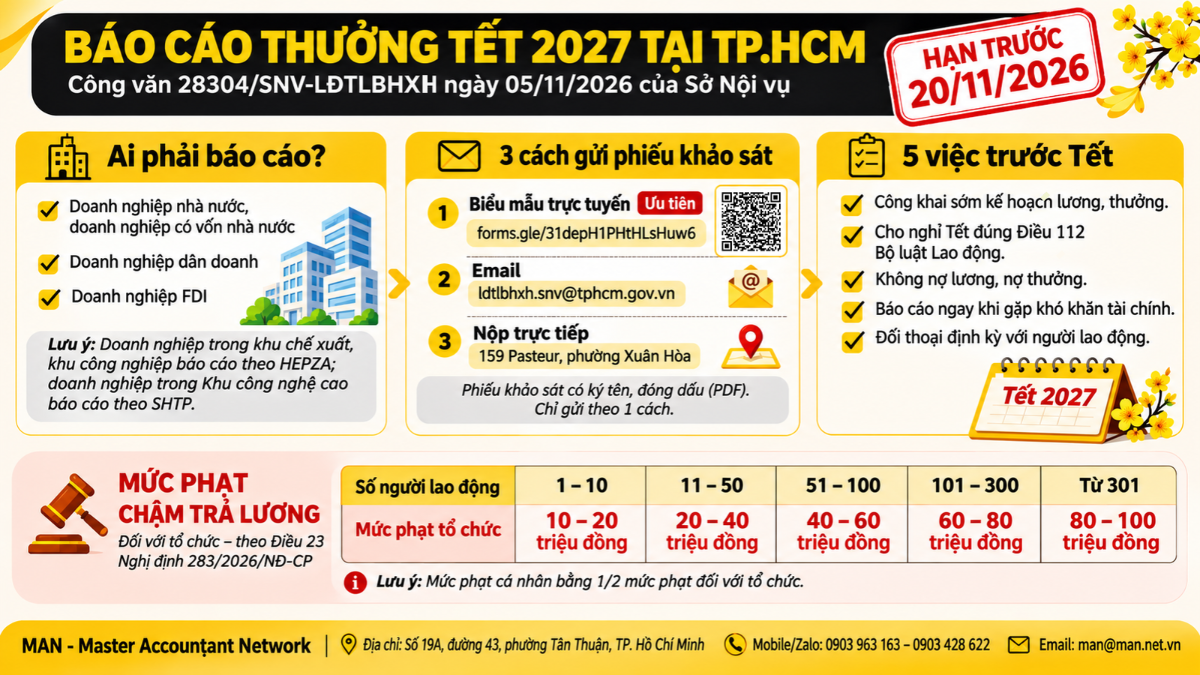
Báo cáo thưởng Tết 2027 TPHCM được hướng dẫn tại Công văn 28304/SNV-LĐTLBHXH ngày 05/11/2026 của Sở Nội vụ TP. Hồ Chí Minh. Doanh nghiệp nhà nước, doanh nghiệp có vốn nhà nước, doanh nghiệp dân doanh và doanh nghiệp FDI gửi phiếu khảo sát tiền lương, thưởng Tết trước ngày 20/11/2026; doanh nghiệp trong KCX, KCN và Khu công nghệ cao báo cáo theo hướng dẫn của ban quản lý.
Cùng với báo cáo thưởng Tết 2027 TPHCM, Sở Nội vụ đề nghị doanh nghiệp xây dựng và công khai phương án lương, thưởng Tết Dương lịch và Tết Nguyên đán Đinh Mùi 2027 cho người lao động, khuyến khích hoàn tất trước cùng mốc ngày 20/11/2026.
Nhóm doanh nghiệp và cách gửi báo cáo thưởng Tết 2027 TPHCM
Theo thông tin Sở Nội vụ công bố ngày 09/11/2026, Công văn 28304/SNV-LĐTLBHXH gửi tới doanh nghiệp thuộc mọi thành phần kinh tế trên địa bàn Thành phố, chia thành ba nhóm với kênh tiếp nhận riêng:
| Nhóm doanh nghiệp | Phương thức tiếp nhận báo cáo | Thời hạn |
| Công ty TNHH một thành viên do Nhà nước nắm giữ 100% vốn điều lệ; doanh nghiệp có cổ phần, vốn góp chi phối của Nhà nước; doanh nghiệp dân doanh; doanh nghiệp FDI | Chọn một trong ba cách, ưu tiên cách 1:
1. Gửi phiếu khảo sát có ký tên, đóng dấu (file *.pdf) qua biểu mẫu trực tuyến forms.gle/31depH1PHtHLsHuw6 hoặc quét mã QR trên công văn. 2. Gửi file PDF về email ldtlbhxh.snv@tphcm.gov.vn. 3. Nộp trực tiếp tại Phòng Lao động, Tiền lương, Bảo hiểm xã hội, Sở Nội vụ, số 159 Pasteur, phường Xuân Hòa. |
Trước ngày 20/11/2026 |
| Doanh nghiệp trong Khu chế xuất, Khu công nghiệp | Báo cáo theo hướng dẫn riêng của Ban Quản lý các Khu chế xuất và công nghiệp Thành phố (HEPZA), số 35 Nguyễn Bỉnh Khiêm, phường Sài Gòn; ĐT 028.38.232.575 hoặc 028.38.290.405 | Trước ngày 20/11/2026 |
| Doanh nghiệp trong Khu công nghệ cao | Báo cáo theo hướng dẫn của Ban Quản lý Khu công nghệ cao Thành phố (SHTP), đường D1, phường Tăng Nhơn Phú; ĐT 028.37.360.293 | Trước ngày 20/11/2026 |
Khi gửi báo cáo thưởng Tết 2027 TPHCM, Sở Nội vụ khuyến khích mỗi doanh nghiệp chỉ dùng một cách để tránh trùng số liệu. Mẫu phiếu khảo sát được tải bằng mã QR trên công văn hoặc trên Cổng thông tin điện tử Sở Nội vụ TP. Hồ Chí Minh.
Công văn không đặt ngưỡng số lao động tối thiểu cho báo cáo thưởng Tết 2027 TPHCM, nên doanh nghiệp nhỏ cũng thuộc diện được đề nghị gửi phiếu. Phân tích riêng về trường hợp doanh nghiệp dưới 10 lao động có tại bài báo cáo tiền thưởng Tết 2027.
Quá hạn báo cáo thưởng Tết 2027 TPHCM thì xử lý thế nào
Hạn hoàn thành báo cáo thưởng Tết 2027 TPHCM là trước ngày 20/11/2026, phục vụ Sở Nội vụ tổng hợp gửi Bộ Nội vụ và UBND Thành phố. Doanh nghiệp chưa gửi nên hoàn tất phiếu và gửi ngay theo một trong ba cách trên, đồng thời liên hệ đầu mối của Sở để được hướng dẫn nếu biểu mẫu trực tuyến đã đóng.
Đầu mối hỗ trợ về báo cáo thưởng Tết 2027 TPHCM là Phòng Lao động, Tiền lương, Bảo hiểm xã hội, Sở Nội vụ, điện thoại 028.38.295.900 (số nội bộ 241). Công văn không quy định chế tài riêng cho việc gửi phiếu khảo sát muộn; tuy vậy số liệu này là căn cứ để cơ quan quản lý theo dõi tình hình trả lương, thưởng dịp Tết.
Việc cần làm song song với báo cáo thưởng Tết 2027 TPHCM
Ngoài báo cáo thưởng Tết 2027 TPHCM, Công văn 28304/SNV-LĐTLBHXH nêu năm nhóm việc doanh nghiệp cần chủ động thực hiện trước Tết:
- Công khai sớm kế hoạch lương, thưởng: mức lương, thưởng Tết Dương lịch và Tết Nguyên đán Đinh Mùi 2027, khoản hỗ trợ như quà Tết, vé tàu xe, lịch nghỉ Tết, nghỉ phép và thời điểm chi trả.
- Bảo đảm chế độ nghỉ Tết: thực hiện theo điểm b khoản 1 và khoản 3 Điều 112 Bộ luật Lao động 2019; nếu ghép nghỉ Tết với nghỉ phép năm phải tham khảo ý kiến và thông báo trước cho người lao động.
- Không chậm trả, nợ lương, nợ thưởng để tránh phát sinh tranh chấp lao động.
- Báo cáo ngay khi gặp khó khăn tài chính cho Phòng Văn hóa, Xã hội hoặc Phòng Nội vụ cấp xã, công đoàn cơ sở, HEPZA hoặc SHTP để được phối hợp hỗ trợ.
- Tăng cường đối thoại định kỳ, thực hiện quy chế dân chủ ở cơ sở và thương lượng thỏa ước lao động tập thể.
Phương án thưởng được xây dựng dựa trên kết quả sản xuất kinh doanh năm 2026, hợp đồng lao động, quy chế trả lương, quy chế thưởng và thỏa ước lao động tập thể, có phối hợp với tổ chức đại diện người lao động tại cơ sở. Về thuế, tiền thưởng Tết là thu nhập chịu thuế thu nhập cá nhân, cách tính được hướng dẫn tại bài tiền thưởng cuối năm 2026 tính thuế TNCN.
Mức phạt khi chậm trả lương cho người lao động
Kỳ hạn trả lương được quy định tại Điều 97 Bộ luật Lao động 2019. Trường hợp bất khả kháng, người sử dụng lao động không được trả chậm quá 30 ngày; nếu chậm từ 15 ngày trở lên phải đền bù ít nhất bằng tiền lãi của số tiền trả chậm theo lãi suất huy động tiền gửi kỳ hạn 01 tháng của ngân hàng nơi mở tài khoản trả lương.
Theo khoản 2 Điều 23 Nghị định 283/2026/NĐ-CP, hành vi không trả lương đúng hạn bị phạt theo số người lao động bị vi phạm. Mức phạt sau áp dụng cho cá nhân; tổ chức bị phạt gấp 2 lần theo Điều 7 của Nghị định:
| Số người lao động bị vi phạm | Mức phạt cá nhân (đồng) | Mức phạt tổ chức (đồng) |
| Từ 01 đến 10 người | 5.000.000 đến 10.000.000 | 10.000.000 đến 20.000.000 |
| Từ 11 đến 50 người | 10.000.000 đến 20.000.000 | 20.000.000 đến 40.000.000 |
| Từ 51 đến 100 người | 20.000.000 đến 30.000.000 | 40.000.000 đến 60.000.000 |
| Từ 101 đến 300 người | 30.000.000 đến 40.000.000 | 60.000.000 đến 80.000.000 |
| Từ 301 người trở lên | 40.000.000 đến 50.000.000 | 80.000.000 đến 100.000.000 |
Doanh nghiệp còn bị buộc trả đủ tiền lương cộng tiền lãi trên số tiền chậm trả, trả thiếu, tính theo lãi suất tiền gửi không kỳ hạn cao nhất của các ngân hàng thương mại nhà nước tại thời điểm xử phạt. Báo cáo thưởng Tết 2027 TPHCM nằm trong nhóm nghĩa vụ cuối năm được MAN – Master Accountant Network tổng hợp tại bài báo cáo doanh nghiệp phải nộp cuối năm 2026. Nguồn tham khảo: Thư Viện Pháp Luật.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế