

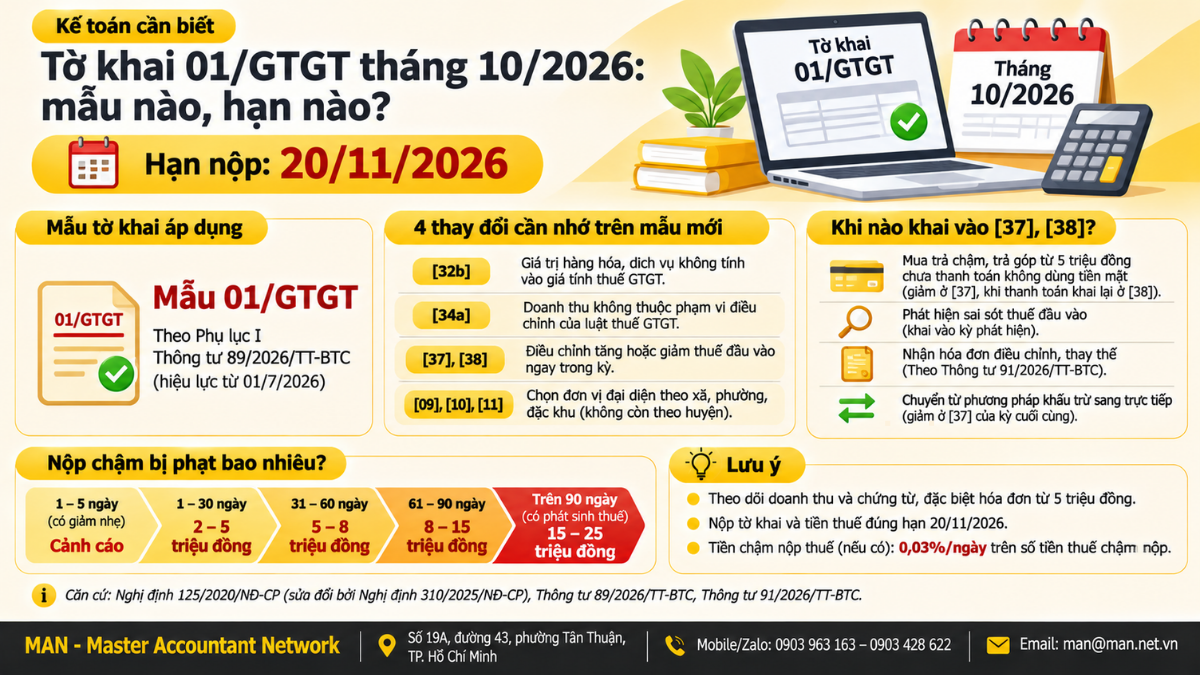
Tờ khai 01/GTGT tháng 10/2026 về nguyên tắc phải lập theo mẫu ban hành kèm Thông tư 89/2026/TT-BTC, vì kỳ tính thuế phát sinh sau ngày 01/7/2026. Nếu Cổng Dịch vụ công Thuế và HTKK chưa hỗ trợ mẫu mới, doanh nghiệp dùng mẫu hệ thống đang hỗ trợ theo Thông tư 80/2021/TT-BTC để nộp đúng hạn, chậm nhất ngày 20/11/2026.
Tải ngay Mẫu tờ khai 01/GTGT tháng 10/2026 theo Thông tư 80
Tờ khai 01/GTGT tháng 10/2026 dùng mẫu nào?
Điều 100 Thông tư 89/2026/TT-BTC quy định chuyển tiếp theo kỳ tính thuế. Hồ sơ khai thuế của kỳ tính thuế trước ngày 01/7/2026 tiếp tục dùng mẫu áp dụng trước khi Thông tư 89 có hiệu lực. Các quyết định, thông báo của cơ quan thuế ban hành trước thời điểm đó vẫn thực hiện theo nội dung đã ban hành cho đến khi hết thời hạn hoặc hết hiệu lực.
Kỳ tính thuế tháng 10/2026 nằm sau mốc 01/7/2026, nên mẫu áp dụng là Mẫu 01/GTGT tại Phụ lục I Thông tư 89/2026/TT-BTC. Tuy nhiên, theo thông tin cập nhật ngày 12/11/2026, Cổng Dịch vụ công Thuế (dichvucong.gdt.gov.vn) và phần mềm HTKK chưa hoàn tất nâng cấp mẫu 01/GTGT theo Thông tư 89. Cách xử lý được khuyến nghị như sau:
- Hệ thống đã cập nhật mẫu mới: kê khai theo mẫu 01/GTGT của Thông tư 89/2026/TT-BTC.
- Hệ thống chỉ hỗ trợ mẫu theo Thông tư 80/2021/TT-BTC: dùng mẫu đang được hỗ trợ, không chờ nâng cấp, và bảo đảm nộp đúng hạn.
Doanh nghiệp nên theo dõi thông báo của cơ quan thuế về việc nâng cấp ứng dụng để chuyển sang mẫu mới ngay khi hệ thống sẵn sàng. Cách xử lý tương tự đã được MAN phân tích khi khai thuế GTGT quý 3/2026, kỳ khai quý đầu tiên sau khi Thông tư 89 có hiệu lực.
Những chỉ tiêu thay đổi trên mẫu 01/GTGT theo Thông tư 89
Phần lớn chỉ tiêu trên mẫu 01/GTGT được giữ nguyên cách khai so với Thông tư 80/2021/TT-BTC, như [22] thuế còn được khấu trừ kỳ trước chuyển sang, [23] đến [25] hàng hóa, dịch vụ mua vào, [26] doanh thu không chịu thuế và [29] đến [33] doanh thu theo từng mức thuế suất. Các điểm khác biệt chính được tổng hợp trong bảng sau.
| Chỉ tiêu | Theo Thông tư 89/2026 | Điểm cần lưu ý |
| [01a] | Năm loại hoạt động, trong đó tên gọi “hoạt động thăm dò khai thác dầu khí” đổi thành “hoạt động khai thác dầu khí” | Doanh nghiệp sản xuất kinh doanh thông thường chọn như trước |
| [09], [10], [11] | Chọn đơn vị đại diện theo xã, phường, đặc khu do Thuế tỉnh, thành phố hoặc Thuế cơ sở quản lý | Thay cho cách chọn theo huyện, Cục Thuế, Chi cục Thuế khu vực ở mẫu cũ |
| [27] | [27] = [29] + [30] + [32] + [32a] − [32b] | Bổ sung trừ [32b] |
| [32b] (mới) | Giá trị hàng hóa, dịch vụ không tính vào giá tính thuế GTGT | Khai theo quy định của pháp luật thuế GTGT |
| [34] | [34] = [26] + [27] + [34a] | Bổ sung [34a] |
| [34a] (mới) | Doanh thu hàng hóa, dịch vụ không thuộc phạm vi điều chỉnh của pháp luật thuế GTGT | Tách riêng khỏi doanh thu không chịu thuế tại [26] |
| [37], [38] | Mở rộng các trường hợp điều chỉnh tăng, giảm thuế đầu vào không phải khai bổ sung | Chi tiết tại mục dưới đây |
| [39a] | Bổ sung trường hợp số thuế còn được khấu trừ của người nộp thuế bị chia, tách, sáp nhập, hợp nhất | Áp dụng khi tổ chức lại doanh nghiệp |
Các trường hợp khai vào chỉ tiêu [37], [38]
Thông tư 89/2026/TT-BTC liệt kê cụ thể những trường hợp được điều chỉnh ngay tại tờ khai kỳ phát sinh, không phải khai bổ sung hồ sơ:
- Mua trả chậm, trả góp từ 5 triệu đồng trở lên: phần giá trị chưa có chứng từ thanh toán không dùng tiền mặt được điều chỉnh giảm thuế đầu vào tại [37] ở kỳ phát sinh nghĩa vụ thanh toán theo hợp đồng; khi có chứng từ thanh toán không dùng tiền mặt thì khai khấu trừ lại tại [38].
- Phát hiện sai sót thuế đầu vào làm giảm số thuế phải nộp hoặc chỉ làm tăng, giảm số thuế còn được khấu trừ chuyển kỳ sau: khai tại [37] hoặc [38] của tháng, quý phát hiện sai sót.
- Nhận hóa đơn điều chỉnh, hóa đơn thay thế thuộc khoản 5 Điều 10 Thông tư 91/2026/TT-BTC ngày 30/6/2026: khai tại kỳ nhận được hóa đơn.
- Chuyển từ phương pháp khấu trừ sang phương pháp trực tiếp: điều chỉnh giảm số thuế chưa khấu trừ hết tại [37] của kỳ cuối cùng trước khi chuyển đổi.
Các trường hợp khác thực hiện theo Điều 12 Nghị định 252/2026/NĐ-CP ngày 30/6/2026 và Phụ lục II Thông tư 89/2026/TT-BTC. Đây là nhóm chỉ tiêu dễ sai nhất, nên kế toán cần đối chiếu chứng từ thanh toán và hóa đơn điều chỉnh trước khi khóa sổ tháng 10.
Hạn nộp và mức phạt chậm nộp tờ khai thuế GTGT tháng
Tờ khai thuế GTGT tháng 10/2026 có hạn nộp chậm nhất ngày 20/11/2026, theo lịch nộp các loại báo cáo thuế năm 2026. Nộp quá hạn sẽ bị xử phạt theo Điều 13 Nghị định 125/2020/NĐ-CP, đã được sửa đổi bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP. Bảng sau tóm tắt mức phạt áp dụng với tổ chức.
| Thời gian nộp chậm | Mức xử phạt | Biện pháp khắc phục |
| 01 đến 05 ngày, có tình tiết giảm nhẹ | Phạt cảnh cáo | Buộc nộp đủ tiền chậm nộp nếu chậm nộp hồ sơ dẫn đến chậm nộp tiền thuế |
| 01 đến 30 ngày (trừ trường hợp trên) | 2 đến 5 triệu đồng | Như trên |
| 31 đến 60 ngày | 5 đến 8 triệu đồng | Như trên |
| 61 đến 90 ngày; từ 91 ngày trở lên nhưng không phát sinh thuế phải nộp; không nộp hồ sơ nhưng không phát sinh thuế phải nộp | 8 đến 15 triệu đồng | Như trên; buộc nộp hồ sơ khai thuế với trường hợp không nộp |
| Trên 90 ngày, có phát sinh thuế phải nộp và đã nộp đủ tiền thuế, tiền chậm nộp trước khi cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra hoặc lập biên bản | 15 đến 25 triệu đồng | Mức phạt tối đa không vượt số thuế phát sinh, nhưng không thấp hơn mức trung bình của khung 8 đến 15 triệu đồng |
Mức phạt trên áp dụng cho tổ chức. Với hộ gia đình, hộ kinh doanh, mức phạt tiền bằng một nửa, theo khoản 4 Điều 7 và khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP.
Trường hợp phải nộp tiền chậm nộp thuế GTGT
Bên cạnh tiền phạt, Điều 16 Luật Quản lý thuế 2025 quy định các trường hợp người nộp thuế bị tính tiền chậm nộp. Những trường hợp doanh nghiệp thường gặp khi kê khai thuế GTGT gồm:
- Nộp tiền thuế chậm so với thời hạn nộp hoặc thời hạn được gia hạn.
- Khai bổ sung làm tăng số thuế phải nộp hoặc làm giảm số thuế đã được hoàn, miễn, giảm.
- Cơ quan thuế hoặc cơ quan có thẩm quyền kiểm tra, thanh tra phát hiện khai thiếu thuế hoặc số thuế đã hoàn, miễn, giảm lớn hơn số được hưởng.
- Tổ chức khấu trừ, nộp thuế thay cho người nộp thuế nhưng nộp không đầy đủ, không đúng hạn.
Luật cũng quy định thêm các trường hợp liên quan đến nộp dần tiền thuế nợ, ủy nhiệm thu và hàng hóa xuất nhập khẩu được bảo lãnh. Vì tiền chậm nộp được tính theo từng ngày, doanh nghiệp nên nộp tờ khai và tiền thuế tháng 10/2026 trước ngày 20/11/2026, kể cả khi đang dùng mẫu cũ do hệ thống chưa nâng cấp.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế Kế toán - Thuế
Báo cáo Thuế Tin tức
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế