

Theo Công văn 9682/CTH-QLDN4 ngày 22/10/2026 của Thuế thành phố Cần Thơ, thuế suất thuế GTGT đối với dịch vụ cho thuê kho lạnh phụ thuộc vào bản chất dịch vụ thực tế cung cấp. Nếu là dịch vụ bảo quản sản phẩm nông nghiệp thì áp dụng thuế suất 5%; nếu là dịch vụ cho thuê kho, kho bãi hoặc lưu kho hàng hóa thông thường thì áp dụng 10%, được giảm còn 8% đến hết ngày 31/12/2026 khi không thuộc nhóm loại trừ.
Nội dung Công văn 9682/CTH-QLDN4
Công văn do Thuế thành phố Cần Thơ ban hành ngày 22/10/2026, hướng dẫn chính sách thuế GTGT cho doanh nghiệp kinh doanh dịch vụ cho thuê kho lạnh. Nội dung được Thư viện Pháp luật giới thiệu ngày 30/10/2026.
Điểm cốt lõi của công văn là cơ quan thuế không xác định thuế suất theo tên gọi “kho lạnh”. Doanh nghiệp phải tự căn cứ hợp đồng đã ký, hồ sơ, tài liệu liên quan và hoạt động kinh doanh thực tế để xác định hai nội dung:
- Dịch vụ cung cấp thuộc loại hình bảo quản sản phẩm nông nghiệp hay cho thuê kho, kho bãi.
- Loại sản phẩm, hàng hóa được bảo quản trong kho.
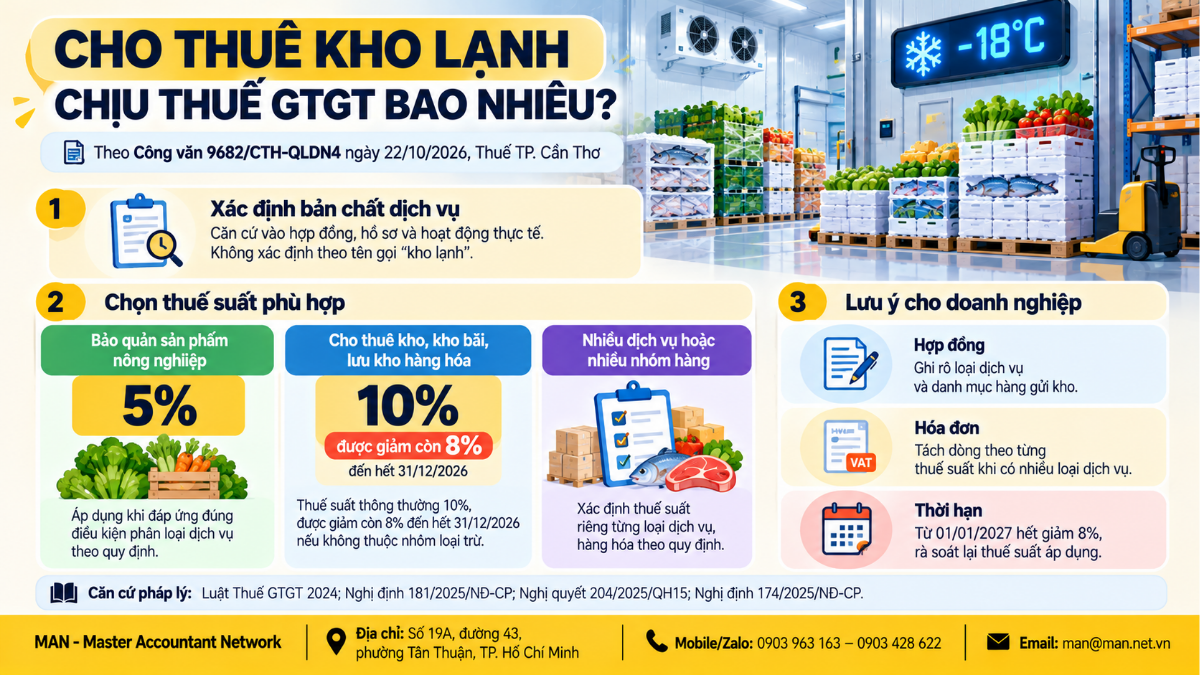
Thuế suất GTGT dịch vụ cho thuê kho lạnh theo từng trường hợp
Công văn 9682/CTH-QLDN4 hướng dẫn ba trường hợp, tóm tắt trong bảng sau:
| Bản chất dịch vụ | Căn cứ | Thuế suất GTGT |
| Bảo quản sản phẩm nông nghiệp | Điểm c khoản 2 Điều 9 Luật Thuế GTGT 2024; Điều 19 Nghị định 181/2025/NĐ-CP | 5% |
| Cho thuê kho, kho bãi, lưu kho hàng hóa không thuộc nhóm bảo quản sản phẩm nông nghiệp | Luật Thuế GTGT 2024; Nghị quyết 204/2025/QH15; Nghị định 174/2025/NĐ-CP | 10%, được giảm còn 8% đến hết 31/12/2026 nếu không thuộc nhóm loại trừ |
| Cung cấp đồng thời nhiều loại dịch vụ hoặc bảo quản nhiều nhóm hàng khác nhau | Theo từng loại dịch vụ | Xác định riêng cho từng loại |
Dịch vụ bảo quản sản phẩm nông nghiệp áp dụng thuế suất 5%
Trường hợp dịch vụ thực tế là bảo quản sản phẩm nông nghiệp, thuộc phạm vi điểm c khoản 2 Điều 9 Luật Thuế giá trị gia tăng 2024 và được quy định chi tiết tại Điều 19 Nghị định 181/2025/NĐ-CP, doanh nghiệp áp dụng thuế suất GTGT 5%. Điều kiện để hưởng mức này là cả bản chất dịch vụ lẫn hàng hóa được bảo quản đều phải đúng phạm vi quy định.
Cho thuê kho bãi thông thường áp dụng thuế suất 10%
Nếu dịch vụ thực tế là cho thuê kho, kho bãi hoặc lưu kho hàng hóa, không thuộc nhóm bảo quản sản phẩm nông nghiệp được áp dụng 5%, thuế suất GTGT là 10%. Mức này được giảm còn 8% theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP về giảm thuế GTGT đến hết ngày 31/12/2026, nếu dịch vụ không thuộc nhóm hàng hóa, dịch vụ bị loại trừ.
Cung cấp nhiều loại dịch vụ cùng lúc
Khi doanh nghiệp vừa cho thuê mặt bằng kho, vừa bảo quản nhiều nhóm hàng có tính chất khác nhau, công văn yêu cầu xác định cụ thể từng loại dịch vụ để áp dụng thuế suất tương ứng. Trên thực tế, điều này đòi hỏi hợp đồng và hóa đơn phải tách được giá trị từng loại dịch vụ.
Thời điểm xác định thuế GTGT với dịch vụ cho thuê kho
Khoản 1 Điều 8 Luật Thuế GTGT 2024 quy định thời điểm xác định thuế GTGT như sau:
- Đối với hàng hóa: là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua hoặc thời điểm lập hóa đơn, không phân biệt đã thu được tiền hay chưa.
- Đối với dịch vụ: là thời điểm hoàn thành việc cung cấp dịch vụ hoặc thời điểm lập hóa đơn cung cấp dịch vụ, không phân biệt đã thu được tiền hay chưa.
- Các trường hợp do Chính phủ quy định: hàng hóa xuất khẩu, nhập khẩu; dịch vụ viễn thông; kinh doanh bảo hiểm; cung cấp điện, sản xuất điện, nước sạch; kinh doanh bất động sản; xây dựng, lắp đặt và hoạt động dầu khí.
Dịch vụ cho thuê kho lạnh thuộc nhóm dịch vụ, nên thời điểm xác định thuế là khi hoàn thành cung cấp dịch vụ hoặc khi lập hóa đơn.
Hồ sơ hoàn thuế GTGT rủi ro cao được xử lý thế nào
Theo khoản 1 Điều 16 Thông tư 94/2026/TT-BTC, cơ quan thuế phân loại rủi ro người nộp thuế có hồ sơ hoàn thuế GTGT và áp dụng biện pháp xử lý như sau:
- Rủi ro cao: kiểm tra trước, hoàn thuế sau. Ngoại lệ là hồ sơ bị xếp rủi ro cao bởi cùng dấu hiệu thuộc nhóm tiêu chí không chấm điểm như hồ sơ liền kề trước đó, mà kỳ kiểm tra trước không phát hiện khai sai và không thuộc diện rủi ro cao ở nhóm tiêu chí chấm điểm khác; khi đó được hoàn trước, kiểm tra sau.
- Rủi ro trung bình và thấp: hoàn thuế trước, kiểm tra sau đối với số thuế đề nghị hoàn chưa phát hiện được rủi ro.
Lưu ý của MAN
Công văn 9682/CTH-QLDN4 là văn bản trả lời của Thuế thành phố Cần Thơ, có giá trị tham khảo. Để áp dụng đúng thuế suất, doanh nghiệp kinh doanh kho lạnh nên lưu ý các điểm sau:
- Soạn hợp đồng mô tả rõ dịch vụ là bảo quản sản phẩm nông nghiệp hay cho thuê mặt bằng kho, kèm danh mục hàng hóa được bảo quản.
- Đối chiếu loại hàng gửi kho với phạm vi sản phẩm nông nghiệp tại Điều 19 bản gốc Nghị định 181/2025/NĐ-CP trước khi xuất hóa đơn 5%.
- Tách dòng hóa đơn theo từng loại dịch vụ khi cung cấp đồng thời nhiều dịch vụ có thuế suất khác nhau.
- Theo dõi mốc 31/12/2026 kết thúc chính sách giảm thuế GTGT còn 8% để điều chỉnh thuế suất trên hóa đơn từ năm 2027.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Công văn 9682/CTH-QLDN4 do cơ quan nào ban hành?
Công văn do Thuế thành phố Cần Thơ ban hành ngày 22/10/2026, hướng dẫn thuế suất thuế GTGT đối với dịch vụ cho thuê kho lạnh.
Cho thuê kho lạnh chịu thuế GTGT bao nhiêu phần trăm?
Nếu là dịch vụ bảo quản sản phẩm nông nghiệp thì áp dụng 5%; nếu là cho thuê kho, kho bãi hoặc lưu kho hàng hóa thông thường thì áp dụng 10%, được giảm còn 8% đến hết 31/12/2026 nếu không thuộc nhóm loại trừ.
Kho lạnh chứa nhiều loại hàng thì xác định thuế suất thế nào?
Doanh nghiệp xác định cụ thể từng loại dịch vụ và từng nhóm hàng hóa được bảo quản để áp dụng thuế suất GTGT tương ứng.

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Báo cáo Thuế Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế