

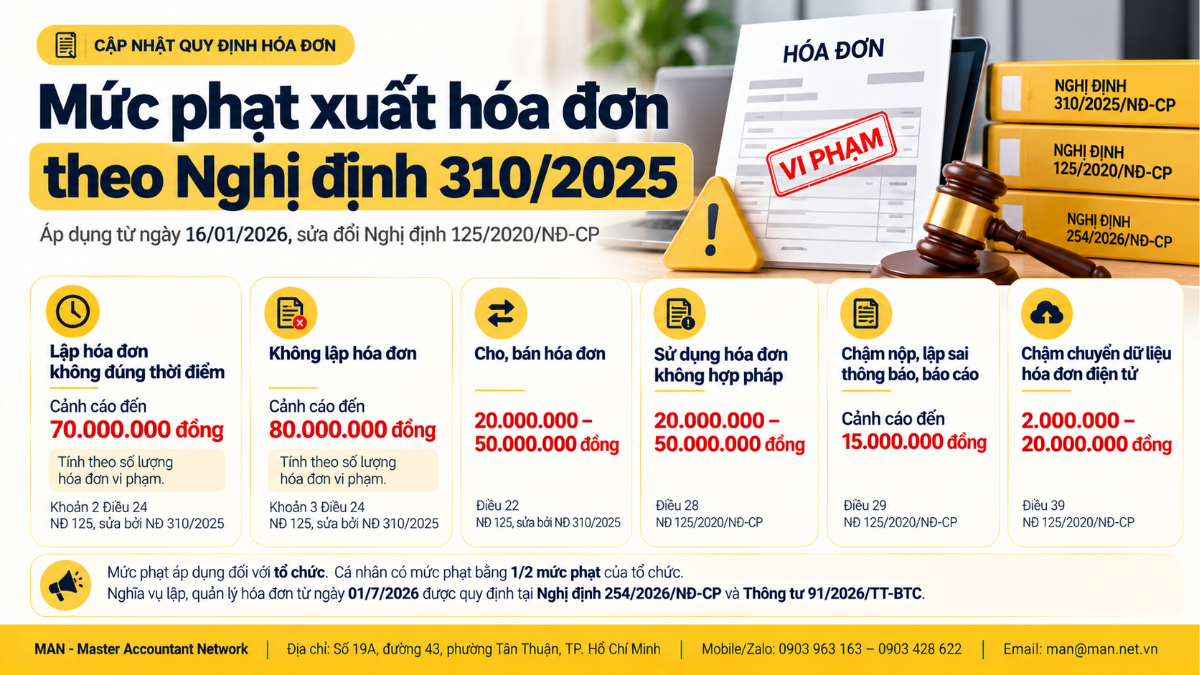
Mức phạt xuất hóa đơn hiện nay được quy định tại Nghị định 125/2020/NĐ-CP, đã sửa đổi bởi Nghị định 310/2025/NĐ-CP có hiệu lực từ ngày 16/01/2026. Điểm mới lớn nhất là hành vi lập hóa đơn không đúng thời điểm bị phạt từ 500.000 đồng đến 70 triệu đồng, còn hành vi không lập hóa đơn bị phạt đến 80 triệu đồng, tùy số lượng hóa đơn vi phạm. Nghĩa vụ lập hóa đơn từ ngày 01/7/2026 được xác định theo Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC.
Văn bản quy định xử phạt vi phạm hóa đơn hiện hành
Doanh nghiệp cần phân biệt hai nhóm văn bản: nhóm quy định mức xử phạt và nhóm quy định nghĩa vụ lập, quản lý hóa đơn. Bảng sau tổng hợp các văn bản đang áp dụng.
| Văn bản | Hiệu lực | Vai trò |
| Nghị định 125/2020/NĐ-CP | 05/12/2020 | Quy định xử phạt vi phạm hành chính về thuế, hóa đơn |
| Nghị định 310/2025/NĐ-CP (ngày 02/12/2025) | 16/01/2026 | Sửa đổi Nghị định 125, tính mức phạt hóa đơn theo số lượng hóa đơn vi phạm |
| Nghị định 291/2026/NĐ-CP (ngày 21/07/2026) | 21/07/2026 | Sửa đổi Nghị định 125, chủ yếu bổ sung Điều 19a về cung cấp thông tin phục vụ trao đổi thông tin thuế |
| Nghị định 254/2026/NĐ-CP (ngày 30/6/2026) | 01/7/2026 | Quy định hóa đơn, chứng từ điện tử, thay Nghị định 123/2020, Điều 1 Nghị định 41/2022 và Nghị định 70/2025 |
| Thông tư 91/2026/TT-BTC (ngày 30/6/2026) | 01/7/2026 | Hướng dẫn Nghị định 254/2026, thay Thông tư 32/2025/TT-BTC |
Phiên bản trước của bài viết dẫn “Nghị định 70/2024” và Thông tư 78/2021/TT-BTC. Văn bản đúng là Nghị định 70/2025/NĐ-CP sửa đổi Nghị định 123/2020, và cả hai đã được thay bằng Nghị định 254/2026/NĐ-CP từ ngày 01/7/2026. Thông tư 78/2021 cũng không còn là văn bản hướng dẫn hóa đơn hiện hành. Các thay đổi về xử phạt thuế theo Nghị định 291/2026/NĐ-CP được MAN phân tích ở bài riêng.
Bảng tổng hợp mức phạt xuất hóa đơn phổ biến
Mức phạt trong bảng là mức áp dụng đối với tổ chức. Theo Nghị định 125/2020/NĐ-CP, cùng một hành vi thì mức phạt đối với cá nhân bằng một nửa mức phạt đối với tổ chức.
| Hành vi | Mức phạt | Căn cứ |
| Lập hóa đơn không đúng thời điểm | Cảnh cáo đến 70.000.000 đồng | Khoản 2 Điều 24 NĐ 125, sửa bởi NĐ 310/2025 |
| Không lập hóa đơn | Cảnh cáo đến 80.000.000 đồng | Khoản 3 Điều 24 NĐ 125, sửa bởi NĐ 310/2025 |
| Cho, bán hóa đơn | 20.000.000 đến 50.000.000 đồng | Điều 22 NĐ 125, sửa bởi NĐ 310/2025 |
| Sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn | 20.000.000 đến 50.000.000 đồng | Điều 28 NĐ 125 |
| Chậm nộp, lập sai thông báo, báo cáo về hóa đơn | Cảnh cáo đến 15.000.000 đồng | Điều 29 NĐ 125 |
| Chậm chuyển dữ liệu hóa đơn điện tử | 2.000.000 đến 20.000.000 đồng | Điều 30 NĐ 125 |
Các mức tại Điều 28, 29 và 30 được trích từ Nghị định 125/2020/NĐ-CP; nguồn tra cứu của MAN không ghi nhận Nghị định 310/2025 sửa trực tiếp các điều này [cần kiểm chứng]. Bức tranh đầy đủ về các mức phạt thuế được tổng hợp tại bài mức phạt Nghị định 310/2025 về thuế và hóa đơn.
Mức phạt lập hóa đơn không đúng thời điểm
Từ ngày 16/01/2026, mức phạt xuất hóa đơn sai thời điểm được tính theo số lượng hóa đơn vi phạm và chia thành hai nhóm: hóa đơn bán hàng hóa, cung cấp dịch vụ thông thường và hóa đơn cho hàng khuyến mại, quảng cáo, hàng mẫu, cho biếu tặng, trả thay lương, tiêu dùng nội bộ, cho mượn, hoàn trả hàng hóa. Mức phạt cụ thể theo khoản 2 Điều 24 sau sửa đổi tại Nghị định 310/2025/NĐ-CP như sau.
| Mức phạt | Hàng khuyến mại, biếu tặng, tiêu dùng nội bộ… | Bán hàng hóa, cung cấp dịch vụ |
| Cảnh cáo | 1 số hóa đơn | Không áp dụng |
| 500.000 – 1.500.000 đồng | 2 đến dưới 10 số | 1 số hóa đơn |
| 2.000.000 – 5.000.000 đồng | 10 đến dưới 50 số | 2 đến dưới 10 số |
| 5.000.000 – 15.000.000 đồng | 50 đến dưới 100 số | 10 đến dưới 20 số |
| 15.000.000 – 30.000.000 đồng | Từ 100 số trở lên | 20 đến dưới 50 số |
| 30.000.000 – 50.000.000 đồng | Không áp dụng | 50 đến dưới 100 số |
| 50.000.000 – 70.000.000 đồng | Không áp dụng | Từ 100 số trở lên |
Như vậy, với hóa đơn bán hàng thông thường, chỉ một hóa đơn lập sai thời điểm đã bị phạt tiền chứ không còn mức cảnh cáo như cách hiểu phổ biến trước đây.
Thời điểm lập hóa đơn theo Nghị định 254/2026
Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn khi bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu tiền hay chưa. Với cung cấp dịch vụ, thời điểm lập hóa đơn là thời điểm hoàn thành việc cung cấp dịch vụ; nếu thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền, trừ tiền đặt cọc bảo đảm thực hiện hợp đồng, theo tổng hợp của MISA meInvoice.
Mức phạt không lập hóa đơn
Hành vi không lập hóa đơn bị xử phạt theo khoản 3 Điều 24 Nghị định 125/2020/NĐ-CP sau sửa đổi, đồng thời bị buộc lập hóa đơn theo khoản 6. Khung phạt được tính như sau.
| Mức phạt | Hàng khuyến mại, biếu tặng, tiêu dùng nội bộ… | Bán hàng hóa, cung cấp dịch vụ |
| Cảnh cáo | 1 số hóa đơn | Không áp dụng |
| 1.000.000 – 2.000.000 đồng | 2 đến dưới 10 số | 1 số hóa đơn |
| 2.000.000 – 10.000.000 đồng | 10 đến dưới 50 số | 2 đến dưới 10 số |
| 10.000.000 – 30.000.000 đồng | 50 đến dưới 100 số | 10 đến dưới 20 số |
| 30.000.000 – 50.000.000 đồng | Từ 100 số trở lên | 20 đến dưới 50 số |
| 60.000.000 – 80.000.000 đồng | Không áp dụng | Từ 50 số trở lên |
Nhóm hàng khuyến mại, biếu tặng, tiêu dùng nội bộ thường bị bỏ sót vì không phát sinh thu tiền. Một số tình huống thực tế về hóa đơn khuyến mại được Cục Thuế hướng dẫn tại Công văn 3520/VLO-QLDN1 về hóa đơn chiết khấu, khuyến mại.
Nguyên tắc xử phạt theo số lượng hóa đơn
Theo điểm đ và điểm e khoản 3 Điều 5 Nghị định 125/2020/NĐ-CP được bổ sung bởi Nghị định 310/2025/NĐ-CP, nếu trong một vụ việc có nhiều hành vi lập hóa đơn không đúng thời điểm còn trong thời hiệu thì chỉ xử phạt một hành vi, với khung phạt xác định theo tổng số hóa đơn vi phạm. Nguyên tắc tương tự áp dụng cho nhiều hành vi không lập hóa đơn. Vì vậy, sai sót lặp lại trong nhiều tháng có thể dồn lên khung phạt cao khi cơ quan thuế kiểm tra.
Mức phạt về thông báo, báo cáo và dữ liệu hóa đơn
Ngoài việc lập hóa đơn, doanh nghiệp còn có nghĩa vụ gửi thông báo, báo cáo về hóa đơn và chuyển dữ liệu hóa đơn điện tử cho cơ quan thuế. Mức phạt theo Điều 29 Nghị định 125/2020/NĐ-CP đối với thông báo, báo cáo về hóa đơn như sau:
- Cảnh cáo khi nộp quá hạn từ 1 đến 5 ngày và có tình tiết giảm nhẹ.
- Từ 1.000.000 đến 3.000.000 đồng khi nộp quá hạn từ 1 đến 10 ngày, hoặc lập sai, không đầy đủ nội dung thông báo, báo cáo; không bị phạt nếu tự phát hiện và nộp thay thế trước khi cơ quan thuế ra quyết định thanh tra, kiểm tra.
- Từ 2.000.000 đến 4.000.000 đồng khi nộp quá hạn từ 11 đến 20 ngày.
- Từ 4.000.000 đến 8.000.000 đồng khi nộp quá hạn từ 21 đến 90 ngày.
- Từ 5.000.000 đến 15.000.000 đồng khi nộp quá hạn từ 91 ngày trở lên hoặc không nộp.
Với dữ liệu hóa đơn điện tử, Điều 30 Nghị định 125/2020/NĐ-CP quy định mức phạt từ 2.000.000 đến 5.000.000 đồng khi chuyển quá hạn từ 1 đến 5 ngày làm việc, từ 5.000.000 đến 8.000.000 đồng khi quá hạn từ 6 đến 10 ngày làm việc hoặc bảng tổng hợp thiếu hóa đơn, và từ 10.000.000 đến 20.000.000 đồng khi quá hạn từ 11 ngày làm việc trở lên hoặc không chuyển dữ liệu.
Xử lý hóa đơn sai sót theo Thông tư 91/2026
Theo Điều 10 Thông tư 91/2026/TT-BTC, hóa đơn sai tên, địa chỉ người mua, số tiền bằng chữ hoặc nội dung khác nhưng đúng mã số thuế thì người bán thông báo cho người mua, không phải lập lại hóa đơn và gửi thông báo đến cơ quan thuế theo Mẫu số 04/SS-HĐĐT. Hóa đơn sai mã số thuế, tên hàng, số tiền, thuế suất hoặc tiền thuế thì lập hóa đơn điều chỉnh hoặc thay thế, chi tiết tại bài lập hóa đơn điều chỉnh hoặc thay thế. Việc xử phạt chậm gửi Mẫu 04/SS-HĐĐT theo Điều 29 cần đối chiếu thời hạn gửi cụ thể tại Thông tư 91/2026 [cần kiểm chứng].
Mức phạt sử dụng hóa đơn không hợp pháp
Hành vi sử dụng hóa đơn không hợp pháp và sử dụng không hợp pháp hóa đơn, như hóa đơn giả, hóa đơn hết giá trị sử dụng, hóa đơn điện tử chưa đăng ký sử dụng, bị phạt từ 20.000.000 đến 50.000.000 đồng theo Điều 28 Nghị định 125/2020/NĐ-CP và buộc hủy hóa đơn đã sử dụng, trừ trường hợp đã xử phạt theo Điều 16 hoặc Điều 17 về khai sai, trốn thuế. Hành vi cho, bán hóa đơn bị phạt cùng khung 20.000.000 đến 50.000.000 đồng theo Điều 22 sau sửa đổi.
Góc nhìn chuyên môn của MAN
Từ các hồ sơ kiểm tra thuế gần đây, đội ngũ MAN – Master Accountant Network nhận thấy rủi ro chính đến từ việc doanh nghiệp vẫn hiểu mức phạt xuất hóa đơn theo quy định cũ. Một số lưu ý thực tế gồm:
- Không còn mặc định cảnh cáo. Với hóa đơn bán hàng, cung cấp dịch vụ, một hóa đơn lập sai thời điểm đã bị phạt tiền; mức cảnh cáo chỉ còn cho 1 số hóa đơn thuộc nhóm khuyến mại, biếu tặng, tiêu dùng nội bộ.
- Rà soát định kỳ thay vì chờ kiểm tra. Vì khung phạt tính theo tổng số hóa đơn trong vụ việc, doanh nghiệp nên đối chiếu ngày giao hàng, biên bản nghiệm thu, ngày thu tiền với ngày lập hóa đơn hằng tháng.
- Sai thuế suất có thể kéo theo vi phạm khai thuế. Ngoài việc lập hóa đơn điều chỉnh, thay thế theo Thông tư 91/2026, nếu sai thuế suất làm thiếu số thuế phải nộp thì doanh nghiệp cần xem xét nghĩa vụ khai bổ sung và tiền chậm nộp.
- Cập nhật căn cứ trên chứng từ nội bộ. Quy chế, mẫu biểu và phần mềm còn dẫn Nghị định 123/2020, Nghị định 70/2025 hoặc Thông tư 78/2021 nên chuyển sang Nghị định 254/2026 và Thông tư 91/2026.
Doanh nghiệp có khối lượng hóa đơn lớn hoặc nhiều nghiệp vụ khuyến mại, tiêu dùng nội bộ có thể cân nhắc dịch vụ kế toán để kiểm soát thời điểm lập hóa đơn theo từng nghiệp vụ.
Kết luận
Mức phạt xuất hóa đơn từ năm 2026 nặng hơn và gắn trực tiếp với số lượng hóa đơn vi phạm, trong khi nghĩa vụ lập hóa đơn đã chuyển sang Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC. Doanh nghiệp nên cập nhật quy trình lập hóa đơn theo đúng thời điểm, rà soát hóa đơn khuyến mại, tiêu dùng nội bộ và xử lý sai sót kịp thời để hạn chế rủi ro khi cơ quan thuế kiểm tra. MAN sẽ tiếp tục cập nhật khi có văn bản sửa đổi mới.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Xuất hóa đơn chậm 1 ngày có bị phạt không?
Có. Từ ngày 16/01/2026, lập 1 hóa đơn bán hàng hóa, cung cấp dịch vụ không đúng thời điểm bị phạt từ 500.000 đến 1.500.000 đồng đối với tổ chức theo khoản 2 Điều 24 Nghị định 125/2020/NĐ-CP sửa đổi bởi Nghị định 310/2025/NĐ-CP. Mức cảnh cáo chỉ áp dụng cho 1 hóa đơn hàng khuyến mại, biếu tặng, tiêu dùng nội bộ.
Không xuất hóa đơn bị phạt tối đa bao nhiêu?
Không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ từ 50 số hóa đơn trở lên bị phạt từ 60.000.000 đến 80.000.000 đồng đối với tổ chức, đồng thời bị buộc lập hóa đơn.
Hóa đơn sai địa chỉ người mua có phải lập lại không?
Không. Theo Điều 10 Thông tư 91/2026/TT-BTC, hóa đơn sai tên, địa chỉ người mua nhưng đúng mã số thuế thì người bán thông báo cho người mua và gửi thông báo đến cơ quan thuế theo Mẫu số 04/SS-HĐĐT, không phải lập lại hóa đơn.

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế