

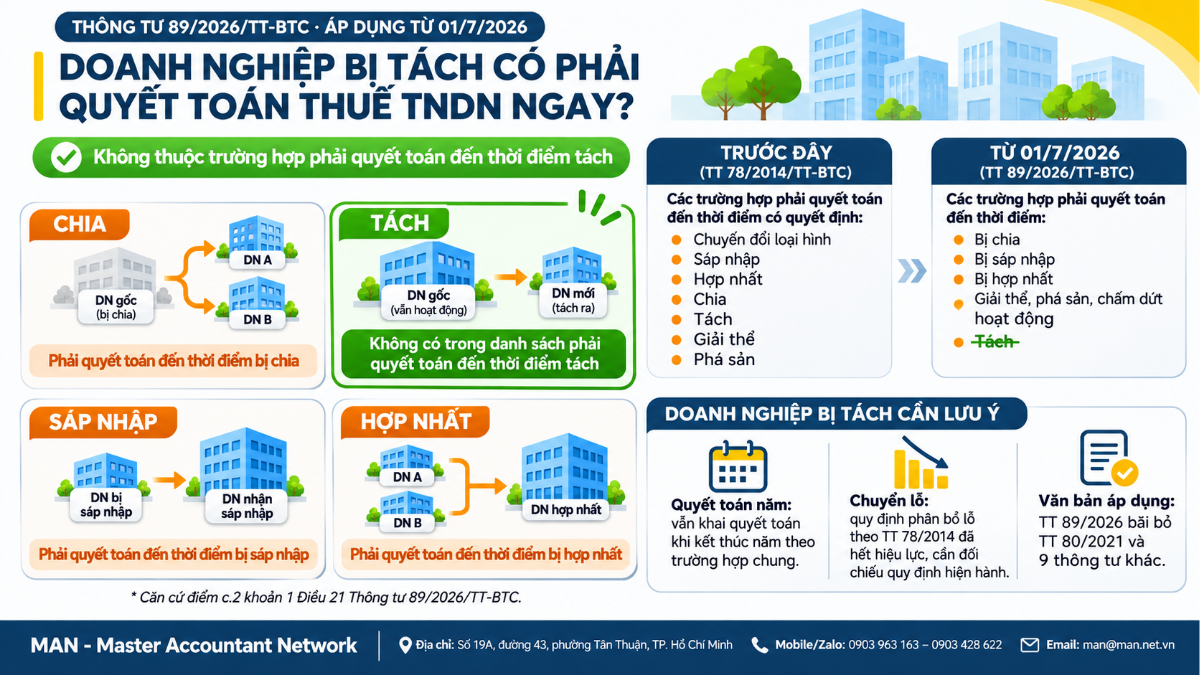
Theo Thông tư 89/2026/TT-BTC, các trường hợp tổ chức lại phải khai quyết toán thuế TNDN đến thời điểm tổ chức lại gồm doanh nghiệp bị chia, bị sáp nhập, bị hợp nhất; doanh nghiệp bị tách không có trong danh sách này. Đây là điểm khác so với quy định trước đây tại Thông tư 78/2014/TT-BTC, vốn yêu cầu doanh nghiệp tách phải quyết toán thuế đến thời điểm có quyết định tách.
Quy định mới tại Thông tư 89/2026/TT-BTC
Thông tư 89/2026/TT-BTC được Bộ Tài chính ban hành ngày 30/6/2026, quy định chi tiết Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP, áp dụng từ ngày 01/7/2026. Doanh nghiệp có thể tra cứu toàn văn Thông tư 89/2026/TT-BTC hoặc xem tổng hợp các điểm mới của Thông tư 89/2026 để nắm bối cảnh chung.
Tại điểm c khoản 1 Điều 21 Thông tư này, người nộp thuế khai quyết toán thuế TNDN trong các trường hợp sau:
- Kết thúc năm (năm dương lịch hoặc năm tài chính), kể cả khi tạm ngừng hoạt động, kinh doanh không trọn năm.
- Đến thời điểm giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước hoặc đến thời điểm tổ chức, doanh nghiệp bị chia, bị sáp nhập, bị hợp nhất.
- Không phải quyết toán năm đối với các hoạt động đã khai thuế TNDN theo từng lần phát sinh.
Trong nhóm trường hợp phải quyết toán đến thời điểm tổ chức lại, quy định chỉ nêu bị chia, bị sáp nhập, bị hợp nhất. Trường hợp doanh nghiệp bị tách không được liệt kê. Vì vậy, theo nội dung được nguồn tin phân tích, doanh nghiệp bị tách không còn phải quyết toán thuế TNDN ngay tại thời điểm tách.
So sánh với quy định trước đây
Trước khi có Thông tư 89/2026, nội dung này được quy định tại khoản 3 Điều 9 Thông tư 78/2014/TT-BTC (được sửa đổi bởi Điều 7 Thông tư 96/2015/TT-BTC). Theo nguồn tin, quy định này đã hết hiệu lực từ ngày 12/3/2026. Bảng dưới đây tóm tắt khác biệt giữa hai giai đoạn:
| Nội dung | Thông tư 78/2014/TT-BTC (đã hết hiệu lực) | Thông tư 89/2026/TT-BTC |
| Trường hợp tổ chức lại phải quyết toán đến thời điểm có quyết định | Chuyển đổi loại hình, sáp nhập, hợp nhất, chia, tách, giải thể, phá sản (trừ trường hợp không phải quyết toán) | Bị chia, bị sáp nhập, bị hợp nhất; giải thể, phá sản, chấm dứt hoạt động, chấm dứt hợp đồng, cổ phần hóa DNNN |
| Doanh nghiệp bị tách | Phải quyết toán thuế đến thời điểm có quyết định tách | Không có trong danh sách phải quyết toán đến thời điểm tổ chức lại |
| Chuyển lỗ khi chia, tách | Lỗ còn trong thời hạn chuyển lỗ được phân bổ cho các doanh nghiệp sau chia, tách theo tỷ lệ vốn chủ sở hữu được chia, tách | Nguồn tin không đề cập |
Như vậy, với doanh nghiệp bị tách, nghĩa vụ quyết toán đến thời điểm tách theo Thông tư 78/2014 không còn được nêu trong Thông tư 89/2026. Doanh nghiệp vẫn cần thực hiện quyết toán thuế TNDN khi kết thúc năm theo trường hợp chung tại điểm c.1.
Doanh nghiệp cần lưu ý gì?
Khi thực hiện tách doanh nghiệp từ ngày 01/7/2026, kế toán và người phụ trách thuế nên lưu ý các điểm sau:
- Phân biệt rõ “chia” và “tách”: doanh nghiệp bị chia vẫn thuộc diện phải khai quyết toán thuế TNDN đến thời điểm bị chia.
- Quy định phân bổ lỗ theo tỷ lệ vốn chủ sở hữu khi chia, tách nằm tại Thông tư 78/2014/TT-BTC, nay đã hết hiệu lực. Doanh nghiệp cần đối chiếu quy định hiện hành về chuyển lỗ thuế TNDN trước khi xử lý khoản lỗ.
- Thông tư 89/2026 đồng thời bãi bỏ 10 thông tư về thuế, trong đó có Thông tư 80/2021/TT-BTC hướng dẫn Luật Quản lý thuế trước đây. Khi tra cứu, doanh nghiệp cần dùng văn bản đang có hiệu lực.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế