

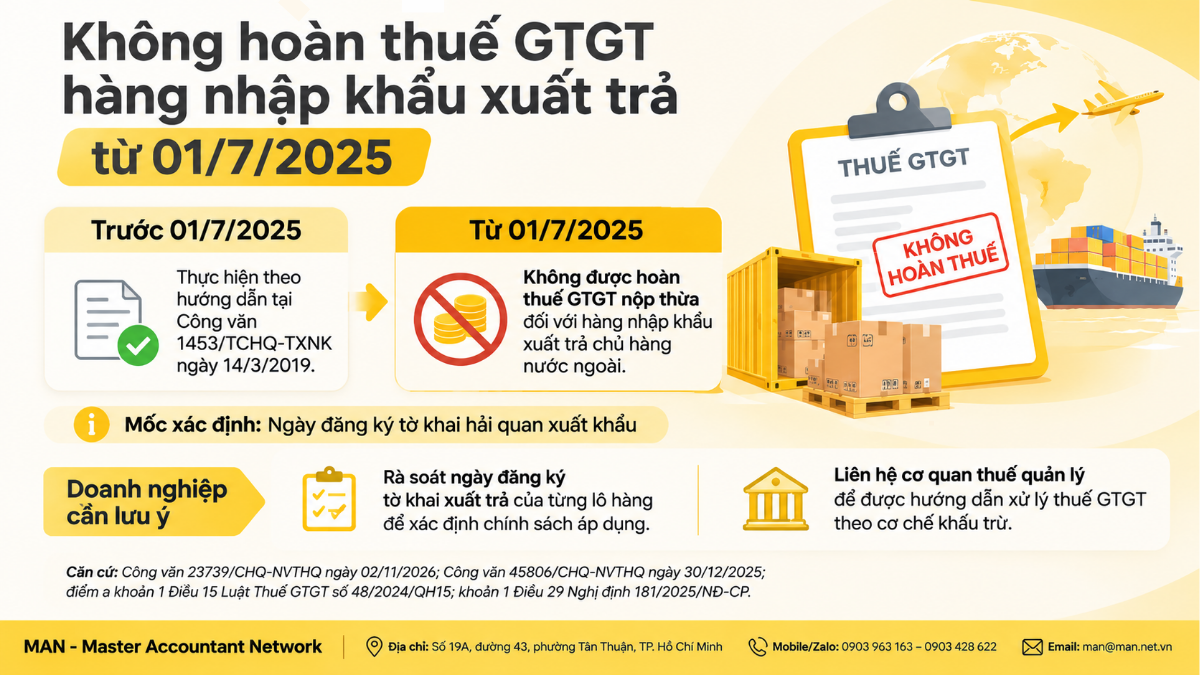
Doanh nghiệp không được hoàn thuế GTGT hàng xuất trả chủ hàng nước ngoài nếu tờ khai hải quan xuất khẩu được đăng ký từ ngày 01/7/2025, kể cả số thuế đã nộp thừa ở khâu nhập khẩu. Cục Hải quan khẳng định nội dung này tại Công văn số 23739/CHQ-NVTHQ ngày 02/11/2026, đồng thời đề nghị doanh nghiệp liên hệ cơ quan thuế quản lý để được hướng dẫn khấu trừ thuế GTGT theo quy định.
Nội dung Công văn 23739/CHQ-NVTHQ
Ngày 02/11/2026, Cục Hải quan (Bộ Tài chính) ban hành Công văn số 23739/CHQ-NVTHQ trả lời Công ty TNHH Richemont Luxury (TP. Hồ Chí Minh) về vướng mắc hoàn thuế GTGT đối với hàng hóa tái xuất trả hàng, nêu tại văn bản số 03-VAT refund ngày 14/10/2026 của doanh nghiệp. Công văn do Phó Trưởng Ban Nghiệp vụ thuế hải quan Mai Thị Vân Anh ký thừa lệnh Cục trưởng.
Cục Hải quan nêu hai ý chính:
- Trường hợp hàng hóa nhập khẩu, sau đó xuất trả lại chủ hàng nước ngoài, đăng ký tờ khai hải quan xuất khẩu từ ngày 01/7/2025 thì không được hoàn thuế GTGT nộp thừa.
- Doanh nghiệp căn cứ quy định của pháp luật về thuế GTGT để thực hiện và liên hệ cơ quan thuế nơi đăng ký kê khai, nộp thuế GTGT để được hướng dẫn khấu trừ thuế GTGT theo quy định.
Hướng dẫn đã có từ Công văn 45806/CHQ-NVTHQ
Công văn 23739/CHQ-NVTHQ dẫn lại Công văn số 45806/CHQ-NVTHQ ngày 30/12/2025, trong đó Cục Hải quan đã hướng dẫn các Chi cục Hải quan khu vực về hoàn thuế GTGT với hàng hóa xuất trả chủ hàng nước ngoài. Theo công văn này, mốc phân biệt là ngày đăng ký tờ khai xuất khẩu:
| Ngày đăng ký tờ khai xuất trả | Xử lý thuế GTGT đã nộp ở khâu nhập khẩu |
| Trước ngày 01/7/2025 | Thực hiện theo hướng dẫn tại Công văn 1453/TCHQ-TXNK ngày 14/3/2019 |
| Từ ngày 01/7/2025 | Không được hoàn thuế GTGT nộp thừa; liên hệ cơ quan thuế để được hướng dẫn khấu trừ |
Như vậy, doanh nghiệp cần kiểm tra ngày đăng ký tờ khai xuất trả của từng lô hàng, không phải ngày nhập khẩu ban đầu, để xác định chế độ áp dụng.
Vì sao hàng xuất trả không còn được hoàn thuế?
Mốc 01/7/2025 trùng với thời điểm Luật Thuế GTGT số 48/2024/QH15 và Nghị định 181/2025/NĐ-CP có hiệu lực. Theo điểm a khoản 1 Điều 15 Luật Thuế GTGT, cơ sở kinh doanh xuất khẩu được hoàn thuế GTGT cho hàng xuất khẩu khi có số thuế đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên, trừ trường hợp hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác.
Điểm b khoản 1 Điều 29 Nghị định 181/2025/NĐ-CP làm rõ trường hợp loại trừ này là hàng hóa cơ sở kinh doanh nhập khẩu từ nước ngoài vào Việt Nam rồi xuất khẩu trực tiếp hoặc ủy thác xuất khẩu; không bao gồm nguyên liệu nhập khẩu để sản xuất, gia công hàng xuất khẩu. Theo lập luận của Cục Hải quan tại Công văn 45806/CHQ-NVTHQ, hàng nhập khẩu rồi xuất trả chủ hàng nước ngoài thuộc nhóm này, nên không được hoàn thuế theo diện xuất khẩu.
Doanh nghiệp xuất nhập khẩu cần lưu ý gì?
Từ hướng dẫn của Cục Hải quan, doanh nghiệp có hàng nhập khẩu phải trả lại cho đối tác nước ngoài nên chú ý các điểm sau:
- Rà soát ngày đăng ký tờ khai xuất trả của các lô hàng; lô có tờ khai từ 01/7/2025 không lập hồ sơ đề nghị hoàn thuế GTGT nộp thừa tại cơ quan hải quan.
- Làm việc với cơ quan thuế quản lý trực tiếp để được hướng dẫn xử lý số thuế GTGT đã nộp ở khâu nhập khẩu theo cơ chế khấu trừ.
- Tính chi phí thuế GTGT vào phương án kinh doanh, nhất là với hàng giá trị cao hoặc tỷ lệ trả hàng lớn, vì dòng tiền thuế không còn được hoàn lại như trước.
- Với lô hàng xuất trả trước 01/7/2025 chưa xử lý xong, đối chiếu hướng dẫn tại Công văn 1453/TCHQ-TXNK.
Doanh nghiệp đang làm thủ tục hoàn thuế GTGT hàng nhập khẩu nên rà soát lại hồ sơ theo hướng dẫn này. Các nguyên tắc chung về khấu trừ và hoàn thuế được tóm tắt tại bài tổng quan thuế GTGT; tác động thực tế với doanh nghiệp cũng đã được Thời báo Tài chính Việt Nam phân tích khi Công văn 45806/CHQ-NVTHQ được ban hành.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế