

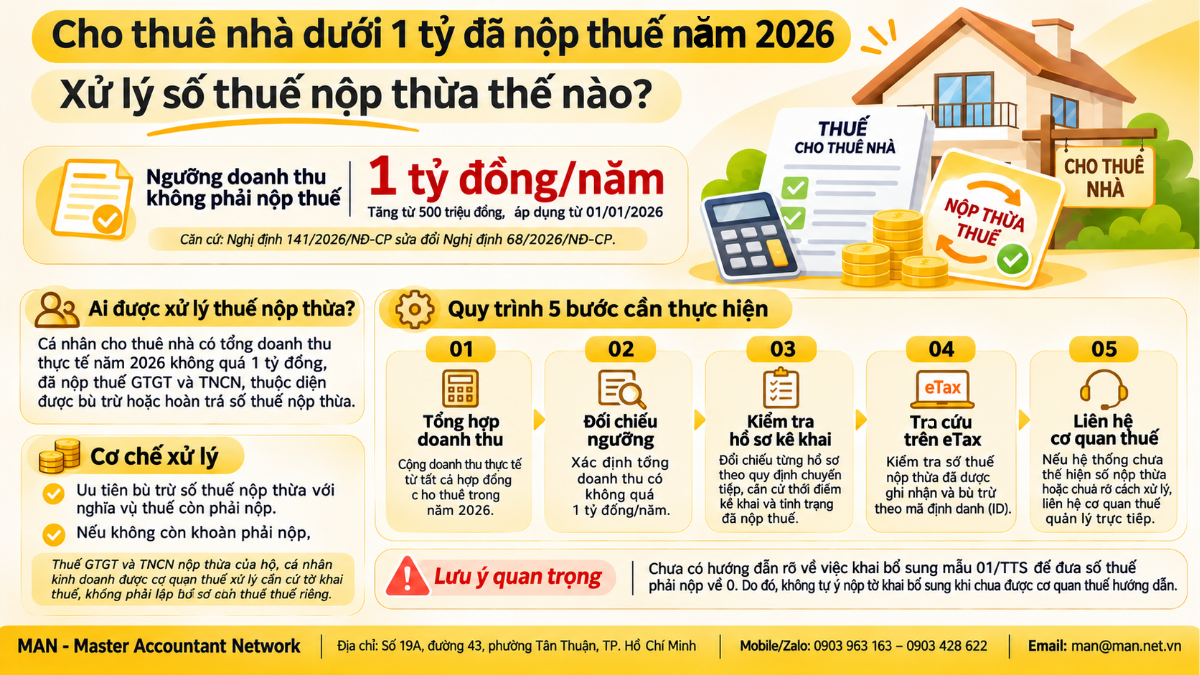
Ngưỡng doanh thu không phải nộp thuế GTGT, thuế TNCN đã được nâng lên 1 tỷ đồng/năm và áp dụng hồi tố từ ngày 01/01/2026. Cá nhân cho thuê nhà có doanh thu thực tế năm 2026 từ 1 tỷ đồng trở xuống mà đã nộp thuế có quyền được bù trừ hoặc hoàn trả số nộp thừa. Đối với hộ, cá nhân kinh doanh, cơ quan thuế tự căn cứ hồ sơ khai thuế để hoàn, người nộp thuế không phải lập hồ sơ hoàn. Tuy vậy, cách kê khai cụ thể vẫn còn điểm chưa được hướng dẫn rõ.
Vì sao nhiều người cho thuê nhà đang có số thuế nộp thừa?
Nghị định 68/2026/NĐ-CP ngày 05/3/2026 ban đầu đặt ngưỡng doanh thu không chịu thuế GTGT và không nộp thuế TNCN ở mức 500 triệu đồng/năm. Ngày 29/4/2026, Chính phủ ban hành Nghị định 141/2026/NĐ-CP nâng ngưỡng này lên 1 tỷ đồng/năm, với hiệu lực thi hành từ ngày 01/01/2026.
Do hiệu lực được tính từ đầu năm, những người cho thuê đã khai và nộp thuế theo mức cũ trong những tháng đầu năm có thể rơi vào tình trạng nộp thừa. Điều này đặc biệt dễ xảy ra với người nhận tiền thuê trả trước theo kỳ 6 tháng hoặc 1 năm.
Một tình huống điển hình được nêu trong mục hỏi – đáp “Thủ tục xử lý thuế nộp thừa khi cho thuê nhà” trên Báo Điện tử Chính phủ như sau:
- Một cá nhân ở TP. Hồ Chí Minh có doanh thu cho thuê nhà theo hợp đồng năm 2026 là 960 triệu đồng.
- Ngày 01/02/2026, người này khai mẫu 01/TTS cho kỳ 01/01 – 30/6/2026 với doanh thu 480 triệu đồng và nộp 35,5 triệu đồng thuế, gồm 24 triệu đồng GTGT và 11,5 triệu đồng TNCN.
- Sau khi Nghị định 141/2026/NĐ-CP có hiệu lực, eTax vẫn chưa hiển thị số nộp thừa.
Từ tình huống này nảy sinh ba câu hỏi pháp lý. Thứ nhất, người cho thuê có được xử lý số thuế đã nộp hay không. Thứ hai, có phải khai điều chỉnh không và khai trên mẫu nào. Thứ ba, thủ tục hoàn thuế diễn ra ra sao.
Căn cứ pháp lý hiện hành
Bảng dưới đây tổng hợp các văn bản đang có hiệu lực liên quan trực tiếp đến việc xử lý số thuế đã nộp của cá nhân cho thuê nhà:
| Văn bản | Nội dung liên quan |
| NĐ 68/2026/NĐ-CP (05/3/2026), sửa đổi bởi NĐ 141/2026/NĐ-CP | Khoản 2 Điều 12: đã nộp thuế GTGT, TNCN nhưng doanh thu thực tế của năm từ 1 tỷ đồng trở xuống thì được bù trừ, hoàn trả, hoàn trả kiêm bù trừ số nộp thừa. Khoản 3 Điều 18: chuyển tiếp cho hợp đồng cho thuê bất động sản phát sinh trước 01/01/2026, còn thời hạn trên 6 tháng. |
| NĐ 141/2026/NĐ-CP (29/4/2026, hiệu lực từ 01/01/2026) | Khoản 1 Điều 1: sửa “500 triệu đồng” thành “01 tỷ đồng” tại các Điều 3, 4, 8, 9, 10, 11, 12, 17, 18 của NĐ 68/2026. Hộ, cá nhân kinh doanh tự xác định doanh thu năm từ 1 tỷ đồng trở xuống và đã khai, nộp thuế theo NĐ 68/2026 thì được xử lý số thuế đã nộp theo Điều 12 NĐ 68/2026. |
| TT 18/2026/TT-BTC (05/3/2026) | Điều 8 (chuyển tiếp). Khoản 1: trường hợp thuộc khoản 3 Điều 18 NĐ 68 thì khai điều chỉnh trên mẫu 01/TTS (TT 40/2021) theo doanh thu thực tế năm 2025, còn doanh thu năm 2026 khai trên mẫu 01/BĐS. Khoản 2: đã kê khai, nộp thuế theo TT 40/2021 thì không điều chỉnh lại; chưa khai thì khai theo TT 18 và không bị phạt. |
| TT 50/2026/TT-BTC (13/5/2026, hiệu lực từ ngày ký) | Sửa đổi TT 18/2026, thay thế mẫu 01/BĐS. Không sửa Điều 8 TT 18. |
| TT 89/2026/TT-BTC (30/6/2026) | Điều 42: bù trừ khoản nộp thừa theo mã định danh (ID); không còn nợ thì được đề nghị hoàn. Khoản 6 Điều 56: hoàn GTGT, TNCN nộp thừa cho hộ, cá nhân kinh doanh dựa trên hồ sơ khai thuế, người nộp thuế không phải nộp hồ sơ hoàn. Khoản 7 Điều 56: các khoản khác dùng mẫu 01/ĐNXLNT. |
| NĐ 252/2026/NĐ-CP (30/6/2026) | Khoản 1 Điều 31: thông báo tiếp nhận/không tiếp nhận hồ sơ hoàn thuế trong 3 ngày làm việc. Hồ sơ hoàn đồng thời là hồ sơ khai thuế thì thông báo tiếp nhận hồ sơ khai thuế được coi là thông báo tiếp nhận hồ sơ hoàn. |
Nội dung sửa đổi và quy định xử lý số thuế đã nộp của Nghị định 141/2026/NĐ-CP được Cổng Thông tin điện tử Chính phủ giới thiệu. Phân tích chi tiết từng điểm mới có tại bài Nghị định 141/2026/NĐ-CP tăng mức miễn thuế lên 1 tỷ đồng.
Phân tích: người cho thuê nhà được xử lý số thuế đã nộp ra sao?
Quyền được xử lý số nộp thừa gắn với doanh thu thực tế của cả năm
Khoản 2 Điều 12 Nghị định 68/2026/NĐ-CP (đã sửa đổi) không dựa vào doanh thu của từng kỳ khai. Điều kiện là “doanh thu thực tế phát sinh của năm” từ 1 tỷ đồng trở xuống. Nghị định 141/2026/NĐ-CP cũng dùng cách diễn đạt “tự xác định doanh thu năm”. Khi đáp ứng điều kiện này, số thuế GTGT, TNCN đã nộp được bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ thu ngân sách.
Nhận định của MAN: Vì tiêu chí là doanh thu cả năm, người cho thuê cần cộng doanh thu của tất cả hợp đồng và tất cả các kỳ trong năm 2026, không chỉ kỳ đã nộp thuế. Trong tình huống nêu trên, tổng doanh thu 960 triệu đồng nằm dưới ngưỡng 1 tỷ đồng. Nếu doanh thu thực tế không thay đổi, số 35,5 triệu đồng đã nộp thuộc diện được xử lý theo Điều 12.
Đã khai trên mẫu 01/TTS: “không điều chỉnh lại” có nghĩa là gì?
Đây là điểm gây băn khoăn nhất. Khoản 2 Điều 8 Thông tư 18/2026/TT-BTC quy định trường hợp đã kê khai, nộp thuế theo hướng dẫn tại Thông tư 40/2021/TT-BTC thì “không điều chỉnh lại”. Người cho thuê khai mẫu 01/TTS từ đầu năm 2026, trước khi Thông tư 18 ban hành, nên nhiều khả năng thuộc nhóm này.
Nhận định của MAN: Khoản 2 Điều 8 Thông tư 18 là quy định về thủ tục kê khai chuyển tiếp: hồ sơ đã nộp theo mẫu cũ không phải làm lại theo mẫu mới. Quy định này không có câu chữ nào loại trừ quyền được bù trừ, hoàn trả tại khoản 2 Điều 12 Nghị định 68/2026, và nghị định là văn bản có hiệu lực cao hơn thông tư. Tuy nhiên, trong câu trả lời ngày 31/10/2026, Thuế cơ sở 12 TP. Hồ Chí Minh chỉ dẫn chiếu quy định và đề nghị người nộp thuế tự đối chiếu. Cơ quan thuế chưa khẳng định có phải khai bổ sung để đưa số thuế về 0 hay không. Đây là điểm người nộp thuế cần xác nhận với cơ quan thuế quản lý trực tiếp.
Hợp đồng ký trước 01/01/2026 áp dụng cơ chế chuyển tiếp riêng
Khoản 3 Điều 18 Nghị định 68/2026/NĐ-CP (đã sửa đổi) chỉ áp dụng cho hợp đồng cho thuê bất động sản phát sinh trước ngày 01/01/2026, có thời hạn còn lại trên 6 tháng và đã nộp thuế GTGT, TNCN. Nhóm này được điều chỉnh theo mức doanh thu không chịu thuế mới. Nếu doanh thu còn lại trên 1 tỷ đồng thì nộp thuế theo Nghị định 68, số đã nộp được xử lý theo Điều 12.
Với nhóm này, khoản 1 Điều 8 Thông tư 18/2026/TT-BTC hướng dẫn khai điều chỉnh trên mẫu 01/TTS theo doanh thu thực tế năm 2025. Doanh thu năm 2026 được khai trên mẫu 01/BĐS; mẫu này hiện đã được thay thế bởi mẫu ban hành kèm Thông tư 50/2026/TT-BTC.
Nhận định của MAN: Hợp đồng ký từ năm 2026 trở đi không thuộc khoản 3 Điều 18. Khi đó, việc xử lý số đã nộp căn cứ trực tiếp vào khoản 2 Điều 12 Nghị định 68/2026. Vì vậy, bước đầu tiên là xác định ngày phát sinh hợp đồng để biết mình thuộc nhóm nào.
Hoàn thuế: cơ quan thuế tự xử lý, trước hết là bù trừ
Thông tư 89/2026/TT-BTC (hiệu lực từ 01/7/2026) quy định quy trình hai bước. Bước một, khoản nộp thừa có mã định danh (ID) được cơ quan thuế bù trừ với khoản còn nợ hoặc khoản phát sinh phải nộp lần tiếp theo. Bước hai, nếu sau bù trừ không còn nợ thì người nộp thuế được hoàn trả.
Điểm quan trọng nằm ở khoản 6 Điều 56: với thuế GTGT, TNCN nộp thừa của hộ, cá nhân kinh doanh, cơ quan thuế căn cứ thông tin trên hồ sơ khai thuế để hoàn, người nộp thuế không phải nộp hồ sơ hoàn. Mẫu 01/ĐNXLNT chỉ áp dụng cho việc hoàn nộp thừa các loại thuế, khoản thu khác. Tổng quan về thông tư này có tại bài Thông tư 89/2026/TT-BTC.
Nhận định của MAN: Do cơ quan thuế xử lý dựa trên hồ sơ khai thuế, số liệu doanh thu và số thuế trên tờ khai là yếu tố quyết định. Nếu tờ khai vẫn thể hiện số thuế phải nộp theo mức cũ, hệ thống có thể chưa ghi nhận nộp thừa. Đây có thể là lý do eTax chưa hiển thị số nộp thừa trong tình huống nêu trên, và đó là lúc người nộp thuế cần chủ động liên hệ cơ quan thuế.
Những điểm pháp luật và cơ quan thuế chưa trả lời rõ
Đối chiếu văn bản hiện hành và câu trả lời của cơ quan thuế, còn ba điểm chưa có hướng dẫn cụ thể:
- Có bắt buộc khai bổ sung tờ khai đã nộp theo mẫu 01/TTS để đưa số thuế về 0 hay không.
- eTax hiện cho khai bổ sung trên mẫu 01/TTS cũ hay phải dùng mẫu 01/BĐS mới.
- Được xử lý số nộp thừa ngay hay phải chờ hết năm để xác định doanh thu thực tế, và tổng thời hạn giải quyết hoàn là bao lâu. Văn bản chỉ nêu thời hạn tiếp nhận hồ sơ là 3 ngày làm việc.
Người cho thuê nhà cần làm gì theo quy định hiện hành?
Từ các căn cứ trên, MAN khuyến nghị cá nhân cho thuê nhà có doanh thu năm 2026 dự kiến từ 1 tỷ đồng trở xuống thực hiện theo trình tự sau:
- Xác định doanh thu thực tế cả năm 2026. Cộng doanh thu của tất cả hợp đồng cho thuê trong năm và đối chiếu với ngưỡng 1 tỷ đồng (khoản 2 Điều 12 NĐ 68/2026 đã sửa đổi).
- Xác định nhóm áp dụng. Hợp đồng phát sinh trước 01/01/2026 và còn trên 6 tháng thì áp dụng chuyển tiếp tại khoản 3 Điều 18 NĐ 68/2026 và khoản 1 Điều 8 TT 18/2026. Hợp đồng phát sinh từ năm 2026 thì áp dụng trực tiếp Điều 12 NĐ 68/2026.
- Rà soát các kỳ đã khai. Kỳ đã khai, nộp theo TT 40/2021 thì không phải khai lại theo mẫu mới (khoản 2 Điều 8 TT 18/2026). Kỳ chưa khai thì khai theo TT 18/2026, dùng mẫu 01/BĐS hiện hành (đã được thay bởi TT 50/2026), và không bị xử phạt.
- Tra cứu nghĩa vụ thuế trên eTax. Kiểm tra khoản đã nộp có được bù trừ theo mã định danh (ID) với nghĩa vụ phát sinh tiếp theo hay chưa (Điều 42 TT 89/2026).
- Không cần lập hồ sơ hoàn thuế GTGT, TNCN. Cơ quan thuế căn cứ hồ sơ khai thuế để hoàn (khoản 6 Điều 56 TT 89/2026). Chỉ dùng mẫu 01/ĐNXLNT nếu nộp thừa các loại thuế, khoản thu khác.
- Liên hệ cơ quan thuế quản lý trực tiếp nếu eTax chưa ghi nhận nộp thừa. Đề nghị cơ quan thuế xác nhận có cần khai bổ sung không và khai trên mẫu nào, trước khi tự nộp tờ khai bổ sung.
- Lưu giữ hồ sơ. Giữ hợp đồng cho thuê, phụ lục và chứng từ nộp thuế để chứng minh doanh thu thực tế năm và số thuế đã nộp.
Với người có doanh thu cho thuê vượt 1 tỷ đồng/năm, cách tính thuế áp dụng theo quy định tại Nghị định 68/2026/NĐ-CP. Có thể tham khảo thêm bài thuế TNCN cho thuê nhà từ 2026.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế