

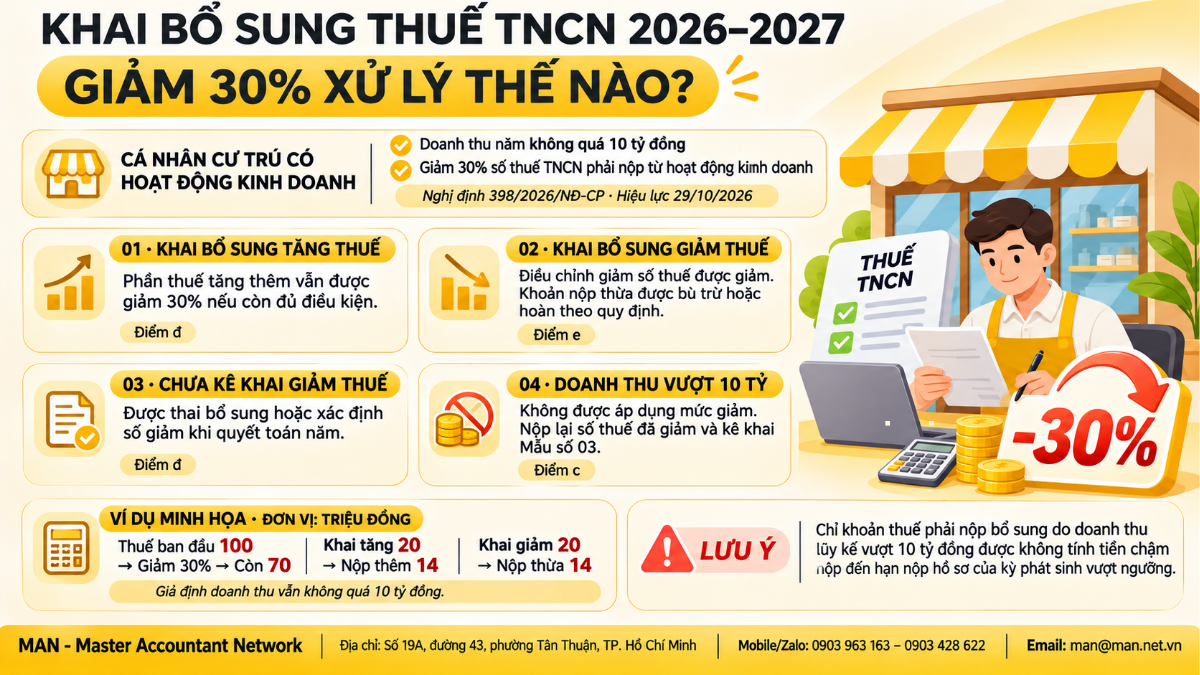
Khi hộ, cá nhân kinh doanh khai bổ sung hồ sơ thuế TNCN của năm 2026, 2027 làm tăng số thuế phải nộp, phần thuế tăng thêm vẫn được giảm 30% nếu còn đáp ứng điều kiện. Nếu khai bổ sung làm giảm số thuế, số thuế được giảm cũng phải điều chỉnh giảm tương ứng, và khoản nộp thừa (nếu có) được xử lý theo pháp luật quản lý thuế. Đây là quy định tại điểm đ, e khoản 4 Điều 2 Nghị định 398/2026/NĐ-CP, có hiệu lực từ ngày 29/10/2026.
Vì sao khai bổ sung lại ảnh hưởng đến số thuế được giảm?
Nghị định 398/2026/NĐ-CP ngày 29/10/2026 của Chính phủ quy định chi tiết Nghị quyết 43/2026/QH16 về giảm thuế TNCN, thuế TNDN. Theo Điều 2, cá nhân cư trú có hoạt động sản xuất, kinh doanh với doanh thu năm 2026, 2027 không quá 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp từ hoạt động kinh doanh. Đối tượng này bao gồm cả cá nhân đăng ký hộ kinh doanh và người đại diện hộ kinh doanh.
Khoản 2 Điều 2 quy định số thuế được giảm tính trên số thuế TNCN phải nộp phát sinh từ toàn bộ thu nhập kinh doanh, không phân biệt phương pháp tính thuế. Như vậy, mức giảm luôn bằng 30% của “số thuế phải nộp”. Mỗi khi số thuế phải nộp thay đổi, vì người nộp thuế tự khai bổ sung hoặc vì cơ quan thuế thanh tra, kiểm tra, số thuế được giảm cũng phải được tính lại.
Nghị định này cũng được Cổng thông tin điện tử tỉnh Hà Tĩnh thông tin, với hiệu lực từ ngày 29/10/2026 và áp dụng cho kỳ tính thuế năm 2026, 2027.
Căn cứ pháp lý: 4 tình huống kê khai tại khoản 4 Điều 2 Nghị định 398
Khoản 4 Điều 2 Nghị định 398/2026/NĐ-CP quy định cách kê khai giảm thuế cho cá nhân kinh doanh. Bảng dưới đây tóm tắt bốn tình huống thường gặp khi số liệu đã khai thay đổi:
| Tình huống | Cách xử lý theo Nghị định 398 | Căn cứ |
| Khai bổ sung làm TĂNG số thuế TNCN | Số thuế tăng thêm được giảm 30%, nếu cá nhân vẫn đáp ứng điều kiện giảm thuế. Áp dụng cả khi số thuế tăng do quyết định, kết luận thanh tra, kiểm tra, kiểm toán. | Điểm đ khoản 4 Điều 2 |
| Khai bổ sung làm GIẢM số thuế TNCN | Điều chỉnh giảm số thuế được giảm; xử lý số tiền nộp thừa (nếu có) theo pháp luật quản lý thuế. | Điểm e khoản 4 Điều 2 |
| Đã khai thuế nhưng CHƯA khai số thuế được giảm | Được khai điều chỉnh, bổ sung hồ sơ đã khai hoặc xác định giảm thuế khi quyết toán năm. Nếu nộp theo thuế suất trên doanh thu mà nộp thừa thì cuối năm được bù trừ, hoàn trả, hoàn trả kiêm bù trừ. | Điểm d khoản 4 Điều 2 |
| Doanh thu thực tế năm VƯỢT 10 tỷ đồng | Không được giảm; nộp bổ sung số thuế đã được giảm, khai điều chỉnh theo Mẫu số 03 cùng hồ sơ khai thuế của kỳ có doanh thu lũy kế trên 10 tỷ. Không tính tiền chậm nộp đến hạn nộp hồ sơ của kỳ đó. | Điểm c khoản 4 Điều 2 |
Về thủ tục chung, cá nhân kinh doanh dự kiến doanh thu năm không quá 10 tỷ đồng kê khai giảm thuế theo Mẫu số 01. Mẫu này nộp cùng hồ sơ khai thuế quý, 6 tháng đầu năm, 6 tháng cuối năm hoặc năm (điểm a khoản 4 Điều 2). Doanh thu làm căn cứ xác định điều kiện được giảm thực hiện theo Điều 4, Điều 5 Nghị định 68/2026/NĐ-CP, đã được sửa đổi bởi Nghị định 141/2026/NĐ-CP (khoản 3 Điều 2).
Phân tích từng trường hợp khai bổ sung
Khai bổ sung làm tăng thuế: phần tăng vẫn được giảm 30%
Điểm đ khoản 4 Điều 2 không “phạt” người nộp thuế bằng cách bỏ ưu đãi trên phần thuế tăng thêm. Điều kiện duy nhất là sau khi khai bổ sung, cá nhân vẫn thuộc diện được giảm, tức doanh thu năm không quá 10 tỷ đồng. Quy định áp dụng cho cả hai nguồn phát sinh: tự khai bổ sung và điều chỉnh theo kết luận thanh tra, kiểm tra, kiểm toán.
Một nguyên nhân thường dẫn đến khai bổ sung tăng thuế là chi phí bị loại. Với hộ kinh doanh tính thuế theo thu nhập, điểm b khoản 2 Điều 6 Nghị định 68/2026/NĐ-CP quy định khoản chi không có đủ hóa đơn, chứng từ theo quy định không được trừ khi xác định thu nhập tính thuế. Khi các khoản chi này bị loại, thu nhập tính thuế và số thuế TNCN phải nộp đều tăng lên.
Nhận định của MAN: Nếu khai bổ sung làm doanh thu năm tăng vượt 10 tỷ đồng, cá nhân không còn đáp ứng điều kiện của điểm đ. Khi đó, phải xử lý theo điểm c: mất toàn bộ mức giảm của năm và khai Mẫu số 03. Vì vậy, khi khai bổ sung cần kiểm tra lại cả doanh thu, không chỉ số thuế.
Khai bổ sung làm giảm thuế: số được giảm cũng giảm theo
Theo điểm e khoản 4 Điều 2, khi số thuế phải nộp giảm, số thuế được giảm 30% cũng phải điều chỉnh giảm tương ứng. Phần chênh lệch giữa số đã nộp và số phải nộp mới (nếu có) là tiền thuế nộp thừa, được bù trừ hoặc hoàn trả theo pháp luật quản lý thuế. Quy trình xử lý nộp thừa hiện hành được quy định tại Thông tư 89/2026/TT-BTC.
Ví dụ minh họa
Ví dụ dưới đây do MAN xây dựng để minh họa cách tính, không phải số liệu trong văn bản. Giả định một hộ kinh doanh có doanh thu năm 2026 không quá 10 tỷ đồng và ban đầu khai số thuế TNCN phải nộp là 100 triệu đồng:
| Chỉ tiêu (triệu đồng) | Khai lần đầu | Bổ sung tăng 20 | Bổ sung giảm 20 |
| Số thuế TNCN phải nộp | 100 | 120 | 80 |
| Số thuế được giảm 30% | 30 | 36 (tăng 6) | 24 (giảm 6) |
| Số thuế còn phải nộp | 70 | 84 | 56 |
| Đã nộp | 70 | 70 | 70 |
| Chênh lệch | – | Nộp thêm 14 | Nộp thừa 14 |
Kết quả cho thấy, trong trường hợp khai tăng, người nộp thuế chỉ nộp thêm 70% phần thuế tăng (14 trên 20 triệu đồng). Trong trường hợp khai giảm, số được hoàn hoặc bù trừ cũng chỉ là 70% phần thuế giảm, không phải toàn bộ 20 triệu đồng.
Tiền chậm nộp: chỉ được miễn trong trường hợp vượt 10 tỷ
Nghị định 398 chỉ có một quy định không tính tiền chậm nộp: số thuế phải nộp bổ sung do doanh thu vượt 10 tỷ đồng (điểm c), tính đến thời hạn nộp hồ sơ khai thuế của kỳ có doanh thu lũy kế trên 10 tỷ.
Nhận định của MAN: Đối với khai bổ sung làm tăng thuế vì lý do khác, như loại chi phí, khai sót doanh thu hoặc theo kết luận kiểm tra, Nghị định 398 không có quy định miễn tiền chậm nộp riêng. Do đó, phần thuế tăng thêm sau khi trừ mức giảm 30% áp dụng quy định chung về tiền chậm nộp của pháp luật quản lý thuế. Hộ kinh doanh nên khai bổ sung sớm khi phát hiện sai sót.
Chưa kê khai giảm thuế từ đầu: vẫn còn hai cách
Nhiều hộ kinh doanh đã nộp hồ sơ các kỳ trong năm 2026 trước khi Nghị định 398 có hiệu lực ngày 29/10/2026. Điểm d khoản 4 Điều 2 cho phép hai lựa chọn: khai điều chỉnh, bổ sung hồ sơ đã khai, hoặc xác định số giảm khi quyết toán thuế năm. Với cá nhân nộp theo thuế suất trên doanh thu, số nộp thừa được bù trừ, hoàn trả vào cuối năm. Bài hướng dẫn giảm 30% thuế thu nhập của Thời báo Tài chính Việt Nam cũng nêu nội dung này.
Hộ kinh doanh cần làm gì khi khai bổ sung thuế TNCN năm 2026, 2027?
Từ các quy định trên, MAN khuyến nghị hộ, cá nhân kinh doanh thực hiện theo các bước sau:
- Xác định lại doanh thu năm. Căn cứ Điều 4, 5 Nghị định 68/2026/NĐ-CP (đã sửa đổi) để kiểm tra doanh thu năm sau khai bổ sung có vượt 10 tỷ đồng không. Vượt thì áp dụng điểm c và Mẫu số 03; không vượt thì áp dụng điểm đ hoặc e.
- Tính lại số thuế phải nộp và số được giảm. Số được giảm bằng 30% số thuế TNCN phải nộp sau điều chỉnh (khoản 2 Điều 2 Nghị định 398).
- Rà soát chi phí trước khi khai (nếu tính thuế theo thu nhập). Loại các khoản chi không đủ hóa đơn, chứng từ (điểm b khoản 2 Điều 6 Nghị định 68/2026) để tránh bị điều chỉnh tăng thuế khi kiểm tra.
- Lập hồ sơ khai bổ sung kèm Mẫu số 01 thể hiện số giảm sau điều chỉnh. Khi khai bổ sung, số thuế được giảm trên Mẫu số 01 cần khớp với số thuế phải nộp mới.
- Nộp phần chênh lệch hoặc theo dõi số nộp thừa. Khai tăng thì nộp phần thuế còn thiếu (sau giảm 30%) sớm để hạn chế tiền chậm nộp. Khai giảm thì theo dõi việc bù trừ, hoàn trả số nộp thừa trên hệ thống thuế điện tử.
- Chưa khai giảm thuế cho các kỳ đã nộp. Chọn khai bổ sung ngay hoặc xác định khi quyết toán năm (điểm d khoản 4 Điều 2).
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế