

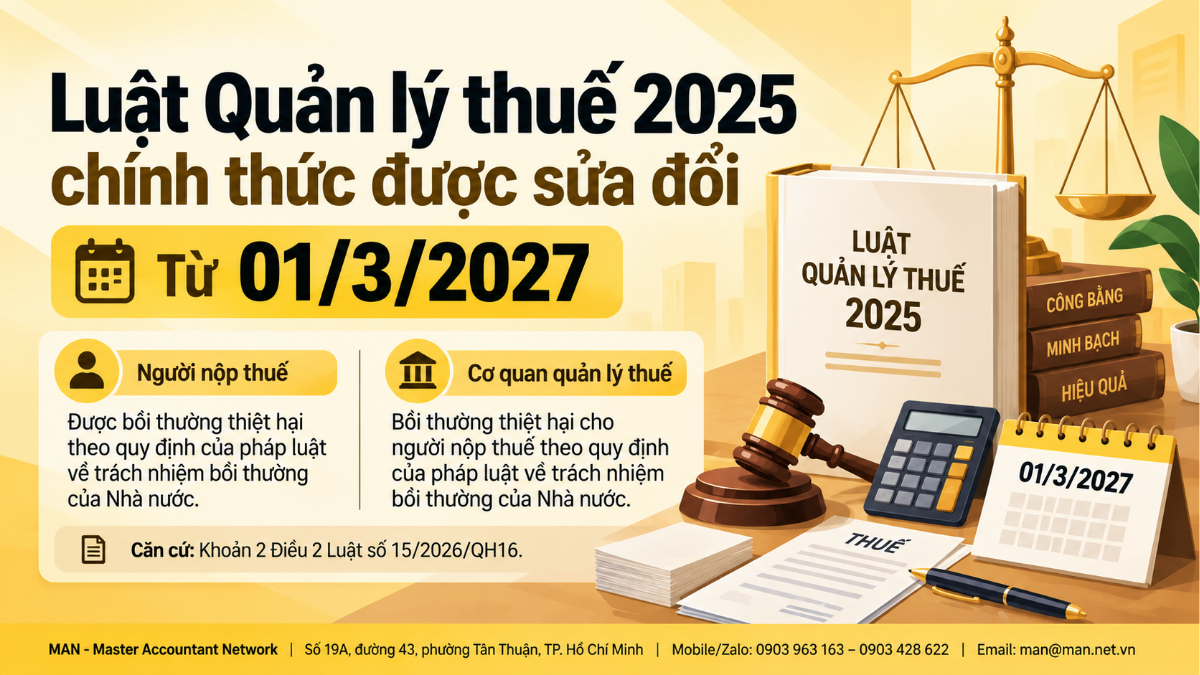
Luật Quản lý thuế 2025 số 108/2025/QH15 được sửa đổi, bổ sung một số quy định về quyền của người nộp thuế và trách nhiệm của cơ quan quản lý thuế theo Luật Trách nhiệm bồi thường của Nhà nước sửa đổi 2026, số 15/2026/QH16. Theo tiêu đề và phần nội dung chính của nguồn tin, các sửa đổi được xác định áp dụng từ ngày 01/3/2027. Tuy nhiên, nguồn cũng có thông tin khác về ngày hiệu lực cần được kiểm chứng trước khi đăng chính thức.
Ngày 23/8/2026, Quốc hội đã thông qua Luật Trách nhiệm bồi thường của Nhà nước sửa đổi 2026, số 15/2026/QH16. Luật này sửa đổi một số điều của các luật có liên quan, trong đó có Luật Quản lý thuế 2025.
Nội dung sửa đổi Luật Quản lý thuế 2025
Bổ sung quyền được bồi thường thiệt hại của người nộp thuế
Theo khoản 2 Điều 2 Luật Trách nhiệm bồi thường của Nhà nước sửa đổi 2026, điểm n khoản 1 Điều 37 Luật Quản lý thuế số 108/2025/QH15 được sửa đổi, bổ sung như sau:
“n) Được bồi thường thiệt hại theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước;”
Quy định này ghi nhận quyền được bồi thường thiệt hại của người nộp thuế theo pháp luật về trách nhiệm bồi thường của Nhà nước. Nguồn tin không nêu chi tiết điều kiện, trình tự, thủ tục hoặc mức bồi thường.
Bổ sung trách nhiệm của cơ quan quản lý thuế
Khoản 2 Điều 2 Luật Trách nhiệm bồi thường của Nhà nước sửa đổi 2026 đồng thời sửa đổi, bổ sung điểm g khoản 1 Điều 38 Luật Quản lý thuế 2025 như sau:
“g) Bồi thường thiệt hại cho người nộp thuế theo quy định của pháp luật về trách nhiệm bồi thường của Nhà nước;”
Nội dung này quy định trách nhiệm bồi thường thiệt hại cho người nộp thuế theo pháp luật về trách nhiệm bồi thường của Nhà nước. Không nên tự suy diễn thêm điều kiện phát sinh trách nhiệm hoặc mức bồi thường khi chưa có căn cứ từ văn bản đầy đủ.
Thời điểm áp dụng Luật Quản lý thuế 2025 sửa đổi
Theo tiêu đề và phần nội dung chính của nguồn tin, Luật Quản lý thuế 2025 được sửa đổi từ ngày 01/3/2027. Tuy nhiên, phần cuối nguồn lại ghi Luật Trách nhiệm bồi thường của Nhà nước có hiệu lực từ ngày 01/3/2026 và các quy định sửa đổi Luật Quản lý thuế được áp dụng từ thời điểm này.
Do có sự không thống nhất về thời điểm hiệu lực, doanh nghiệp và người làm kế toán cần đối chiếu bản chính thức của Luật Trách nhiệm bồi thường của Nhà nước sửa đổi 2026, số 15/2026/QH16, cùng điều khoản hiệu lực trước khi áp dụng hoặc tư vấn.
Lưu ý chuyên môn cho doanh nghiệp
MAN – Master Accountant Network khuyến nghị doanh nghiệp, kế toán trưởng và bộ phận kế toán theo dõi bản chính thức của văn bản để xác định chính xác thời điểm áp dụng và phạm vi quyền, trách nhiệm được sửa đổi. Khi rà soát công việc thuế, doanh nghiệp nên:
- Rà soát các quyền của người nộp thuế theo Luật Quản lý thuế 2025, đặc biệt là quy định tại điểm n khoản 1 Điều 37.
- Lưu giữ hồ sơ, chứng từ và tài liệu liên quan đến các thủ tục thuế để phục vụ việc đối chiếu khi cần thiết.
- Phân biệt giữa quyền được bồi thường theo quy định pháp luật và việc phát sinh trách nhiệm bồi thường trong từng trường hợp cụ thể.
- Không tự xác định điều kiện, mức hoặc trình tự bồi thường khi chưa có căn cứ từ văn bản pháp luật đầy đủ.
Kết luận
Luật Trách nhiệm bồi thường của Nhà nước sửa đổi 2026, số 15/2026/QH16, bổ sung quy định về quyền được bồi thường thiệt hại của người nộp thuế và trách nhiệm bồi thường của cơ quan quản lý thuế tại Luật Quản lý thuế 2025. Doanh nghiệp cần cập nhật nội dung sửa đổi và kiểm chứng thời điểm hiệu lực chính thức trước khi triển khai công việc tuân thủ.
Nguồn bài viết: Luật Quản lý thuế 2025 chính thức được sửa đổi từ 01/3/2027
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức
Tin tức
Tin tức
Kiểm toán Tin tức
Tin tức Báo cáo Thuế
Kiểm toán Tin tức