

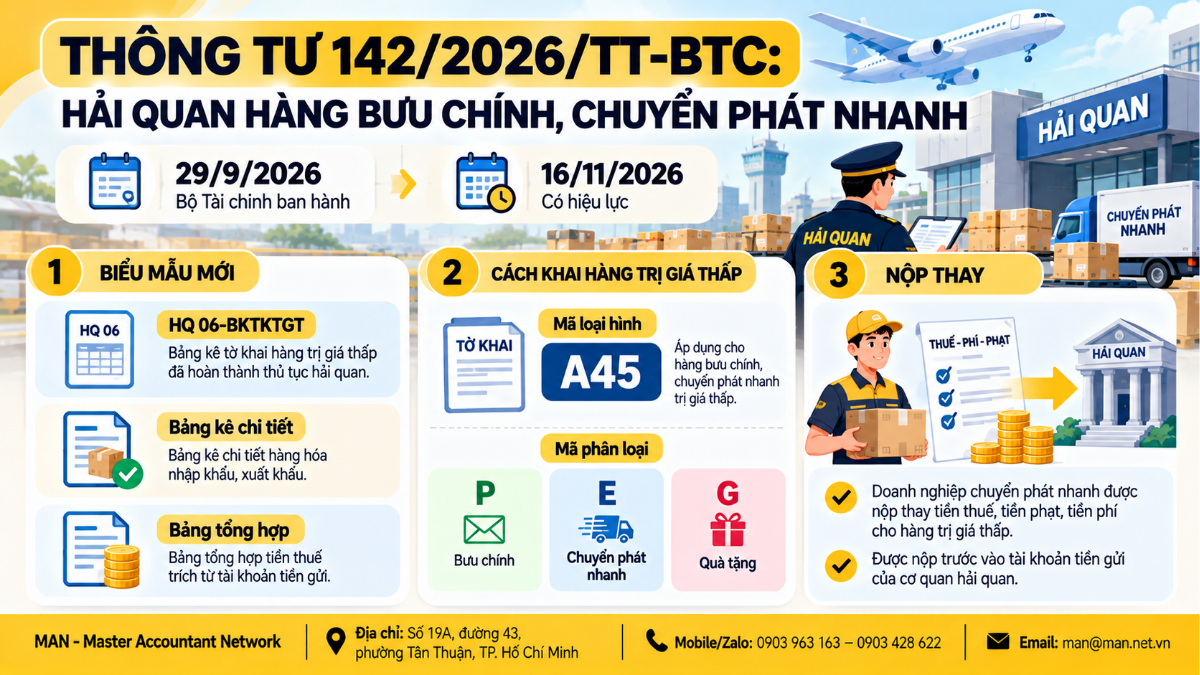
Mẫu HQ 06-BKTKTGT là Bảng kê tờ khai hàng hóa nhập khẩu, xuất khẩu trị giá thấp đã hoàn thành thủ tục hải quan, ban hành tại Phụ lục 1 Thông tư 142/2026/TT-BTC ngày 29/9/2026 của Bộ Tài chính. Mẫu áp dụng từ ngày 16/11/2026, khi thông tư có hiệu lực, trong thủ tục hải quan đối với hàng hóa gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế.
Mẫu HQ 06-BKTKTGT được ban hành tại văn bản nào
Theo Thư viện Pháp luật, Bảng kê tờ khai hàng hóa nhập khẩu/xuất khẩu trị giá thấp đã hoàn thành thủ tục hải quan (mẫu HQ 06-BKTKTGT) được quy định tại Phụ lục 1 ban hành kèm theo Thông tư 142/2026/TT-BTC. Biểu mẫu có thể tải về tại trang nguồn.
Thông tin chính về văn bản ban hành biểu mẫu:
| Nội dung | Thông tin |
| Văn bản | Thông tư 142/2026/TT-BTC |
| Cơ quan ban hành, ngày ban hành | Bộ Tài chính, ngày 29/9/2026 |
| Hiệu lực | Từ ngày 16/11/2026 |
| Phạm vi | Sửa đổi, bổ sung thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế |
| Văn bản được sửa đổi | Thông tư 49/2015/TT-BTC, Thông tư 191/2015/TT-BTC và các văn bản liên quan |
Các biểu mẫu được thay thế, bổ sung theo Thông tư 142/2026/TT-BTC
Theo Thời báo Tài chính Việt Nam, Thông tư 142/2026/TT-BTC thay thế, bổ sung ba nhóm biểu mẫu, trong đó có bảng kê theo mẫu HQ 06-BKTKTGT:
- Bảng kê chi tiết hàng hóa nhập khẩu, xuất khẩu.
- Bảng kê tờ khai hàng hóa nhập khẩu, xuất khẩu trị giá thấp đã hoàn thành thủ tục hải quan.
- Bảng tổng hợp tiền thuế trích từ tài khoản tiền gửi chuyển nộp ngân sách nhà nước.
Doanh nghiệp bưu chính, chuyển phát nhanh cần cập nhật biểu mẫu mới và hệ thống phần mềm khai báo trước ngày 16/11/2026.
Điểm mới với hàng hóa trị giá thấp
Ngoài biểu mẫu, Thông tư 142/2026/TT-BTC điều chỉnh cách khai đối với hàng hóa trị giá thấp gửi qua bưu chính, chuyển phát nhanh:
- Mã loại hình: tờ khai hàng hóa nhập khẩu trị giá thấp sử dụng mã loại hình A45.
- Mã phân loại hàng hóa: P đối với hàng bưu chính, E đối với hàng chuyển phát nhanh, G đối với hàng hóa là quà tặng.
- Nhóm 1 hàng bưu chính: hàng hóa có trị giá hải quan trong định mức miễn thuế nhập khẩu, đồng thời được miễn hoặc không thuộc diện phải có giấy phép, điều kiện, kiểm tra chuyên ngành.
- Định danh, xác thực điện tử: bổ sung với hàng bưu chính nhóm 1 và hàng chuyển phát nhanh nhóm 1, nhóm 2.
Doanh nghiệp chuyển phát nhanh được nộp thay chủ hàng tiền thuế, tiền phạt, tiền chậm nộp, lệ phí hải quan và có thể nộp trước vào tài khoản tiền gửi của cơ quan hải quan tại Kho bạc Nhà nước để trừ dần theo từng tờ khai. Doanh nghiệp tự khai, tự tính, tự nộp và chịu trách nhiệm với các khoản nộp thay.
Phương thức và địa điểm đăng ký tờ khai hải quan
Phương thức đăng ký tờ khai
Khoản 1 Điều 30 Luật Hải quan 2014 quy định hai phương thức: tờ khai hải quan điện tử đăng ký theo phương thức điện tử, tờ khai hải quan giấy đăng ký trực tiếp tại cơ quan hải quan. Tờ khai được đăng ký sau khi cơ quan hải quan chấp nhận việc khai; nếu không chấp nhận, cơ quan hải quan thông báo lý do bằng văn bản giấy hoặc qua phương thức điện tử. Luật Hải quan đang được sửa đổi, các điểm mới được tổng hợp tại bài Luật số 11/2026/QH16 sửa đổi Luật Hải quan.
Địa điểm đăng ký tờ khai
Theo khoản 1 Điều 19 Thông tư 38/2015/TT-BTC, được sửa đổi bởi khoản 7 Điều 1 Thông tư 121/2025/TT-BTC, địa điểm đăng ký tờ khai được xác định như sau:
- Hàng xuất khẩu: tại Hải quan nơi doanh nghiệp có trụ sở chính, chi nhánh hoặc cơ sở sản xuất; Hải quan quản lý địa điểm tập kết hàng xuất khẩu; hoặc Hải quan cửa khẩu xuất hàng.
- Hàng nhập khẩu: tại trụ sở Hải quan quản lý địa điểm lưu giữ hàng hóa, cảng đích ghi trên vận tải đơn, hợp đồng vận chuyển hoặc Hải quan nơi doanh nghiệp có trụ sở chính, chi nhánh, cơ sở sản xuất.
- Loại hình đặc thù: theo Nghị định 08/2015/NĐ-CP, được sửa đổi bởi Nghị định 167/2025/NĐ-CP, và hướng dẫn tại Thông tư 38/2015/TT-BTC; hoặc tại địa điểm theo quyết định của Thủ tướng Chính phủ.
Hệ thống tự động kiểm tra điều kiện đăng ký tờ khai, trong đó người khai không thuộc diện bị cưỡng chế dừng làm thủ tục hải quan (trừ một số trường hợp) và không thuộc các trạng thái như đã chấm dứt hiệu lực mã số thuế, tạm ngừng kinh doanh, không hoạt động tại địa chỉ đăng ký. Các vướng mắc khi áp dụng Thông tư 121/2025/TT-BTC được tổng hợp tại bài 40 giải đáp quy định mới về thủ tục hải quan 2026.
Lưu ý của MAN
Từ ngày 16/11/2026, doanh nghiệp bưu chính, chuyển phát nhanh và chủ hàng nhận hàng trị giá thấp nên chuẩn bị các nội dung sau:
- Tải và áp dụng mẫu HQ 06-BKTKTGT mới, ngừng dùng mẫu bảng kê cũ cho các tờ khai từ ngày thông tư có hiệu lực.
- Cập nhật phần mềm khai báo theo mã loại hình A45 và mã phân loại P, E, G.
- Đối chiếu bảng kê tờ khai trị giá thấp với chứng từ thu tiền, hóa đơn dịch vụ để phục vụ kiểm tra sau thông quan và quyết toán thuế.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Mẫu HQ 06-BKTKTGT là gì?
Là Bảng kê tờ khai hàng hóa nhập khẩu, xuất khẩu trị giá thấp đã hoàn thành thủ tục hải quan, quy định tại Phụ lục 1 Thông tư 142/2026/TT-BTC.
Mẫu HQ 06-BKTKTGT áp dụng từ ngày nào?
Từ ngày 16/11/2026, là ngày Thông tư 142/2026/TT-BTC của Bộ Tài chính có hiệu lực.
Tờ khai hàng trị giá thấp dùng mã loại hình nào?
Tờ khai hàng hóa nhập khẩu trị giá thấp sử dụng mã loại hình A45, với mã phân loại P cho hàng bưu chính, E cho hàng chuyển phát nhanh và G cho hàng quà tặng.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Báo cáo Thuế Tin tức
Tin tức Kế toán - Thuế