

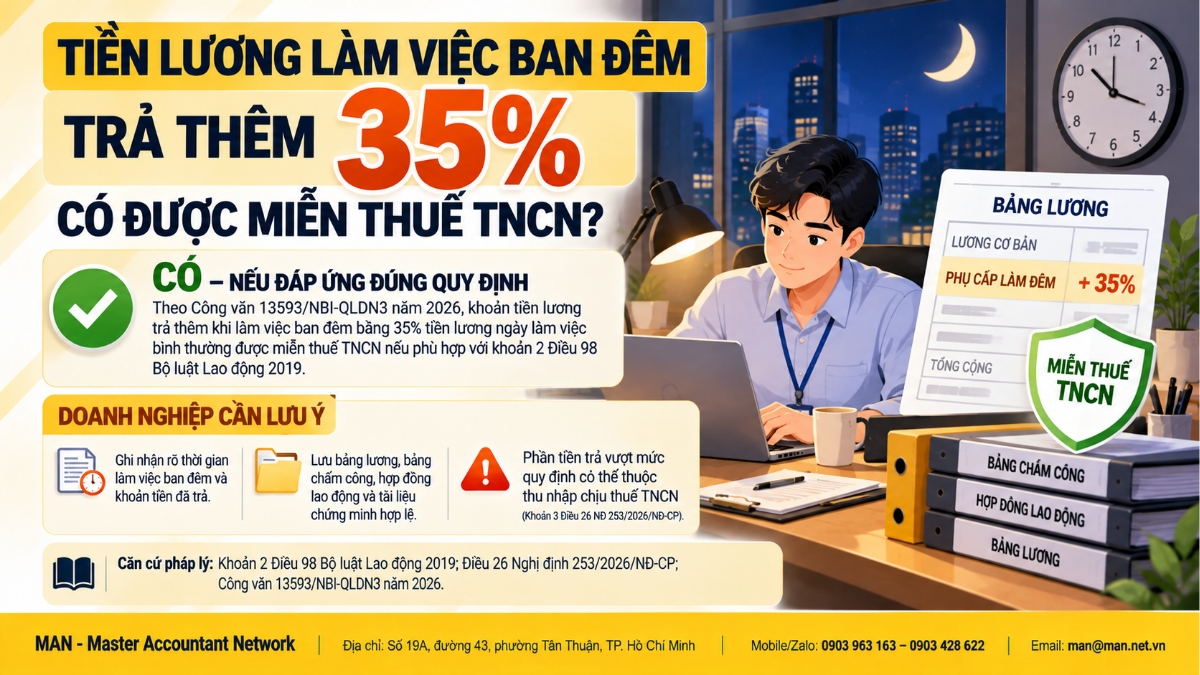
Tiền lương làm việc ban đêm được doanh nghiệp trả thêm bằng 35% tiền lương của ngày làm việc bình thường thuộc diện miễn thuế thu nhập cá nhân, nếu việc chi trả phù hợp khoản 2 Điều 98 Bộ luật Lao động 2019. Đây là hướng dẫn tại Công văn 13593/NBI-QLDN3 ngày 15/10/2026 của Thuế tỉnh Ninh Bình, căn cứ khoản 1 Điều 26 Nghị định 253/2026/NĐ-CP. Công văn cũng nhắc lại nghĩa vụ khấu trừ 10% với khoản lương trả cho người lao động đã nghỉ việc.
Công văn do Phó Trưởng Thuế tỉnh Đỗ Thị Thu Hiên ký, trả lời Công văn 25/2026/CV-SVWS của Công ty TNHH Hệ thống dây dẫn Sumi Việt Nam (Khu công nghiệp Đồng Văn II, tỉnh Ninh Bình) về chính sách thuế. Nội dung được Thư viện Pháp luật hệ thống ngày 28/10/2026, có ý nghĩa tham khảo cho mọi doanh nghiệp tổ chức ca đêm, đặc biệt là doanh nghiệp sản xuất trong khu công nghiệp.
Tiền lương làm việc ban đêm trả thêm 35% được miễn thuế
Thuế tỉnh Ninh Bình xác định: trường hợp công ty trả thêm tiền lương làm việc ban đêm cho người lao động bằng 35% tiền lương tính theo đơn giá tiền lương hoặc tiền lương thực trả theo công việc của ngày làm việc bình thường, việc chi trả này phù hợp khoản 2 Điều 98 Bộ luật Lao động 2019. Khoản tiền lương trả thêm do làm việc ban đêm vì vậy thuộc diện miễn thuế TNCN theo khoản 1 Điều 26 Nghị định 253/2026/NĐ-CP.
Kết luận này dựa trên hai căn cứ được công văn trích dẫn:
- Khoản 1 Điều 26 Nghị định 253/2026/NĐ-CP ngày 30/6/2026: miễn thuế TNCN đối với tiền lương, tiền công làm việc ban đêm, làm thêm giờ tại nơi làm việc phù hợp với quy định về điều kiện và thời gian theo pháp luật về lao động.
- Khoản 2 Điều 98 Bộ luật Lao động 2019: người lao động làm việc vào ban đêm được trả thêm ít nhất bằng 30% tiền lương tính theo đơn giá tiền lương hoặc tiền lương thực trả theo công việc của ngày làm việc bình thường.
Mức 35% cao hơn mức tối thiểu 30% của Bộ luật Lao động 2019, nên vẫn được xem là phù hợp pháp luật lao động và không bị tách phần chênh lệch 5% ra tính thuế.
Khi nào tiền lương làm việc ban đêm bị tính thuế
Khoản 3 Điều 26 Nghị định 253/2026/NĐ-CP quy định trường hợp tiền lương, tiền công làm việc ban đêm, làm thêm giờ, tiền lương trả cho những ngày không nghỉ phép vượt mức quy định của pháp luật thì phần vượt mức tính vào thu nhập chịu thuế của cá nhân. Với làm thêm giờ vào ban đêm, khoản 3 Điều 98 Bộ luật Lao động 2019 cho phép trả thêm 20% tiền lương của công việc làm vào ban ngày, ngoài các khoản trả theo khoản 1 và khoản 2 Điều 98.
Để được miễn, doanh nghiệp trả thu nhập phải lập bảng kê phản ánh rõ thời gian làm đêm, làm thêm giờ và khoản tiền lương đã trả, lưu tại doanh nghiệp và xuất trình khi cơ quan thuế yêu cầu. Nếu không lập bảng kê riêng, doanh nghiệp phải chứng minh qua bảng lương, bảng chấm công, hợp đồng lao động và tài liệu hợp pháp khác. Quy định tương tự áp dụng cho tiền lương ngày không nghỉ phép, phân tích tại bài thuế TNCN ngày không nghỉ phép năm 2026.
Ví dụ tính phần thu nhập được miễn
Giả sử người lao động có đơn giá tiền lương ngày làm việc bình thường là 50.000 đồng/giờ, làm 8 giờ ca đêm trong một ngày, doanh nghiệp trả thêm 35% theo quy chế lương. Số liệu dưới đây chỉ mang tính minh họa:
| Khoản mục | Cách tính | Số tiền (đồng) |
| Tiền lương theo đơn giá ngày làm việc bình thường | 50.000 x 8 giờ | 400.000 |
| Tiền lương trả thêm do làm việc ban đêm (35%) | 400.000 x 35% | 140.000 |
| Tổng tiền lương ca đêm | 400.000 + 140.000 | 540.000 |
Theo cách diễn đạt của Công văn 13593/NBI-QLDN3, khoản 140.000 đồng trả thêm do làm việc ban đêm thuộc diện miễn thuế TNCN, còn 400.000 đồng tiền lương theo đơn giá thông thường vẫn tính vào thu nhập chịu thuế.
Khấu trừ 10% khi trả lương cho người đã nghỉ việc
Phần thứ hai của công văn hướng dẫn theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP. Doanh nghiệp phát sinh khoản chi lương cho người lao động đã nghỉ việc từ 05 triệu đồng trở lên thì khấu trừ thuế 10% trước khi trả. Nếu cá nhân chỉ có thu nhập thuộc diện khấu trừ theo tỷ lệ này nhưng ước tính tổng thu nhập chịu thuế sau giảm trừ gia cảnh chưa đến mức phải nộp thuế, cá nhân làm cam kết gửi tổ chức trả thu nhập để tạm thời chưa khấu trừ. Hướng dẫn này thống nhất với Công văn 11593/NBI-QLDN3 về khấu trừ 10% sau khi nghỉ việc cùng của Thuế tỉnh Ninh Bình.
Kết thúc năm tính thuế, tổ chức trả thu nhập vẫn phải tổng hợp danh sách và thu nhập của những cá nhân chưa đến mức khấu trừ thuế, nộp cho cơ quan thuế. Các tình huống thường gặp khi chấm dứt hợp đồng có tại bài khấu trừ thuế TNCN khi nghỉ việc.
Các khoản tiền lương được miễn thuế TNCN
Điều 4, Điều 5 Luật Thuế thu nhập cá nhân 2025 liệt kê các khoản thu nhập từ tiền lương, tiền công được miễn thuế, gồm:
- Tiền lương làm việc ban đêm, làm thêm giờ, tiền lương, tiền công trả cho những ngày không nghỉ phép theo quy định của pháp luật.
- Tiền lương hưu do Quỹ bảo hiểm xã hội chi trả; thu nhập do quỹ bảo hiểm hưu trí bổ sung, quỹ hưu trí tự nguyện chi trả.
- Tiền lương, tiền công của thuyền viên người Việt Nam làm việc cho hãng tàu nước ngoài hoặc hãng tàu Việt Nam vận tải quốc tế.
- Tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo.
- Tiền lương, tiền công của chuyên gia nước ngoài làm việc tại chương trình, dự án ODA không hoàn lại, dự án phi chính phủ nước ngoài; người Việt Nam làm việc tại cơ quan đại diện tổ chức thuộc Hệ thống Liên hợp quốc; cá nhân tham gia lực lượng gìn giữ hòa bình của Liên hợp quốc.
- Tiền lương, tiền công trong 05 năm của nhân lực công nghiệp công nghệ số chất lượng cao và nhân lực công nghệ cao thuộc các trường hợp luật định.
Danh mục đầy đủ theo văn bản hướng dẫn được tổng hợp tại bài 22 trường hợp được miễn thuế TNCN theo Nghị định 253/2026/NĐ-CP. Thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập hoặc thời điểm người nộp thuế nhận được thu nhập, theo khoản 3 Điều 8 Luật Thuế thu nhập cá nhân 2025.
Góc nhìn chuyên môn của MAN
Công văn 13593/NBI-QLDN3 là văn bản trả lời riêng cho một doanh nghiệp, nhưng xác nhận cách hiểu quan trọng: tiền lương làm việc ban đêm trả cao hơn mức tối thiểu 30% vẫn được miễn thuế nếu phù hợp pháp luật lao động. Khi rà soát hồ sơ lương ca đêm, đội ngũ MAN – Master Accountant Network lưu ý doanh nghiệp:
- Ghi rõ tỷ lệ trả thêm làm đêm trong hợp đồng lao động, thỏa ước hoặc quy chế lương, để chứng minh khoản chi là tiền lương làm việc ban đêm chứ không phải phụ cấp, thưởng.
- Chấm công theo khung giờ làm việc ban đêm, tính từ 22 giờ đến 06 giờ sáng ngày hôm sau theo Điều 106 Bộ luật Lao động 2019; khoản trả thêm cho giờ ngoài khung này không phải tiền lương làm đêm.
- Tách riêng trên bảng lương phần trả thêm làm đêm, phần làm thêm giờ vào ban đêm và tiền lương theo đơn giá thông thường, vì chỉ phần trả thêm được loại khỏi thu nhập chịu thuế.
- Lưu bảng kê hoặc bảng chấm công, bảng lương đầy đủ cho từng kỳ để xuất trình khi cơ quan thuế kiểm tra quyết toán.
Từ năm 2026, toàn bộ tiền lương làm thêm giờ được miễn thuế TNCN theo luật mới, thay cho cách chỉ miễn phần chênh lệch trước đây. Các điểm thay đổi khác của văn bản hướng dẫn có tại bài Nghị định 253/2026/NĐ-CP điểm mới về thuế TNCN, còn cách xác định thu nhập tính thuế sau khi loại khoản miễn có tại bài cách tính thu nhập tính thuế TNCN từ tiền lương, tiền công.
Kết luận
Công văn 13593/NBI-QLDN3 khẳng định tiền lương làm việc ban đêm trả thêm từ mức tối thiểu 30% trở lên, như 35%, vẫn được miễn thuế TNCN khi phù hợp Bộ luật Lao động 2019 và khoản 1 Điều 26 Nghị định 253/2026/NĐ-CP. Doanh nghiệp có ca đêm nên rà lại quy chế lương, bảng chấm công và cách tách khoản trả thêm trên bảng lương trước kỳ quyết toán năm 2026. Doanh nghiệp cần rà soát chính sách lương và thuế TNCN có thể liên hệ đội ngũ MAN để được hỗ trợ.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Tiền lương làm việc ban đêm trả thêm 35% có được miễn thuế TNCN không?
Có. Theo Công văn 13593/NBI-QLDN3 ngày 15/10/2026 của Thuế tỉnh Ninh Bình, khoản trả thêm 35% phù hợp khoản 2 Điều 98 Bộ luật Lao động 2019 nên thuộc diện miễn thuế TNCN theo khoản 1 Điều 26 Nghị định 253/2026/NĐ-CP.
Doanh nghiệp cần chứng từ gì để miễn thuế tiền lương làm đêm?
Doanh nghiệp lập bảng kê phản ánh thời gian làm đêm, làm thêm giờ và khoản tiền lương đã trả; nếu không lập bảng kê riêng thì chứng minh qua bảng lương, bảng chấm công, hợp đồng lao động và tài liệu hợp pháp khác.
Trả lương cho người đã nghỉ việc có phải khấu trừ thuế không?
Có, nếu mức chi trả từ 05 triệu đồng/lần trở lên thì khấu trừ 10% theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, trừ trường hợp cá nhân đủ điều kiện làm cam kết.

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế