

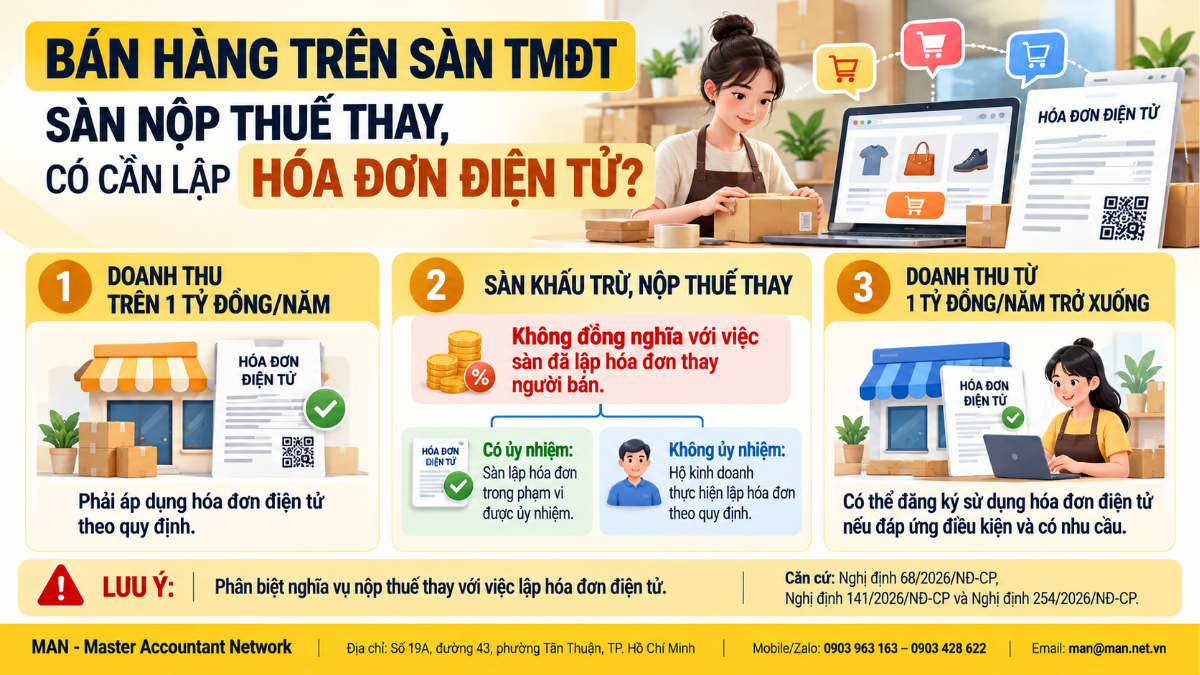
Hộ kinh doanh bán trên sàn TMĐT có phải lập hóa đơn hay không không phụ thuộc vào việc sàn đã khấu trừ, nộp thuế thay. Việc sàn khấu trừ, nộp thay thuế là nghĩa vụ theo pháp luật quản lý thuế, còn hóa đơn là nghĩa vụ của người bán. Theo Nghị định 254/2026/NĐ-CP, hộ kinh doanh có thể ủy nhiệm sàn lập hóa đơn, hoặc tự lập hóa đơn và có quyền yêu cầu sàn cung cấp thông tin người mua, đơn hàng.
Nội dung này được Thư viện Pháp luật hệ thống ngày 28/10/2026, dựa trên khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP ngày 05/3/2026 (sửa đổi bởi khoản 2 Điều 1 Nghị định 141/2026/NĐ-CP), khoản 5 Điều 4 và điểm c khoản 1 Điều 17 Nghị định 254/2026/NĐ-CP, cùng Điều 8 Thông tư 91/2026/TT-BTC. Đối tượng chịu tác động trực tiếp là hộ kinh doanh, cá nhân kinh doanh bán hàng qua sàn thương mại điện tử, nền tảng số.
Ai bắt buộc dùng hóa đơn điện tử
Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng phải áp dụng hóa đơn điện tử có mã của cơ quan thuế, hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế, theo điểm a khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP được sửa đổi bởi Nghị định 141/2026/NĐ-CP. Hộ có nhiều địa điểm kinh doanh dùng chung mã số thuế cho tất cả cửa hàng và phải ghi rõ mã địa điểm trên hóa đơn.
Hộ có doanh thu năm từ 01 tỷ đồng trở xuống không thuộc diện bắt buộc, nhưng nếu đáp ứng điều kiện và có nhu cầu thì được đăng ký sử dụng một trong hai loại hóa đơn trên (điểm b khoản 5 Điều 8). Các loại hóa đơn và trường hợp cụ thể được phân tích tại bài hóa đơn điện tử hộ kinh doanh trên 1 tỷ.
Hộ kinh doanh bán trên sàn TMĐT có phải lập hóa đơn không
Có, nếu thuộc diện sử dụng hóa đơn điện tử. Việc sàn đã khấu trừ, nộp thuế thay không thay thế nghĩa vụ lập hóa đơn của người bán. Theo phân tích của Thư viện Pháp luật trên cơ sở Nghị định 254/2026/NĐ-CP, hộ kinh doanh có hai cách thực hiện:
| Tiêu chí | Ủy nhiệm sàn TMĐT lập hóa đơn | Tự lập hóa đơn |
| Căn cứ | Khoản 5 Điều 4 Nghị định 254/2026/NĐ-CP: người bán được ủy nhiệm bên thứ ba lập hóa đơn | Điểm c khoản 1 Điều 17 Nghị định 254/2026/NĐ-CP: quyền yêu cầu sàn cung cấp thông tin |
| Đăng ký sử dụng hóa đơn | Hộ kinh doanh không phải đăng ký sử dụng hóa đơn khi ủy nhiệm đáp ứng điều kiện (theo phân tích của Thư viện Pháp luật) | Hộ kinh doanh đăng ký và tự lập hóa đơn |
| Thông tin để lập hóa đơn | Sàn lập trên dữ liệu đơn hàng của sàn | Yêu cầu sàn cung cấp thông tin người mua, giao dịch, thời điểm giao hàng và xác nhận trạng thái hoàn tất đơn hàng |
| Nghĩa vụ thuế của sàn | Nếu sàn đồng thời thuộc diện khấu trừ, khai thay, nộp thuế thay thì thực hiện theo pháp luật quản lý thuế | Như cột bên |
Như vậy, câu hỏi thực tế không phải là “có phải lập hóa đơn không”, mà là “ai lập”: hộ kinh doanh tự lập hay ủy nhiệm sàn lập thay.
Thủ tục khi ủy nhiệm sàn lập hóa đơn
Theo điểm c khoản 3 Điều 9 Thông tư 91/2026/TT-BTC, khi ủy nhiệm tổ chức kinh tế lập hóa đơn, hộ kinh doanh phải cung cấp cho bên nhận ủy nhiệm tên, địa chỉ, mã số thuế và thông tin thuộc đối tượng áp dụng hóa đơn điện tử theo Điều 6 Nghị định 254/2026/NĐ-CP. Tổ chức nhận ủy nhiệm thông báo danh sách hộ kinh doanh ủy nhiệm với cơ quan thuế theo Mẫu số 01/ĐKTĐ-HĐĐT Phụ lục III.
Hộ dưới 1 tỷ có được ngừng hóa đơn điện tử
Hộ kinh doanh đã đăng ký hóa đơn điện tử không thể chỉ vì doanh thu từ 01 tỷ đồng trở xuống mà tự ngừng sử dụng. Việc ngừng, tạm ngừng chỉ thực hiện theo các trường hợp và trình tự tại Điều 8 Thông tư 91/2026/TT-BTC. Các trường hợp liên quan trực tiếp đến hộ kinh doanh gồm:
- Chấm dứt hiệu lực mã số thuế hoặc tạm ngừng kinh doanh.
- Bị cơ quan thuế xác minh và thông báo không hoạt động tại địa chỉ đã đăng ký.
- Bị cưỡng chế nợ thuế bằng biện pháp ngừng sử dụng hóa đơn điện tử.
- Đang dùng hóa đơn khởi tạo từ máy tính tiền nhưng thay đổi ngành nghề, không còn đáp ứng điều kiện; tạm ngừng theo văn bản gửi cơ quan thuế theo Mẫu số 01/ĐKTĐ-HĐĐT.
- Được cấp mã số thuế trước 01/7/2025 nhưng thông tin không khớp cơ sở dữ liệu quốc gia về dân cư và không bổ sung trong 10 ngày làm việc theo yêu cầu.
- Có hành vi vi phạm, trốn thuế, hoặc thuộc diện rủi ro cao về thuế và hóa đơn theo Thông tư 94/2026/TT-BTC.
Trình tự ngừng, thời hạn giải trình 03 ngày làm việc và cách xử lý khi bị cơ quan thuế ngừng hóa đơn được MAN tổng hợp tại bài Thông tư 91/2026/TT-BTC về hóa đơn điện tử.
Khai thác thông tin hóa đơn trên hệ thống thuế
Điều 37 Nghị định 254/2026/NĐ-CP cho phép người bán, bên nhận ủy nhiệm lập hóa đơn và người mua khai thác thông tin hóa đơn điện tử trên Hệ thống thông tin quản lý thuế. Cơ quan nhà nước, tổ chức tín dụng, tổ chức cung cấp dịch vụ hóa đơn và tổ chức được người bán ủy quyền tra cứu theo văn bản thống nhất với cơ quan thuế hoặc qua dịch vụ truy vấn trực tiếp; mỗi cơ quan, tổ chức đồng cấp được cấp tối đa 02 tài khoản. Bên sử dụng thông tin phải cử đầu mối đăng ký và thông báo cho Cục Thuế.
Góc nhìn chuyên môn của MAN
Hiểu nhầm phổ biến nhất của người bán trên sàn là coi số thuế sàn đã khấu trừ trên đơn hàng là “xong nghĩa vụ”. Khấu trừ, nộp thay giải quyết phần thuế; hóa đơn là chứng từ bán hàng, vẫn phải có khi hộ kinh doanh thuộc diện sử dụng hóa đơn hoặc đã đăng ký sử dụng. Đội ngũ MAN – Master Accountant Network khuyến nghị:
- Xác định doanh thu năm của tất cả kênh, cả sàn và bán trực tiếp, để biết có vượt ngưỡng 01 tỷ đồng hay không; ngưỡng là “trên 01 tỷ đồng”, doanh thu đúng 01 tỷ đồng chưa thuộc diện bắt buộc.
- Kiểm tra sàn đang bán có cung cấp dịch vụ nhận ủy nhiệm lập hóa đơn không; nếu có, đối chiếu điều khoản ủy nhiệm và việc sàn đã thông báo danh sách với cơ quan thuế theo Mẫu số 01/ĐKTĐ-HĐĐT.
- Nếu tự lập hóa đơn, thiết lập quy trình lấy dữ liệu đơn hàng hoàn tất từ sàn theo ngày, tránh lập sai thời điểm hoặc bỏ sót đơn.
- Đối chiếu số thuế sàn đã khấu trừ với doanh thu tự kê khai để tránh chênh lệch; quy định khấu trừ, nộp thay của sàn được tổng hợp tại bài quản lý thuế thương mại điện tử theo Nghị định 117/2025/NĐ-CP.
Hộ kinh doanh đã đăng ký hóa đơn mà muốn ngừng vì doanh thu thấp nên liên hệ cơ quan thuế quản lý trực tiếp trước, không tự ý ngừng để tránh bị xử phạt về chứng từ.
Kết luận
Hộ kinh doanh bán trên sàn TMĐT có phải lập hóa đơn hay không phụ thuộc vào việc có thuộc diện sử dụng hóa đơn điện tử, không phụ thuộc việc sàn đã khấu trừ thuế. Khi đã thuộc diện, hộ kinh doanh chọn ủy nhiệm sàn lập hoặc tự lập dựa trên dữ liệu sàn cung cấp, và không tự ý ngừng hóa đơn chỉ vì doanh thu thấp. Hộ cần thiết lập sổ sách, hóa đơn cho nhiều kênh bán có thể tham khảo dịch vụ kế toán cho hộ kinh doanh của MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Sàn đã khấu trừ thuế thì hộ kinh doanh có phải lập hóa đơn không?
Có, nếu hộ kinh doanh thuộc diện sử dụng hóa đơn điện tử. Việc khấu trừ, nộp thuế thay của sàn không thay thế hóa đơn; hộ kinh doanh có thể ủy nhiệm sàn lập hóa đơn hoặc tự lập theo Nghị định 254/2026/NĐ-CP.
Hộ kinh doanh có được ủy nhiệm sàn TMĐT lập hóa đơn không?
Được. Khoản 5 Điều 4 Nghị định 254/2026/NĐ-CP cho phép người bán ủy nhiệm bên thứ ba lập hóa đơn; tổ chức nhận ủy nhiệm thông báo danh sách hộ kinh doanh với cơ quan thuế theo Mẫu số 01/ĐKTĐ-HĐĐT Thông tư 91/2026/TT-BTC.
Hộ kinh doanh dưới 1 tỷ có được ngừng dùng hóa đơn điện tử không?
Không thể chỉ căn cứ vào doanh thu từ 01 tỷ đồng trở xuống để tự ngừng. Việc ngừng, tạm ngừng thực hiện theo các trường hợp và trình tự tại Điều 8 Thông tư 91/2026/TT-BTC.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế