

Công văn 6810/CT-QLNT ngày 14/09/2026 của Cục Thuế hướng dẫn tỷ giá trên hóa đơn đối với giao dịch ngoại tệ. Văn bản làm rõ tỷ giá khai thuế, khoản thu khác bằng ngoại tệ theo Nghị định 252/2026/NĐ-CP và tỷ giá giao dịch thực tế trên hóa đơn theo quy định pháp luật về kế toán.
Cục Thuế ban hành Công văn 6810/CT-QLNT về tỷ giá trên hóa đơn
Ngày 14/09/2026, Bộ Tài chính – Cục Thuế ban hành Công văn số 6810/CT-QLNT về việc hướng dẫn tỷ giá trên hóa đơn. Văn bản được ban hành nhằm thống nhất việc thực hiện pháp luật sau khi Cục Thuế nhận được một số phản ánh về việc xác định tỷ giá ngoại tệ thể hiện trên hóa đơn điện tử.
Công văn được gửi đến các hiệp hội và cơ quan thuế địa phương để tuyên truyền, hướng dẫn người nộp thuế thực hiện thống nhất. Các đơn vị được nêu tại mục “Kính gửi” gồm Hiệp hội Doanh nghiệp Đầu tư nước ngoài, Hiệp hội chế biến và xuất khẩu thủy sản, Hiệp hội Hồ tiêu và cây gia vị Việt Nam và Hiệp hội doanh nghiệp Hàn Quốc.
Căn cứ pháp lý của Công văn 6810/CT-QLNT
Công văn viện dẫn các quy định về hóa đơn điện tử, quản lý thuế và kế toán làm cơ sở hướng dẫn xác định tỷ giá. Các văn bản được nêu trong công văn gồm:
- Nghị định 254/2026/NĐ-CP ngày 30/06/2026
- Luật Quản lý thuế số 108/2025/QH15
- Nghị định 252/2026/NĐ-CP
Căn cứ trực tiếp được nêu tại phần dẫn của công văn là điểm c.1 khoản 8 Điều 10 Nghị định 254/2026/NĐ-CP và khoản 1, khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15.
Hai trường hợp xác định tỷ giá được hướng dẫn
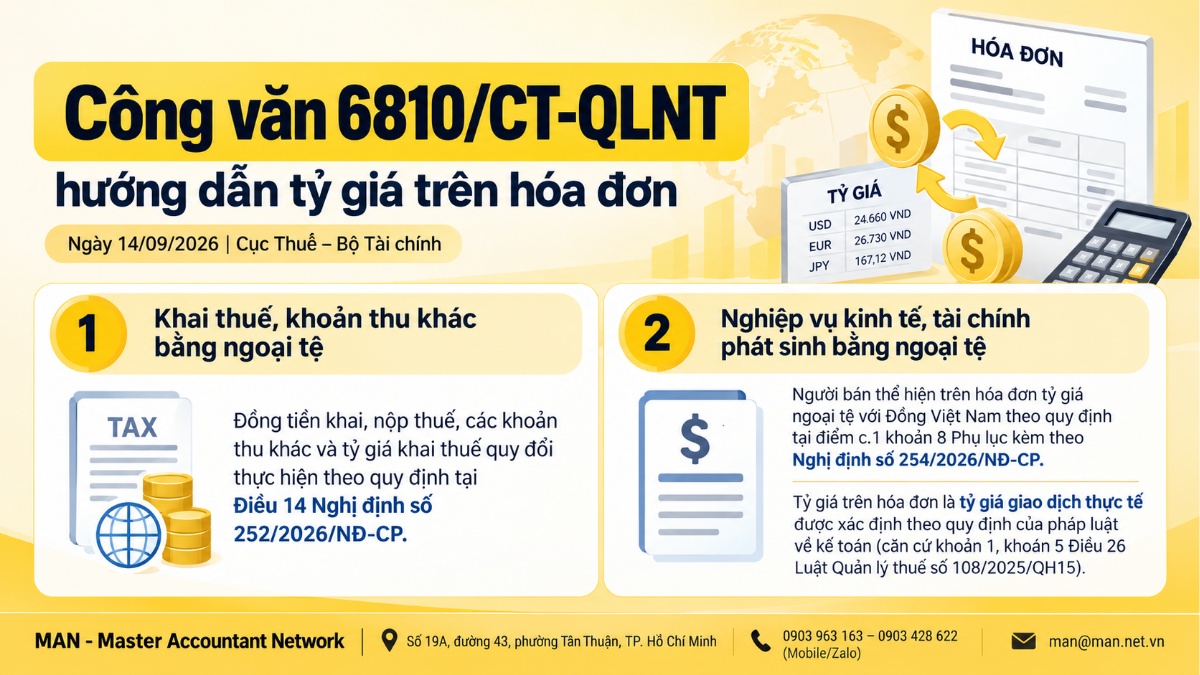
Công văn 6810/CT-QLNT nêu hai trường hợp xác định tỷ giá như sau:
- Đối với các trường hợp được khai thuế, khoản thu khác bằng ngoại tệ. Đối với các trường hợp được khai thuế, khoản thu khác bằng ngoại tệ quy định tại khoản 1 Điều 14 Nghị định số 252/2026/NĐ-CP thì đồng tiền khai, nộp thuế, các khoản thu khác và tỷ giá khai thuế quy đổi thực hiện theo quy định tại Điều 14 Nghị định số 252/2026/NĐ-CP.
- Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ. Trường hợp nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối thì người bán thể hiện trên hóa đơn tỷ giá ngoại tệ với Đồng Việt Nam theo quy định tại điểm c.1 khoản 8 Phụ lục kèm theo Nghị định số 254/2026/NĐ-CP. Căn cứ quy định tại khoản 1, khoản 5 Điều 26 Luật Quản lý thuế số 108/2025/QH15 và pháp luật về kế toán, tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo quy định của pháp luật về kế toán.
Doanh nghiệp cần lưu ý khi lập hóa đơn có phát sinh ngoại tệ
Doanh nghiệp cần xác định đúng trường hợp nghiệp vụ trước khi lựa chọn căn cứ tỷ giá. Công văn 6810/CT-QLNT dẫn chiếu các căn cứ khác nhau cho từng trường hợp, do đó không nên mặc nhiên sử dụng cùng một căn cứ tỷ giá cho mọi nghiệp vụ.
Để hỗ trợ quá trình rà soát nghiệp vụ, doanh nghiệp có thể thực hiện các bước sau:
- Xác định bản chất giao dịch và trường hợp pháp lý áp dụng.
- Đối chiếu căn cứ xác định tỷ giá trên hóa đơn.
- Kiểm tra quy định kế toán về tỷ giá giao dịch thực tế.
- Rà soát thông tin tỷ giá ngoại tệ với Đồng Việt Nam trên hóa đơn.
Các bước trên là khuyến nghị thực hành của MAN nhằm hỗ trợ doanh nghiệp rà soát quy trình; không phải một quy trình kiểm tra nội bộ được quy định riêng trong công văn.
Góc nhìn chuyên môn của MAN
MAN – Master Accountant Network lưu ý doanh nghiệp có giao dịch ngoại tệ cần phân biệt rõ tỷ giá trên hóa đơn và tỷ giá khai thuế, khoản thu khác bằng ngoại tệ. Đối với nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo pháp luật về ngoại hối, tỷ giá thể hiện trên hóa đơn được xác định là tỷ giá giao dịch thực tế theo quy định của pháp luật về kế toán.
Khi triển khai thực tế, bộ phận kế toán nên đối chiếu bản chất giao dịch, căn cứ pháp lý và hồ sơ kế toán liên quan. Doanh nghiệp có thể tham khảo dịch vụ kế toán tại TP.HCM của MAN để tìm hiểu thêm các nội dung liên quan đến tổ chức công tác kế toán.
Thời điểm ban hành và áp dụng Công văn 6810/CT-QLNT
Công văn 6810/CT-QLNT được ban hành ngày 14/09/2026. Trong bản công văn 2 trang, không có quy định riêng về ngày hiệu lực hoặc điều khoản chuyển tiếp. Doanh nghiệp cần đối chiếu văn bản gốc và các quy định pháp luật liên quan khi áp dụng cho từng giao dịch thực tế.
Kết luận
Công văn 6810/CT-QLNT ngày 14/09/2026 của Bộ Tài chính – Cục Thuế hướng dẫn việc xác định tỷ giá trên hóa đơn đối với nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ. Theo hướng dẫn tại điểm 2 của công văn, tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo quy định của pháp luật về kế toán.
Doanh nghiệp và người làm kế toán cần xác định đúng trường hợp áp dụng, đối chiếu căn cứ pháp lý và rà soát quy trình lập hóa đơn để thực hiện thống nhất theo quy định.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức
Tin tức
Tin tức
Kiểm toán Tin tức
Tin tức Báo cáo Thuế
Kiểm toán Tin tức