

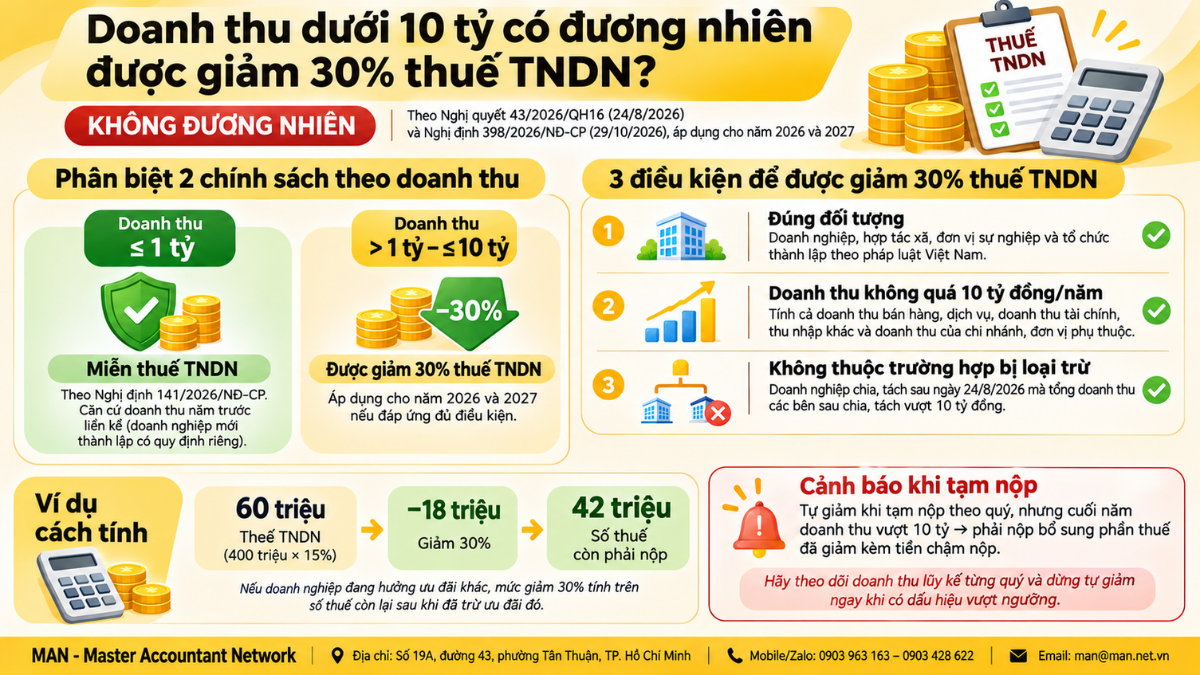
Giảm 30% thuế TNDN năm 2026 và 2027 không tự động áp dụng cho mọi doanh nghiệp có doanh thu dưới 10 tỷ đồng. Theo Nghị quyết 43/2026/QH16 và Điều 3 Nghị định 398/2026/NĐ-CP, doanh nghiệp phải được thành lập theo pháp luật Việt Nam, có doanh thu thực tế từng năm không quá 10 tỷ đồng và không thuộc trường hợp chia, tách bị loại trừ. Nếu tự giảm khi tạm nộp mà cuối năm doanh thu vượt ngưỡng, doanh nghiệp phải nộp bù kèm tiền chậm nộp.
Điều kiện được giảm 30% thuế TNDN năm 2026, 2027
Nghị quyết 43/2026/QH16 được Quốc hội thông qua và có hiệu lực từ ngày 24/8/2026; Nghị định 398/2026/NĐ-CP hướng dẫn chi tiết có hiệu lực từ ngày 29/10/2026. Cả hai áp dụng cho kỳ tính thuế năm 2026 và năm 2027. Để được giảm 30% thuế TNDN, doanh nghiệp phải đáp ứng đồng thời các điều kiện sau:
- Đối tượng: doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã, đơn vị sự nghiệp hoặc tổ chức khác được thành lập theo pháp luật Việt Nam, có hoạt động sản xuất kinh doanh có thu nhập.
- Doanh thu: doanh thu hằng năm của năm 2026, năm 2027 không quá 10 tỷ đồng, xét riêng từng năm.
- Không bị loại trừ: doanh nghiệp hình thành từ chia, tách sau ngày 24/8/2026 mà tổng doanh thu các doanh nghiệp sau chia, tách vượt 10 tỷ đồng thì không được giảm, kể cả khi doanh thu riêng của từng doanh nghiệp dưới ngưỡng.
Điều kiện chia, tách nhằm ngăn việc tách một doanh nghiệp lớn thành nhiều đơn vị nhỏ chỉ để hưởng ưu đãi. Phân tích đầy đủ về chính sách được MAN tổng hợp tại bài Nghị quyết 43/2026/QH16.
Doanh thu 10 tỷ được tính thế nào
Theo tóm tắt Nghị định 398/2026/NĐ-CP của Cổng phổ biến pháp luật Cần Thơ, doanh thu để xét giảm 30% thuế TNDN gồm doanh thu bán hàng hóa, dịch vụ sau khi trừ các khoản giảm trừ, doanh thu hoạt động tài chính và thu nhập khác. Doanh thu của chi nhánh, đơn vị phụ thuộc được cộng vào nếu thể hiện trên báo cáo tài chính năm hợp nhất. Với kỳ tính thuế đầu tiên hoặc kỳ ngắn được ghép, doanh thu được quy đổi theo 12 tháng.
Như vậy, doanh nghiệp có doanh thu bán hàng 9,5 tỷ đồng nhưng thêm 700 triệu đồng thu nhập khác từ thanh lý tài sản sẽ có tổng doanh thu 10,2 tỷ đồng và không được giảm 30% thuế TNDN. Đây là trường hợp dễ bị bỏ sót nhất khi chỉ nhìn vào doanh thu bán hàng.
Hai mốc doanh thu khác nhau doanh nghiệp dễ nhầm
Một doanh nghiệp có thể cùng lúc áp dụng thuế suất ưu đãi theo quy mô và được giảm 30% thuế TNDN, nhưng hai chính sách dùng hai căn cứ doanh thu khác nhau. Bảng sau so sánh để tránh nhầm lẫn:
| Nội dung | Thuế suất theo quy mô | Giảm 30% thuế TNDN |
| Căn cứ | Điều 10 Luật Thuế TNDN 2025 | Nghị quyết 43/2026/QH16, Nghị định 398/2026/NĐ-CP |
| Doanh thu xét | Tổng doanh thu của kỳ tính thuế trước liền kề | Doanh thu thực tế của chính năm 2026, năm 2027 |
| Mốc áp dụng | Không quá 3 tỷ: 15%; trên 3 tỷ đến 50 tỷ: 17%; còn lại 20% | Không quá 10 tỷ đồng |
| Thời hạn | Áp dụng lâu dài | Chỉ năm 2026 và năm 2027 |
Vì vậy, câu hỏi “doanh thu 10 tỷ đóng thuế bao nhiêu phần trăm” cần tách làm hai bước. Thuế suất 17% áp dụng khi doanh thu năm trước trên 3 tỷ đến không quá 50 tỷ đồng, trừ hoạt động dầu khí, tài nguyên quý hiếm và đối tượng ưu đãi thuế suất tại Điều 13 Luật Thuế TNDN 2025. Sau đó mới xét việc giảm 30% thuế TNDN dựa trên doanh thu của năm đang tính thuế.
Doanh nghiệp doanh thu không quá 1 tỷ đồng
Từ năm 2026, doanh nghiệp có tổng doanh thu năm từ 1 tỷ đồng trở xuống được miễn thuế TNDN theo Nghị định 141/2026/NĐ-CP. Với nhóm này, giảm 30% thuế TNDN không còn ý nghĩa vì số thuế phải nộp đã bằng không. Chính sách giảm 30% thuế TNDN vì vậy tác động chủ yếu đến doanh nghiệp có doanh thu trên 1 tỷ đến không quá 10 tỷ đồng.
Cách tính giảm 30% thuế TNDN
Mức giảm 30% thuế TNDN tính trên số thuế phải nộp của toàn bộ thu nhập trong năm. Nếu doanh nghiệp đang hưởng ưu đãi khác như thuế suất ưu đãi hay miễn, giảm theo dự án, mức giảm 30% được tính trên số thuế còn phải nộp sau khi đã trừ các ưu đãi đó.
Ví dụ, doanh nghiệp có doanh thu năm 2025 là 2,5 tỷ đồng nên áp dụng thuế suất 15% cho năm 2026. Doanh thu năm 2026 là 6 tỷ đồng, thu nhập tính thuế 400 triệu đồng:
- Thuế TNDN theo thuế suất 15%: 400.000.000 × 15% = 60.000.000 đồng.
- Số được giảm 30% thuế TNDN: 60.000.000 × 30% = 18.000.000 đồng.
- Số thuế còn phải nộp: 60.000.000 − 18.000.000 = 42.000.000 đồng.
Trường hợp doanh nghiệp được hưởng nhiều mức ưu đãi khác nhau cho cùng một khoản thu nhập, khoản 2 Điều 23 Nghị định 320/2025/NĐ-CP cho phép lựa chọn mức có lợi nhất, nhưng phải trừ thời gian ưu đãi đã hưởng khi chuyển tiêu chí và không được đổi lại sau khi đã chọn.
Tự giảm khi tạm nộp và rủi ro khi vượt 10 tỷ
Doanh nghiệp dự kiến doanh thu năm không quá 10 tỷ đồng được tự xác định số giảm 30% thuế TNDN khi tạm nộp theo quý. Cách kê khai được Cục Thuế hướng dẫn tại Công văn 168/TCS7-HCNVDT.
Rủi ro nằm ở cuối năm. Nếu doanh thu thực tế vượt 10 tỷ đồng, doanh nghiệp phải kê khai, nộp đủ số thuế theo quy định và chịu tiền chậm nộp theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP. Đây là điểm khác với hộ, cá nhân kinh doanh: theo Cổng thông tin điện tử Hà Tĩnh, cá nhân kinh doanh vượt ngưỡng chỉ phải nộp lại số đã giảm mà không bị tính tiền chậm nộp đến hạn nộp hồ sơ của kỳ vượt ngưỡng.
Với doanh nghiệp có doanh thu sát 10 tỷ đồng, kế toán nên theo dõi doanh thu lũy kế từng quý, cộng cả doanh thu tài chính và thu nhập khác. Nếu dự báo khả năng vượt ngưỡng, doanh nghiệp nên dừng tự giảm từ quý tiếp theo để hạn chế số tiền chậm nộp khi quyết toán.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Chuyển giá
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế