

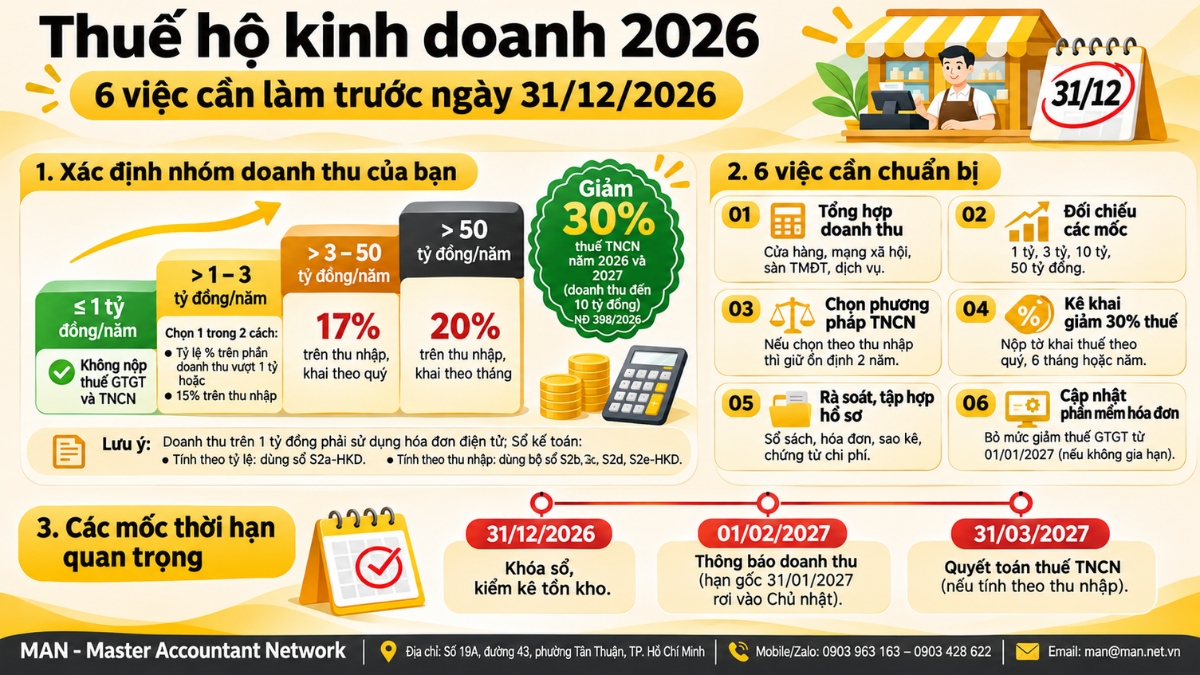
Thuế hộ kinh doanh 2026 được xác định theo Nghị định 68/2026/NĐ-CP, sửa đổi bởi Nghị định 141/2026/NĐ-CP: doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN. Trước ngày 31/12/2026, hộ kinh doanh cần chốt doanh thu theo các mốc 1 tỷ, 3 tỷ và 10 tỷ đồng để chọn phương pháp tính thuế cho năm 2027, kiểm tra điều kiện giảm 30% thuế TNCN và chỉnh lại hóa đơn trước khi mức giảm thuế GTGT hết hạn.
Những thay đổi chính của thuế hộ kinh doanh 2026
Ba văn bản tạo nên khung thuế hộ kinh doanh 2026 gồm:
- Nghị định 141/2026/NĐ-CP ngày 29/4/2026: sửa Nghị định 68/2026/NĐ-CP, nâng ngưỡng doanh thu không phải nộp thuế từ 500 triệu lên 1 tỷ đồng mỗi năm, áp dụng từ ngày 01/01/2026 (tóm tắt của Cổng phổ biến pháp luật TP Cần Thơ). MAN đã tổng hợp các điểm mới của Nghị định 141/2026.
- Nghị định 398/2026/NĐ-CP: hướng dẫn Nghị quyết 43/2026/QH16, giảm 30% thuế TNCN cho hộ, cá nhân kinh doanh có doanh thu năm không quá 10 tỷ đồng trong hai năm 2026, 2027, hiệu lực từ ngày 29/10/2026.
- Nghị định 174/2025/NĐ-CP: giảm thuế GTGT với hàng hóa, dịch vụ đủ điều kiện từ ngày 01/7/2025 đến hết ngày 31/12/2026.
6 việc về thuế hộ kinh doanh 2026 cần làm trước ngày 31/12/2026
Rà soát doanh thu năm 2026 theo từng mốc
Với thuế hộ kinh doanh 2026, doanh thu thực tế năm quyết định hộ kinh doanh có phải nộp thuế GTGT, thuế TNCN hay không và phải áp dụng phương pháp tính thuế nào trong năm 2027. Bảng sau tóm tắt nghĩa vụ theo từng mốc doanh thu:
| Doanh thu năm 2026 | Nghĩa vụ và chính sách thuế |
| Từ 1 tỷ đồng trở xuống | Không phải nộp thuế GTGT và thuế TNCN từ hoạt động kinh doanh. |
| Trên 1 tỷ đến 3 tỷ đồng | Nộp thuế GTGT theo tỷ lệ trên doanh thu; được chọn tính thuế TNCN theo doanh thu hoặc theo thu nhập với thuế suất 15%. |
| Trên 3 tỷ đến 50 tỷ đồng | Tính thuế TNCN theo thu nhập tính thuế, thuế suất 17%. |
| Trên 50 tỷ đồng | Tính thuế TNCN theo thu nhập tính thuế, thuế suất 20%. |
Doanh thu phải cộng từ mọi địa điểm và kênh bán: cửa hàng, mạng xã hội, website, sàn thương mại điện tử, hoạt động dịch vụ, gia công. Hộ kinh doanh nên đối chiếu sổ bán hàng với hóa đơn, sao kê ngân hàng, dữ liệu sàn và các khoản phải thu, vì cơ quan thuế có thể dùng chính các nguồn dữ liệu này để kiểm tra.
Xác định nghĩa vụ khi doanh thu vượt 1 tỷ đồng
Khi doanh thu vượt 1 tỷ đồng, thuế hộ kinh doanh 2026 kéo theo các nghĩa vụ sau:
- Kê khai, nộp thuế GTGT theo tỷ lệ % trên doanh thu chịu thuế của từng ngành nghề.
- Kê khai, nộp thuế TNCN theo phương pháp đã chọn hoặc phương pháp bắt buộc.
- Đăng ký hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền, trong 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 1 tỷ đồng.
- Chuyển sang sổ kế toán mẫu S2a-HKD và khai thuế theo mẫu 01/CNKD theo quý.
Chọn phương pháp tính thuế TNCN cho năm 2027
Kết quả quyết toán thuế hộ kinh doanh 2026 và doanh thu năm 2026 là căn cứ chọn phương pháp tính thuế TNCN cho năm 2027. Bảng dưới so sánh cách tính theo từng mức doanh thu:
| Doanh thu năm | Cách tính thuế TNCN | Kỳ khai | Lưu ý |
| Trên 1 tỷ đến 3 tỷ (cách 1) | (Doanh thu − 1 tỷ) × tỷ lệ 0,5% đến 5% tùy ngành | Theo quý, nộp trước ngày cuối tháng đầu quý sau | Phần 1 tỷ đầu tiên không tính thuế TNCN |
| Trên 1 tỷ đến 3 tỷ (cách 2) | (Doanh thu − Chi phí) × 15% | Tạm nộp theo quý, quyết toán năm | Không áp dụng cho thuê bất động sản |
| Trên 3 tỷ đến 50 tỷ | (Doanh thu − Chi phí) × 17% | Tạm nộp theo quý, quyết toán năm | Bắt buộc tính theo thu nhập |
| Trên 50 tỷ | (Doanh thu − Chi phí) × 20% | Tạm nộp theo tháng, quyết toán năm | Bắt buộc tính theo thu nhập |
Theo điểm d khoản 5 Điều 4 Nghị định 68/2026/NĐ-CP, sửa đổi bởi Nghị định 141/2026/NĐ-CP, có hai điểm cần lưu ý:
- Hộ đang tính theo tỷ lệ trên doanh thu mà doanh thu thực tế năm vượt 3 tỷ đồng thì từ năm tiếp theo mới phải chuyển sang tính theo thu nhập. Ví dụ, doanh thu năm 2026 đạt 3,2 tỷ đồng thì từ năm 2027 phải tính thuế theo thu nhập.
- Hộ đã chọn tính theo thu nhập phải giữ ổn định phương pháp này trong 2 năm liên tục. Ví dụ, năm 2026 đã chọn tính theo thu nhập thì năm 2027 vẫn phải tiếp tục, kể cả khi doanh thu dưới 3 tỷ đồng.
Vì vậy, hộ có doanh thu sát mốc 3 tỷ đồng nên ước tính cả chi phí có hóa đơn, chứng từ trước khi quyết định, vì lựa chọn tính theo thu nhập sẽ ràng buộc sang cả năm 2027.
Kiểm tra điều kiện giảm 30% thuế TNCN năm 2026 và 2027
Theo Nghị định 398/2026/NĐ-CP, hộ và cá nhân kinh doanh cư trú có doanh thu năm không quá 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp từ hoạt động sản xuất, kinh doanh, không phân biệt phương pháp tính thuế (theo Cổng thông tin điện tử Hà Tĩnh). Mức giảm này chỉ áp dụng với phần thuế TNCN trong thuế hộ kinh doanh 2026 và 2027, không áp dụng cho thuế GTGT.
Mức giảm được kê khai cùng hồ sơ khai thuế theo quý, 6 tháng hoặc năm. Nếu doanh thu lũy kế từ đầu năm vượt 10 tỷ đồng, hộ kinh doanh mất điều kiện và phải nộp lại số thuế đã giảm tại kỳ vượt mốc, không bị tính tiền chậm nộp đến hạn nộp hồ sơ của kỳ đó. Cách kê khai được hướng dẫn chi tiết tại Công văn 168/TCS7-HCNVDT.
Chuẩn bị sổ sách, hóa đơn và hồ sơ quyết toán
Để quyết toán thuế hộ kinh doanh 2026 thuận lợi, trước khi khóa sổ hộ kinh doanh nên tập hợp:
- Sổ theo dõi doanh thu, sổ bán hàng của từng địa điểm và từng kênh bán.
- Hóa đơn điện tử đã lập, hóa đơn mua hàng hóa, dịch vụ.
- Chứng từ thanh toán, sao kê ngân hàng, dữ liệu ví điện tử và sàn thương mại điện tử.
- Hóa đơn, chứng từ chứng minh chi phí được trừ nếu tính thuế theo thu nhập.
- Hồ sơ khai thuế GTGT, TNCN và hồ sơ khai giảm thuế TNCN nếu có.
Hộ chuyển từ tính theo doanh thu sang tính theo thu nhập từ năm 2027 nên kiểm kê hàng tồn kho, tài sản tại ngày 31/12/2026 để có số đầu kỳ ghi nhận chi phí. Hai mốc thời hạn kê khai thuế hộ kinh doanh 2026 cần ghi nhớ:
| Thời hạn | Công việc |
| 31/01/2027 | Thông báo doanh thu 6 tháng cuối năm 2026 hoặc doanh thu năm với trường hợp thuộc diện thông báo, kèm hồ sơ khai thuế tương ứng. |
| 31/03/2027 | Quyết toán thuế TNCN năm 2026 với hộ, cá nhân kinh doanh tính thuế theo thu nhập. |
Ngày 31/01/2027 là Chủ nhật, vì vậy hạn nộp được lùi sang ngày làm việc tiếp theo là thứ Hai 01/02/2027. Ngày 31/03/2027 rơi vào thứ Tư.
Chỉnh cấu hình hóa đơn trước khi chuyển sang năm 2027
Nghị định 174/2025/NĐ-CP cho hộ kinh doanh tính thuế GTGT theo tỷ lệ trên doanh thu được giảm 20% mức tỷ lệ % khi xuất hóa đơn hàng hóa, dịch vụ đủ điều kiện, đến hết ngày 31/12/2026. Từ ngày 01/01/2027, nếu không có văn bản gia hạn, hộ kinh doanh quay lại tỷ lệ thông thường. Phần mềm hóa đơn điện tử cần được kiểm tra lại cấu hình tỷ lệ tính thuế và nội dung ghi giảm thuế để không xuất sai hóa đơn trong những ngày đầu năm 2027.
Checklist thuế hộ kinh doanh 2026 trước khi khóa sổ
Hộ kinh doanh có thể tự rà soát nhanh thuế hộ kinh doanh 2026 theo 6 đầu việc:
| Việc cần làm | Nội dung | Kết quả cần có |
| 1. Tổng hợp doanh thu | Cộng doanh thu mọi địa điểm, kênh bán năm 2026 | Số doanh thu năm đã đối chiếu sao kê |
| 2. Đối chiếu mốc | So với 1 tỷ, 3 tỷ, 10 tỷ, 50 tỷ đồng | Biết có phải nộp thuế và thuộc nhóm nào |
| 3. Phương pháp TNCN | Giữ hoặc chuyển phương pháp cho năm 2027 | Quyết định phương pháp năm 2027 |
| 4. Giảm 30% TNCN | Kiểm tra điều kiện doanh thu không quá 10 tỷ | Hồ sơ khai giảm thuế |
| 5. Hồ sơ, sổ sách | Tập hợp sổ, hóa đơn, chứng từ chi phí | Bộ hồ sơ sẵn sàng quyết toán |
| 6. Hóa đơn 2027 | Gỡ mức giảm thuế GTGT trên phần mềm | Hóa đơn từ 01/01/2027 đúng tỷ lệ |
Hộ kinh doanh chưa có người theo dõi sổ sách có thể tham khảo dịch vụ kế toán thuế cho hộ kinh doanh của MAN để chốt số liệu thuế hộ kinh doanh 2026 trước kỳ quyết toán.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Chứng nhận Đầu tư
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế