

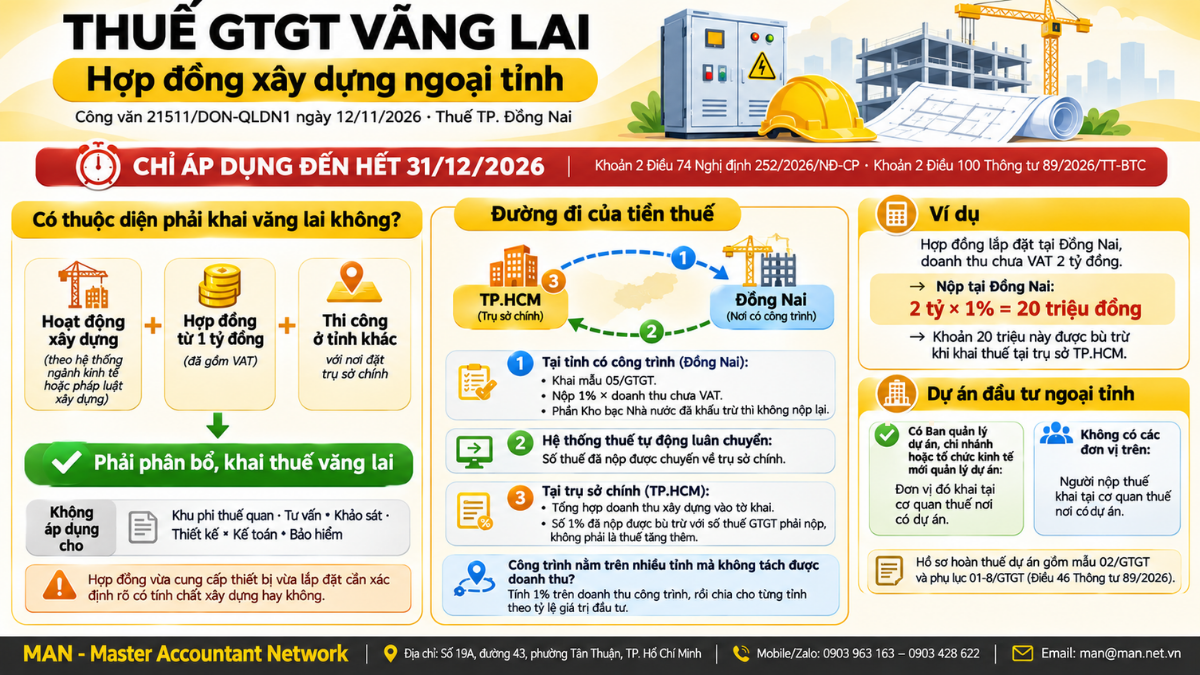
Thuế GTGT vãng lai ngoại tỉnh phải được khai và nộp tại nơi có công trình khi doanh nghiệp có trụ sở tại TP. Hồ Chí Minh ký hợp đồng cung cấp thiết bị và lắp đặt hệ thống điện tại Đồng Nai, nếu hoạt động này thuộc hoạt động xây dựng. Đây là hướng dẫn của Thuế TP. Đồng Nai tại Công văn 21511/DON-QLDN1 ngày 12/11/2026. Quy định phân bổ thuế GTGT đối với hoạt động xây dựng này chỉ thực hiện đến hết ngày 31/12/2026.
Trường hợp được hướng dẫn trong Công văn 21511/DON-QLDN1
Công văn trả lời một công ty có trụ sở chính tại TP. Hồ Chí Minh, phát sinh hợp đồng cung cấp thiết bị và lắp đặt hệ thống điện nguồn, tủ điện phòng máy nén tại Đồng Nai. Thuế TP. Đồng Nai cho biết nếu hợp đồng thuộc hoạt động xây dựng theo quy định về hệ thống ngành kinh tế quốc dân và pháp luật chuyên ngành, công ty phải khai thuế theo khoản 2 Điều 15 Nghị định 252/2026/NĐ-CP và khoản 3 Điều 19 Thông tư 89/2026/TT-BTC, cùng ngày ban hành 30/6/2026.
Với công trình thi công ở nhiều tỉnh, thành phố ngoài nơi đặt trụ sở chính, công ty tự xác định trường hợp áp dụng và phương pháp phân bổ, khai thuế, nộp thuế GTGT theo hai quy định trên. Cơ quan thuế đề nghị doanh nghiệp liên hệ trực tiếp cơ quan thuế quản lý địa bàn nơi có công trình để được hỗ trợ chi tiết.
Khi nào phải khai thuế GTGT vãng lai ngoại tỉnh
Điểm a.2 khoản 2 Điều 15 Nghị định 252/2026/NĐ-CP yêu cầu phân bổ thuế GTGT phải nộp đối với hoạt động xây dựng có giá trị công trình theo hợp đồng, bao gồm cả thuế GTGT, từ 01 tỷ đồng trở lên. Các hoạt động sau không thuộc diện phân bổ, nên không phát sinh thuế GTGT vãng lai ngoại tỉnh:
- Hoạt động xây dựng trong khu phi thuế quan.
- Tư vấn, khảo sát, thiết kế.
- Kế toán, bảo hiểm.
Vì công văn đặt điều kiện “nếu thuộc hoạt động xây dựng”, doanh nghiệp cần xác định rõ hợp đồng là cung cấp thiết bị đơn thuần hay có phần thi công, lắp đặt mang tính xây dựng. Đây là bước quyết định có phải khai thuế GTGT vãng lai ngoại tỉnh hay không, nên cần đối chiếu nội dung hợp đồng với mã ngành kinh tế và quy định chuyên ngành về xây dựng.
Cách tính, khai và nộp thuế GTGT vãng lai ngoại tỉnh
Điểm b khoản 3 Điều 19 Thông tư 89/2026/TT-BTC quy định cụ thể phương pháp phân bổ, khai và nộp thuế đối với hoạt động xây dựng ngoại tỉnh. Các nội dung chính được tóm tắt trong bảng sau.
| Nội dung | Quy định | Căn cứ |
| Số thuế nộp cho từng tỉnh | Doanh thu chưa có thuế GTGT của hoạt động xây dựng tại tỉnh đó × 1% | Điểm b.1 khoản 3 Điều 19 |
| Công trình liên quan nhiều tỉnh, không tách được doanh thu | Tính 1% trên doanh thu công trình, sau đó phân bổ theo tỷ lệ giá trị đầu tư tại từng tỉnh | Điểm b.1 khoản 3 Điều 19 |
| Mẫu tờ khai, nơi khai | Mẫu số 05/GTGT, khai với cơ quan thuế từng tỉnh nơi có công trình; nộp tiền tại tỉnh đó | Điểm b.2 khoản 3 Điều 19 |
| Kho bạc đã khấu trừ | Không phải nộp số thuế Kho bạc Nhà nước đã khấu trừ | Điểm b.2 khoản 3 Điều 19 |
| Tại trụ sở chính | Tổng hợp doanh thu xây dựng vào hồ sơ khai thuế tại trụ sở; số thuế đã nộp tại tỉnh có công trình được tự động luân chuyển để bù trừ | Điểm b.3 khoản 3 Điều 19 |
Quy định tại điểm b.2 áp dụng với nhà thầu ký hợp đồng trực tiếp với chủ đầu tư để thi công công trình tại tỉnh khác nơi đóng trụ sở chính. Số thuế GTGT vãng lai ngoại tỉnh 1% nộp tại nơi có công trình không phải khoản thuế tăng thêm, mà được bù trừ với số thuế GTGT phải nộp tại trụ sở chính. Cách lập tờ khai tại trụ sở theo mẫu mới được trình bày tại bài kê khai tờ khai 01/GTGT theo Thông tư 89/2026.
Thuế GTGT vãng lai ngoại tỉnh chỉ áp dụng đến hết năm 2026
Khoản 2 Điều 74 Nghị định 252/2026/NĐ-CP quy định việc phân bổ thuế GTGT phải nộp tại các điểm a.2, a.3, a.4, a.5 và a.6 khoản 2 Điều 15, trừ trường hợp phân bổ số thuế GTGT đầu vào, chỉ thực hiện đến hết ngày 31/12/2026. Theo khoản 2 Điều 100 Thông tư 89/2026/TT-BTC, điểm b khoản 3 Điều 19 về khai thuế vãng lai đối với hoạt động xây dựng cũng chỉ thực hiện đến cùng thời điểm này. KPMG Việt Nam cũng ghi nhận mốc 31/12/2026 trong phần hiệu lực thi hành của Nghị định 252.
Như vậy, các hợp đồng xây dựng phát sinh doanh thu trong tháng 11 và tháng 12/2026 vẫn phải khai, nộp thuế GTGT vãng lai ngoại tỉnh. Doanh nghiệp nên theo dõi hướng dẫn tiếp theo của cơ quan thuế về cách khai đối với doanh thu phát sinh từ năm 2027. Các điểm mới khác của văn bản này được tổng hợp tại bài 6 điểm mới của Nghị định 252/2026/NĐ-CP.
Dự án đầu tư tại tỉnh khác khai thuế ở đâu
Ngoài hoạt động xây dựng, điểm b.4 khoản 2 Điều 19 Thông tư 89/2026/TT-BTC hướng dẫn nơi khai thuế GTGT của dự án đầu tư đặt ở tỉnh khác trụ sở chính:
- Có thành lập hoặc giao Ban quản lý dự án, chi nhánh, tổ chức kinh tế mới trực tiếp quản lý dự án: đơn vị đó nộp hồ sơ khai thuế GTGT của dự án cho cơ quan thuế nơi có dự án.
- Không thành lập hoặc không giao các đơn vị trên: người nộp thuế nộp hồ sơ khai thuế GTGT của dự án cho cơ quan thuế nơi có dự án.
Hồ sơ đề nghị hoàn thuế GTGT cho dự án đầu tư theo điểm b khoản 1 Điều 46 Thông tư 89/2026/TT-BTC gồm tờ khai mẫu 02/GTGT có chỉ tiêu đề nghị hoàn, phụ lục mẫu 01-8/GTGT, bản sao giấy chứng nhận đăng ký đầu tư hoặc văn bản chấp thuận tương ứng, giấy tờ đất và giấy phép xây dựng với dự án có công trình, chứng từ góp vốn điều lệ cùng các quyết định giao quản lý dự án nếu có. Các giấy tờ bản sao chỉ phải nộp ở hồ sơ hoàn thuế lần đầu hoặc khi có thay đổi, bổ sung. Nội dung đầy đủ của công văn được đăng tải trên Thư viện Pháp luật.
Để khai đúng thuế GTGT vãng lai ngoại tỉnh, với doanh nghiệp xây dựng, lắp đặt có nhiều công trình ở tỉnh khác, MAN – Master Accountant Network khuyến nghị lập danh sách hợp đồng theo từng tỉnh, kiểm tra ngưỡng 01 tỷ đồng và tính chất xây dựng của từng hợp đồng trước kỳ khai thuế tháng 11 và tháng 12/2026.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Chứng nhận Đầu tư
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế
Báo cáo Thuế Tin tức
Tin tức Báo cáo Thuế