

Kiểm toán xây dựng cơ bản (KTXD) hay còn gọi là kiểm toán báo cáo quyết toán dự án hoàn thành, kiểm toán quyết toán dự án… là dịch vụ do các công ty kiểm toán độc lập cung cấp. Công việc chính là thu thập, kiểm tra và đánh giá độc lập toàn bộ hồ sơ, chi phí đầu tư và số liệu quyết toán vốn của một dự án xây dựng khi hoàn thành, từ đó đưa ra ý kiến khách quan về tính trung thực, hợp lý của báo cáo quyết toán.
Trong bối cảnh các quy định về quản lý đầu tư công và quyết toán dự án hoàn thành ngày càng siết chặt, hiểu đúng bản chất, quy trình và những thay đổi pháp lý mới nhất của kiểm toán xây dựng cơ bản là điều bắt buộc với mọi chủ đầu tư, ban quản lý dự án.
Kiểm toán xây dựng cơ bản là gì?
Kiểm toán xây dựng cơ bản là quá trình kiểm tra độc lập, khách quan các bằng chứng kế toán và kỹ thuật nhằm xác nhận tính đúng đắn, hợp lý của báo cáo quyết toán vốn đầu tư dự án xây dựng đã hoàn thành. Đây là loại hình kiểm toán báo cáo quyết toán dự án hoàn thành, đòi hỏi kiểm toán viên kết hợp kiến thức tài chính – kế toán với hiểu biết kỹ thuật xây dựng để bóc tách các sai sót trong quản lý chi phí, khối lượng thi công.
Kiểm toán xây dựng cơ bản khác với kiểm toán báo cáo tài chính doanh nghiệp ở chỗ đối tượng kiểm tra là từng dự án đầu tư cụ thể (không phải toàn bộ hoạt động doanh nghiệp), căn cứ kiểm tra là hồ sơ hoàn công, dự toán, quyết toán (thay vì sổ sách kế toán định kỳ), và đòi hỏi kiểm toán viên phối hợp với kỹ sư xây dựng thay vì chỉ làm việc với số liệu kế toán thuần túy.
Vai trò và tầm quan trọng của kiểm toán xây dựng cơ bản
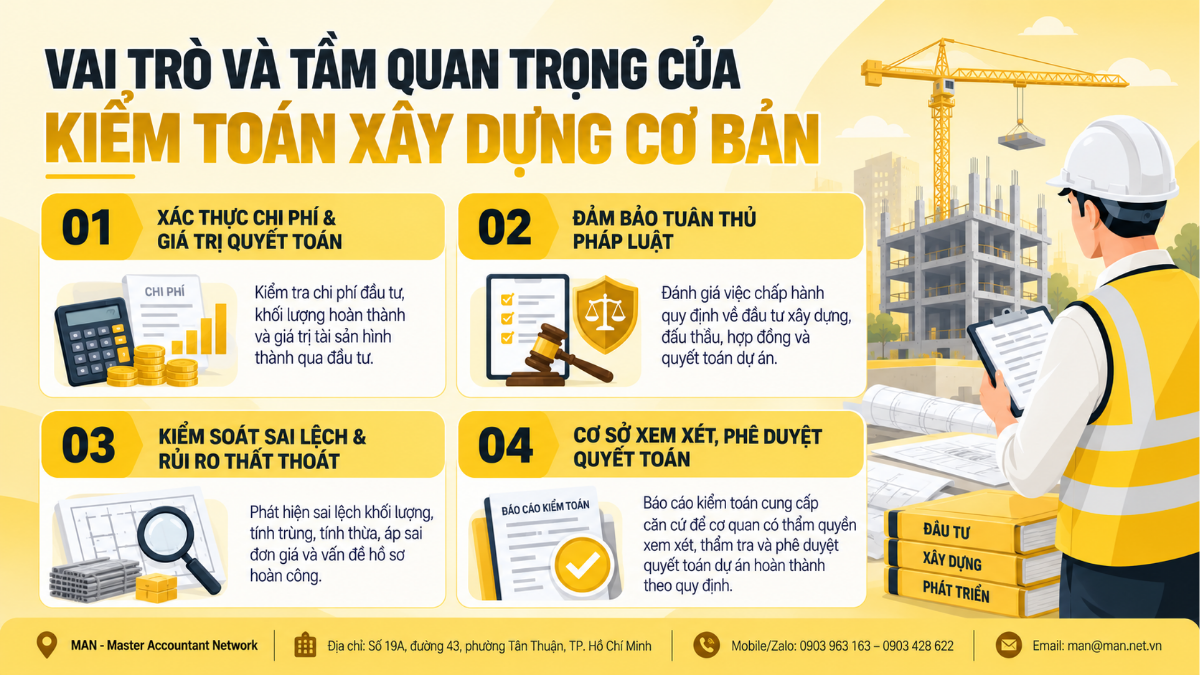
Xác thực chi phí và giá trị quyết toán vốn đầu tư
Kiểm toán xây dựng cơ bản giúp xác minh chi phí bỏ ra có tương xứng với chất lượng, khối lượng công trình thực tế hay không, đảm bảo giá trị tài sản hình thành qua đầu tư được ghi nhận chính xác – điều này ảnh hưởng trực tiếp đến việc trích khấu hao và hạch toán thuế sau này.
Đảm bảo tuân thủ pháp luật về đầu tư và xây dựng
Dựa trên ý kiến trong báo cáo kiểm toán, các bên liên quan có căn cứ đánh giá dự án có tuân thủ đúng quy định pháp luật về quản lý đầu tư xây dựng, đấu thầu, ký kết hợp đồng hay không, và báo cáo quyết toán có tuân thủ chuẩn mực kế toán, quy định về quyết toán dự án hay không.
Kiểm soát rủi ro sai lệch khối lượng và hồ sơ hoàn công
Chênh lệch giữa bản vẽ thiết kế và thực tế thi công là nguyên nhân phổ biến gây thất thoát vốn. Kiểm toán giúp phát hiện tình trạng tính trùng, tính thừa khối lượng ở các hạng mục khuất, áp sai đơn giá hoặc định mức không phù hợp.
Là căn cứ để cấp có thẩm quyền phê duyệt quyết toán
Báo cáo kiểm toán xây dựng cơ bản là cơ sở quan trọng để cơ quan có thẩm quyền xem xét, phê duyệt báo cáo quyết toán dự án hoàn thành, đồng thời rút ngắn thời gian thẩm tra và giảm số lần giải trình với cơ quan quản lý.
Căn cứ pháp lý điều chỉnh hoạt động kiểm toán xây dựng cơ bản
Các đơn vị thực hiện kiểm toán xây dựng cơ bản cần tuân thủ hệ thống văn bản pháp luật sau:
- Chuẩn mực kiểm toán Việt Nam số 1000 (VSA 1000): Quy định về kiểm toán báo cáo quyết toán dự án hoàn thành.
- Luật Xây dựng (văn bản hợp nhất mới nhất): Quy định về quản lý chi phí đầu tư xây dựng.
- Nghị định số 99/2021/NĐ-CP: Quy định về quản lý, thanh toán, quyết toán dự án sử dụng vốn đầu tư công.
- Thông tư số 10/2020/TT-BTC: Quy định về quyết toán dự án hoàn thành thuộc nguồn vốn nhà nước.
- Thông tư số 09/2016/TT-BTC: Căn cứ xác định mức phí dịch vụ kiểm toán, thẩm tra quyết toán dự án.
Lưu ý: Doanh nghiệp nên đối chiếu văn bản pháp luật gốc hoặc liên hệ chuyên gia tư vấn để cập nhật các văn bản sửa đổi, bổ sung mới nhất tại thời điểm thực hiện.
Nội dung công việc kiểm toán xây dựng cơ bản
Khi thực hiện kiểm toán xây dựng cơ bản, kiểm toán viên cần kiểm tra và đưa ra ý kiến đánh giá về:
- Tính hợp lệ, hợp lý, hợp pháp của hồ sơ pháp lý dự án.
- Tình hình cấp phát, thanh toán vốn đầu tư qua từng năm so với số vốn được duyệt.
- Mức độ phù hợp giữa khối lượng công tác xây dựng, số lượng, chủng loại thiết bị dự toán với thực tế thi công và thiết kế được duyệt.
- Tính đúng đắn khi áp dụng định mức, đơn giá xây dựng và các quy định về xác định chi phí dự toán.
- Nguyên nhân tăng, giảm các khoản mục chi phí so với giá trị dự toán đã thẩm định.
- Chi phí đầu tư thực hiện dự án: chi phí bồi thường giải phóng mặt bằng, chi phí xây dựng, chi phí thiết bị, chi phí quản lý dự án, chi phí tư vấn đầu tư xây dựng và các chi phí khác.
- Giá trị tài sản bàn giao đưa vào sử dụng, gồm tài sản cố định và tài sản khác liên quan đến dự án.
- Các khoản chi phí không được tính vào giá trị tài sản, kể cả thiệt hại do thiên tai, bất khả kháng.
- Tình trạng công nợ, vật tư, thiết bị của dự án còn tồn đọng.
- Mức độ đầy đủ, phù hợp của hồ sơ quyết toán khi đối chiếu với hướng dẫn của Bộ Tài chính.
Ngoài ra, kiểm toán viên có thể tư vấn thêm về hoạt động quản lý, hệ thống kiểm soát nội bộ và chỉ ra những điểm cần lưu ý trong quản lý dự án.
Đối tượng cần sử dụng dịch vụ kiểm toán xây dựng cơ bản
Những nhóm đối tượng sau đây được khuyến nghị chú trọng thực hiện kiểm toán xây dựng cơ bản:
- Dự án đầu tư công nhóm A, B, C bắt buộc thực hiện kiểm toán quyết toán theo quy định pháp luật.
- Các dự án PPP (đối tác công tư) cần kiểm toán để xác định phương án tài chính và thu hồi vốn.
- Ban quản lý dự án đầu tư xây dựng, các sở, ban ngành cấp huyện, tỉnh làm chủ đầu tư.
- Phòng tài chính cấp huyện và các cấp tham mưu phê duyệt quyết toán.
- Doanh nghiệp FDI và doanh nghiệp tư nhân muốn minh bạch chi phí với cổ đông, nhà đầu tư.
Lợi ích của kiểm toán xây dựng cơ bản đối với doanh nghiệp
Kiểm toán xây dựng cơ bản mang lại cho doanh nghiệp nhiều lợi ích thiết thực:
- Tiết kiệm thời gian, chi phí thực hiện và phê duyệt quyết toán.
- Giúp hồ sơ được hoàn thiện đúng, đầy đủ, phù hợp quy định pháp luật hiện hành.
- Ngăn chặn, xử lý và khắc phục gian lận, sai sót trọng yếu trong quản lý, cấp phát vốn, giải ngân.
- Quản lý chặt chẽ hóa đơn, điều chỉnh số lượng hóa đơn thừa thiếu.
- Giảm rủi ro bị cơ quan thuế xuất toán chi phí hoặc truy thu thuế do hồ sơ thiếu căn cứ pháp lý.
- Làm cơ sở để triển khai các dự án tương lai hiệu quả, chính xác hơn.
Quy trình kiểm toán xây dựng cơ bản chi tiết
Quy trình kiểm toán xây dựng cũng dựa trên quy trình kiểm toán thông thường theo Chuẩn mực kiểm toán Việt Nam số 1000, gồm 3 bước chính.
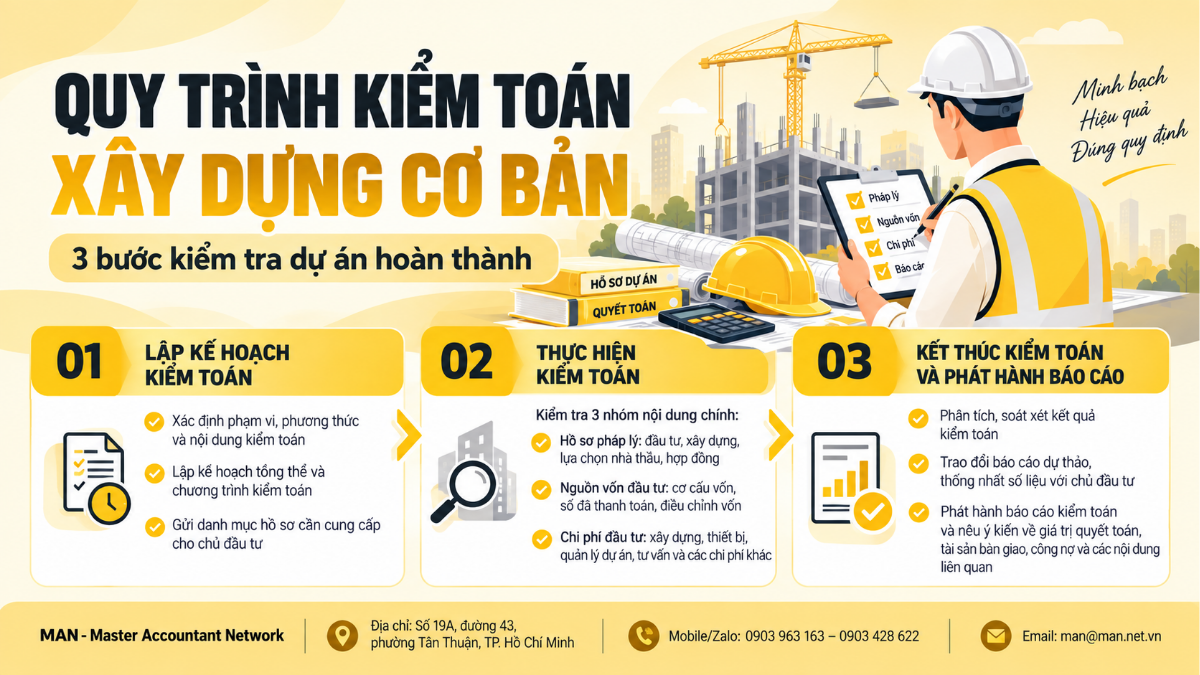
Bước 1: Lập kế hoạch kiểm toán
Kế hoạch kiểm toán quyết toán dự án hoàn thành gồm 2 bộ phận:
- Kế hoạch kiểm toán tổng thể: Nêu rõ phạm vi, phương thức thực hiện kiểm toán, làm căn cứ lập chương trình kiểm toán.
- Chương trình kiểm toán: Xác định nội dung, lịch trình và phạm vi các thủ tục kiểm toán cần thiết để triển khai hiệu quả kế hoạch tổng thể.
Sau đó, đơn vị kiểm toán gửi khách hàng kế hoạch kiểm toán kèm danh mục tài liệu cần cung cấp, giúp khách hàng chủ động chuẩn bị hồ sơ và bố trí địa điểm làm việc cho đoàn kiểm toán viên.
Bước 2: Thực hiện kiểm toán xây dựng cơ bản
Khi đoàn kiểm toán viên đến địa điểm làm việc, hai bên tiến hành giao nhận hồ sơ theo danh mục đã gửi trước. Nội dung kiểm tra tập trung vào ba nhóm chính:
Kiểm tra hồ sơ pháp lý của dự án
Kiểm toán viên rà soát các nội dung sau:
- Việc chấp hành trình tự, thủ tục đầu tư và xây dựng theo quy định pháp luật.
- Việc chấp hành trình tự, thủ tục lựa chọn nhà thầu.
- Sự phù hợp giữa hợp đồng ký kết của chủ đầu tư và nhà thầu với quy định pháp luật về hợp đồng và quyết định trúng thầu.
Kiểm tra nguồn vốn đầu tư
Ở nhóm này, kiểm toán viên tập trung vào:
- Đối chiếu cơ cấu vốn, số vốn đầu tư thực hiện, đã thanh toán theo từng nguồn vốn qua các năm so với số được duyệt.
- Kiểm tra sự phù hợp giữa vốn đầu tư sử dụng thực tế và quyết định đầu tư.
- Kiểm tra việc điều chỉnh tăng, giảm vốn đầu tư có đúng thẩm quyền và chế độ quy định không.
Kiểm tra chi phí đầu tư
Các khoản mục chi phí được kiểm tra chi tiết gồm:
- Chi phí bồi thường giải phóng mặt bằng, tái định cư.
- Chi phí xây dựng và chi phí thiết bị.
- Chi phí quản lý dự án, chi phí tư vấn đầu tư xây dựng.
- Các chi phí khác và chi phí dự phòng phát sinh.
Bước 3: Kết thúc kiểm toán và phát hành báo cáo
Ở giai đoạn kết thúc, kiểm toán viên thực hiện:
- Phân tích, soát xét kết quả kiểm toán trên tổng thể dự án.
- Lập báo cáo kiểm toán dự thảo, trao đổi với chủ đầu tư và nhà thầu để thống nhất số liệu.
- Giải quyết các vấn đề phát sinh sau khi báo cáo kiểm toán chính thức được phát hành.
Báo cáo kiểm toán dự thảo nêu ý kiến về: hồ sơ pháp lý dự án đầu tư, nguồn vốn đầu tư, giá trị khối lượng xây lắp và thiết bị hoàn thành, quyết toán các chi phí khác, chi phí không tính vào giá trị tài sản, giá trị tài sản bàn giao đưa vào sử dụng và tình trạng công nợ, vật tư, thiết bị tồn đọng.
Những sai sót thường gặp trong báo cáo quyết toán dự án
| Loại lỗi thường gặp | Nguyên nhân chủ yếu | Tác động tài chính |
| Sai lệch khối lượng | Không trừ khoảng trống, tính trùng khối lượng giữa các gói thầu giáp ranh | Thừa khối lượng đào đắp, xây lắp từ 3-7% |
| Sai định mức, đơn giá | Áp mã định mức thủ công cho công tác cơ giới, dùng định mức không phù hợp địa hình | Tổng giá trị quyết toán tăng ảo 2-4% |
| Chứng từ không hợp lệ | Hóa đơn không đúng thời điểm thi công, biên bản nghiệm thu thiếu chữ ký hoặc ngày tháng | Rủi ro bị loại chi phí khi thanh tra |
| Hồ sơ pháp lý đứt gãy | Thiếu văn bản phê duyệt điều chỉnh thiết kế, dự toán bổ sung, gia hạn hợp đồng | Kéo dài thời gian phê duyệt quyết toán |
Việc nhận diện sớm các sai sót mang tính hệ thống này giúp chủ đầu tư chủ động điều chỉnh trước khi hồ sơ được trình cơ quan có thẩm quyền.
So sánh kiểm toán xây dựng cơ bản và kiểm toán báo cáo tài chính
| Tiêu chí | Kiểm toán xây dựng cơ bản | Kiểm toán báo cáo tài chính |
| Đối tượng kiểm tra | Từng dự án đầu tư cụ thể | Toàn bộ hoạt động của doanh nghiệp |
| Căn cứ kiểm tra | Hồ sơ hoàn công, dự toán, quyết toán | Chứng từ kế toán, sổ cái, báo cáo thuế |
| Thời điểm thực hiện | Khi dự án hoàn thành hoặc theo từng giai đoạn | Định kỳ theo năm tài chính |
| Chuyên gia thực hiện | Kiểm toán viên phối hợp kỹ sư xây dựng | Kiểm toán viên tài chính |
Kinh nghiệm lựa chọn đơn vị kiểm toán xây dựng cơ bản uy tín
Để chọn được đối tác tin cậy, chủ đầu tư nên đánh giá khách quan hồ sơ năng lực của đơn vị kiểm toán dựa trên các tiêu chí sau:
- Giấy phép hành nghề nằm trong danh sách đủ điều kiện của Bộ Tài chính.
- Đội ngũ nhân sự chuyên biệt, kết hợp kiểm toán viên (CPA) và kỹ sư xây dựng có chứng chỉ hành nghề.
- Kinh nghiệm thực tế với các dự án có quy mô, tính chất tương đồng.
- Cam kết thời gian phát hành báo cáo đúng tiến độ phê duyệt quyết toán.
- Có khả năng đồng hành hậu kiểm, hỗ trợ giải trình số liệu trước cơ quan thanh tra, kiểm toán nhà nước khi cần.
Nếu dự án của bạn cần một đơn vị chuyên sâu, đội ngũ chuyên gia của dịch vụ kiểm toán xây dựng cơ bản tại MAN có thể hỗ trợ từ khâu khảo sát hồ sơ đến hoàn thiện báo cáo trình cơ quan chức năng.
Thông tin liên hệ MAN – Master Accountant Network
Quý khách hàng có nhu cầu tư vấn dịch vụ kiểm toán xây dựng cơ bản vui lòng liên hệ:
- Địa chỉ: Số 19A, đường 43, phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
Phụ trách sản xuất nội dung bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network, Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm trong ngành Kế toán, Kiểm toán và Tư vấn Tài chính.
Câu hỏi thường gặp về kiểm toán xây dựng cơ bản
Những dự án nào bắt buộc phải kiểm toán quyết toán?
Theo Nghị định 99/2021/NĐ-CP, các dự án sử dụng vốn đầu tư công, dự án quan trọng quốc gia và dự án nhóm A, B, C đều bắt buộc thuê kiểm toán độc lập trước khi phê duyệt quyết toán. Các dự án PPP cũng cần thực hiện để xác định giá trị quyết toán làm cơ sở vận hành.
Thời điểm nào nên thuê dịch vụ kiểm toán xây dựng cơ bản?
Thời điểm lý tưởng là khi dự án đạt khoảng 80% khối lượng thi công hoặc ngay sau khi nghiệm thu bàn giao. Thuê sớm giúp rà soát, hoàn thiện hồ sơ hoàn công kịp thời, hạn chế tối đa sai sót tích lũy.
Một cuộc kiểm toán xây dựng thường kéo dài bao lâu?
Tùy quy mô dự án, thời gian thường từ 30 đến 90 ngày. Nếu hồ sơ được chuẩn bị khoa học, thời gian có thể rút ngắn đáng kể.
Chi phí dịch vụ kiểm toán xây dựng cơ bản tính thế nào?
Phí dịch vụ thường tính theo tỷ lệ phần trăm trên giá trị quyết toán vốn đầu tư, căn cứ Thông tư 09/2016/TT-BTC hoặc theo thỏa thuận dựa trên độ phức tạp của dự án.
Báo cáo kiểm toán độc lập có thay thế được quyết định phê duyệt quyết toán không?
Không. Báo cáo kiểm toán độc lập là căn cứ quan trọng để cơ quan có thẩm quyền thẩm tra và ra quyết định phê duyệt quyết toán, giúp quá trình thẩm tra diễn ra thuận lợi và nhanh chóng hơn, nhưng không thay thế quyết định phê duyệt.
Cần chuẩn bị những hồ sơ gì khi làm việc với đơn vị kiểm toán?
Chủ đầu tư cần chuẩn bị đầy đủ hồ sơ pháp lý dự án, báo cáo quyết toán vốn đầu tư, hồ sơ hoàn công, nhật ký thi công và chứng từ thanh toán liên quan.

Nội dung liên quan
Tin tức Báo cáo Thuế
Kiểm toán Tin tức
Tin tức
Tin tức Báo cáo Thuế
Tin tức
Tin tức