

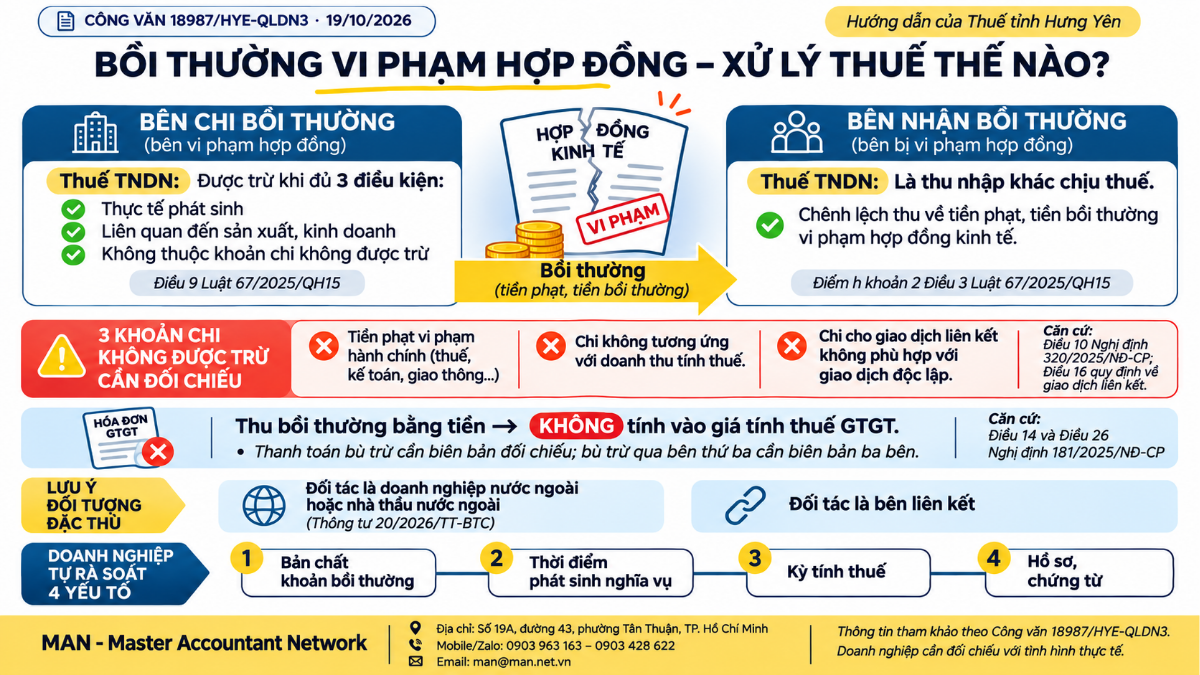
Khoản bồi thường vi phạm hợp đồng chỉ được tính vào chi phí được trừ khi tính thuế TNDN nếu thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh và không thuộc các khoản chi không được trừ. Về thuế GTGT, khoản thu bồi thường bằng tiền không tính vào giá tính thuế. Đây là nội dung chính tại Công văn 18987/HYE-QLDN3 ngày 19/10/2026 của Thuế tỉnh Hưng Yên.
Bối cảnh ban hành Công văn 18987/HYE-QLDN3
Ngày 19/10/2026, Thuế tỉnh Hưng Yên ban hành Công văn số 18987/HYE-QLDN3 về chính sách thuế đối với chi phí bồi thường do vi phạm hợp đồng. Văn bản trả lời Công ty TNHH Innoflow Vina (mã số thuế 1001152550) sau khi Công ty gửi Văn bản số 177/INNO-CV ngày 17/7/2026 và Công văn số 229/INNO-CV ngày 22/9/2026 đề nghị hướng dẫn.
Công văn không đưa ra kết luận cụ thể cho riêng khoản bồi thường của doanh nghiệp. Thay vào đó, cơ quan thuế trích dẫn các quy định liên quan về thuế TNDN, thuế GTGT, thuế đối với doanh nghiệp nước ngoài và giao dịch liên kết để Công ty tự đối chiếu.
Chi phí bồi thường vi phạm hợp đồng và thuế TNDN
Điều kiện để khoản chi được trừ
Theo điểm a khoản 1 Điều 9 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, doanh nghiệp được trừ các khoản chi khi xác định thu nhập chịu thuế nếu khoản chi thực tế phát sinh, liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp và không thuộc các khoản chi không được trừ tại khoản 2 Điều này.
Như vậy, khoản bồi thường mà doanh nghiệp chi trả cho đối tác cũng phải được xem xét theo các điều kiện chung nêu trên, không có quy định riêng cho phép hay loại trừ tự động.
Các khoản chi không được trừ cần đối chiếu
Công văn trích dẫn Điều 10 Nghị định 320/2025/NĐ-CP ngày 15/12/2025 về các khoản chi không được trừ. Trong đó, các nội dung được nêu gồm:
- Khoản chi không đáp ứng đủ điều kiện quy định tại khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP.
- Các khoản tiền phạt về vi phạm hành chính, như vi phạm luật giao thông, đăng ký kinh doanh, kế toán, pháp luật về thuế (kể cả tiền chậm nộp thuế) và các vi phạm hành chính khác.
- Khoản chi không tương ứng với doanh thu tính thuế, trừ các khoản chi quy định tại điểm i khoản 2 Điều 9 Nghị định 320/2025/NĐ-CP.
Doanh nghiệp có thể tham khảo thêm các nhóm chi phí được trừ thuế TNDN để rà soát hồ sơ trước khi hạch toán.
Bên nhận bồi thường: phát sinh thu nhập khác
Ở chiều ngược lại, điểm h khoản 2 Điều 3 Luật Thuế TNDN số 67/2025/QH15 xác định chênh lệch giữa thu về tiền phạt, tiền bồi thường do vi phạm hợp đồng kinh tế hoặc thưởng do thực hiện tốt cam kết theo hợp đồng là thu nhập khác, thuộc thu nhập chịu thuế TNDN.
Khoản thu bồi thường bằng tiền không tính thuế GTGT
Theo điểm b khoản 1 Điều 14 Nghị định 181/2025/NĐ-CP quy định chi tiết Luật Thuế GTGT, giá tính thuế GTGT không bao gồm các khoản thu không liên quan đến bán hàng hóa, cung cấp dịch vụ của cơ sở kinh doanh, trong đó có các khoản thu về bồi thường bằng tiền.
Công văn cũng dẫn điểm a khoản 2 Điều 26 Nghị định này về thanh toán bù trừ. Nếu hàng hóa, dịch vụ mua vào được thanh toán bằng cách bù trừ với hàng hóa, dịch vụ bán ra hoặc vay mượn hàng, và phương thức này được quy định cụ thể trong hợp đồng, các bên phải có biên bản đối chiếu số liệu và xác nhận việc bù trừ. Trường hợp bù trừ công nợ qua bên thứ ba, phải có biên bản bù trừ công nợ của ba bên làm căn cứ khấu trừ thuế. Xem thêm tổng quan thuế GTGT để nắm các nguyên tắc chung.
Lưu ý khi bên liên quan là doanh nghiệp nước ngoài hoặc bên liên kết
Bên cạnh quy định chung, Thuế tỉnh Hưng Yên còn trích dẫn hai nhóm quy định doanh nghiệp cần xem xét khi khoản bồi thường gắn với các đối tượng đặc thù:
- Doanh nghiệp nước ngoài: khoản 4 Điều 3 Nghị định 320/2025/NĐ-CP về thu nhập chịu thuế phát sinh tại Việt Nam của doanh nghiệp nước ngoài và điểm a khoản 1 Điều 7 Thông tư 20/2026/TT-BTC ngày 12/3/2026 về nhà thầu nước ngoài, nhà thầu phụ nước ngoài.
- Giao dịch liên kết: Điều 16 Nghị định 132/2020/NĐ-CP, theo đó chi phí của giao dịch liên kết không phù hợp bản chất giao dịch độc lập hoặc không góp phần tạo ra doanh thu, thu nhập thì không được tính vào chi phí được trừ.
Lưu ý: Theo các bản tin chuyên môn, Nghị định 255/2026/NĐ-CP về quản lý thuế đối với giao dịch liên kết có hiệu lực từ ngày 01/7/2026 và thay thế Nghị định 132/2020/NĐ-CP. Doanh nghiệp cần xác định văn bản áp dụng theo kỳ tính thuế phát sinh khoản bồi thường.
Tóm tắt căn cứ pháp lý được trích dẫn
Bảng dưới đây tổng hợp các quy định Thuế tỉnh Hưng Yên nêu tại Công văn 18987/HYE-QLDN3:
| Văn bản | Điều khoản | Nội dung chính |
| Luật Thuế TNDN 67/2025/QH15 | Điều 2, 3, 9 | Người nộp thuế; thu nhập khác gồm tiền bồi thường vi phạm hợp đồng; điều kiện chi được trừ |
| Nghị định 181/2025/NĐ-CP | Điểm b khoản 1 Điều 14; điểm a khoản 2 Điều 26 | Bồi thường bằng tiền không tính vào giá tính thuế GTGT; chứng từ thanh toán bù trừ |
| Nghị định 320/2025/NĐ-CP | Điều 3, Điều 10 | Thu nhập chịu thuế của doanh nghiệp nước ngoài; các khoản chi không được trừ |
| Thông tư 20/2026/TT-BTC | Điểm a khoản 1 Điều 7 | Đối tượng áp dụng thuế TNDN với nhà thầu nước ngoài |
| Nghị định 132/2020/NĐ-CP | Điều 16 | Chi phí giao dịch liên kết không được trừ |
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế