

Khi khai thuế TNCN quý 3/2026, khoản lương tháng 6/2026 nhưng doanh nghiệp trả trong tháng 7/2026 phải đưa vào tờ khai quý 3/2026, không kê khai vào quý 2/2026. Căn cứ là khoản 3 Điều 46 Nghị định 253/2026/NĐ-CP: thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm trả hoặc nhận thu nhập. Từ kỳ tính thuế sau ngày 01/7/2026, tổ chức trả thu nhập khai theo quý bằng Mẫu 05/KK-TNCN ban hành kèm Thông tư 89/2026/TT-BTC.
Đây là tình huống phổ biến tại doanh nghiệp chốt lương cuối tháng và trả vào đầu tháng sau. Nội dung được Thư Viện Pháp Luật phân tích ngày 05/10/2026, trong bối cảnh Luật Thuế thu nhập cá nhân 2025 có hiệu lực thi hành toàn bộ từ ngày 01/7/2026 theo Điều 29 của Luật.
Lương tháng 6 trả tháng 7 thuộc kỳ khai thuế TNCN quý 3
Theo khoản 3 Điều 46 Nghị định 253/2026/NĐ-CP, thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm người sử dụng lao động trả tiền lương, tiền công cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập. Vì vậy, lương của tháng 6/2026 nhưng thanh toán trong tháng 7/2026 có thời điểm xác định thu nhập là tháng 7/2026, thuộc kỳ tính thuế quý 3/2026.
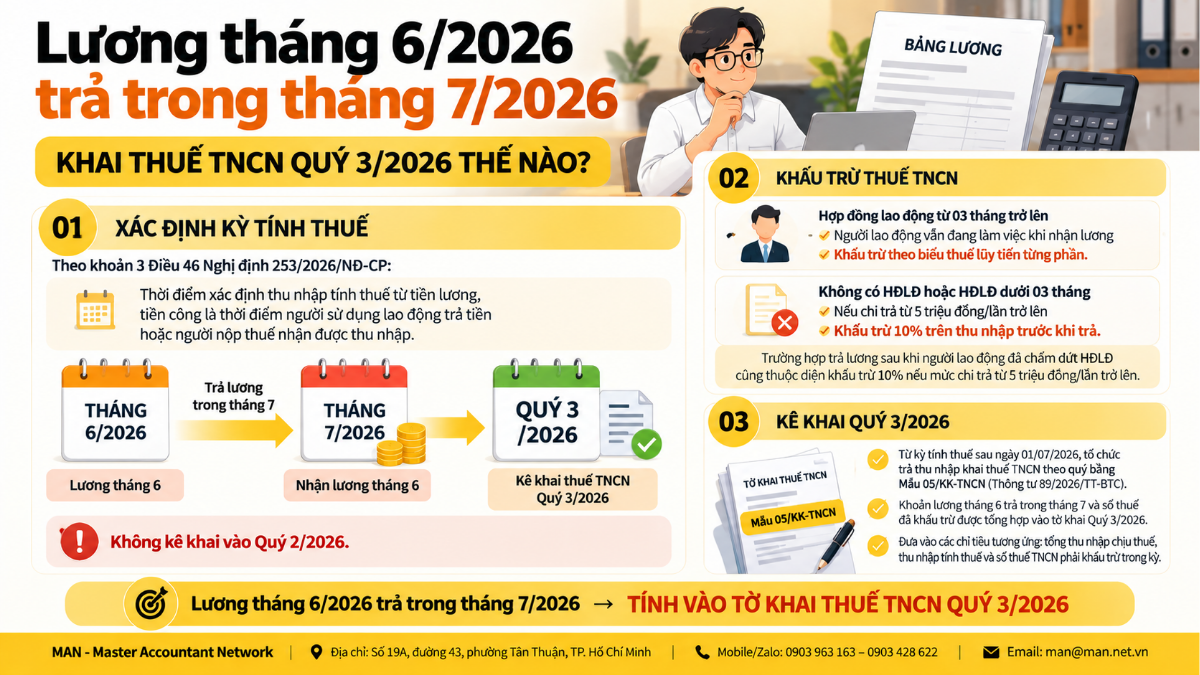
Điểm cần chú ý là căn cứ là ngày chi trả, không phải tháng làm việc ghi trên bảng lương. Khoản lương được trả trong tháng 7/2026 và số thuế TNCN đã khấu trừ được tổng hợp vào tờ khai quý 3/2026.
Cách khấu trừ thuế với lương tháng 6 trả tháng 7
Phương pháp khấu trừ phụ thuộc loại hợp đồng và tình trạng làm việc của người lao động tại thời điểm nhận lương, theo bảng sau.
| Trường hợp | Cách khấu trừ | Căn cứ |
| Ký hợp đồng lao động từ 03 tháng trở lên và vẫn đang làm việc khi nhận lương tháng 6 vào tháng 7/2026 | Khấu trừ theo biểu thuế lũy tiến từng phần | Nghị định 253/2026/NĐ-CP |
| Cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng, mức chi trả từ 05 triệu đồng/lần trở lên | Khấu trừ 10% trên thu nhập trước khi trả | Khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP |
| Người lao động đã chấm dứt hợp đồng lao động trước khi nhận lương tháng 6 vào tháng 7/2026, mức chi trả từ 05 triệu đồng/lần trở lên | Khấu trừ 10% trên thu nhập trước khi trả | Khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP |
Như vậy, cùng là lương tháng 6, nhưng nếu người lao động đã nghỉ việc khi nhận tiền vào tháng 7 thì doanh nghiệp không áp dụng biểu lũy tiến mà khấu trừ 10% khi mức chi trả từ 05 triệu đồng/lần trở lên. Các điểm mới của Nghị định được tổng hợp tại bài 10 điểm mới của Nghị định 253/2026/NĐ-CP.
Ghi chỉ tiêu trên Mẫu 05/KK-TNCN khi khai thuế TNCN quý 3
Khoản lương tháng 6/2026 trả trong tháng 7/2026 được đưa vào các chỉ tiêu tương ứng của Mẫu 05/KK-TNCN theo Thông tư 89/2026/TT-BTC như sau.
| Chỉ tiêu | Nội dung kê khai |
| [20] | Tổng thu nhập chịu thuế trả cho cá nhân |
| [21] | Thu nhập chịu thuế trả cho cá nhân cư trú, gồm tiền lương tháng 6 trả trong tháng 7 |
| [29] | Tổng thu nhập chịu thuế trả cho cá nhân thuộc diện phải khấu trừ thuế, nếu khoản chi thuộc diện khấu trừ |
| [30] | Thu nhập chịu thuế trả cho cá nhân cư trú thuộc diện phải khấu trừ thuế |
| [32] | Tổng thu nhập tính thuế |
| [33] | Thu nhập tính thuế của cá nhân cư trú |
| [35] | Số thuế TNCN phải khấu trừ trong kỳ |
Thu nhập chịu thuế và miễn thuế theo Luật Thuế TNCN 2025
Từ ngày 01/7/2026, Điều 3 Luật Thuế thu nhập cá nhân 2025 xác định 10 nhóm thu nhập chịu thuế: thu nhập từ kinh doanh, từ tiền lương, tiền công, từ đầu tư vốn, từ chuyển nhượng vốn, từ chuyển nhượng bất động sản, từ trúng thưởng, từ tiền bản quyền, từ nhượng quyền thương mại, từ nhận thừa kế, quà tặng và thu nhập khác. Nhóm thu nhập khác bổ sung các khoản như chuyển nhượng tên miền “.vn”, tín chỉ các bon, biển số xe trúng đấu giá, tài sản số và vàng miếng.
Điều 4 của Luật quy định 21 nhóm thu nhập được miễn thuế. Với kế toán tiền lương, các khoản cần chú ý gồm tiền lương làm việc ban đêm, làm thêm giờ, tiền lương trả cho những ngày không nghỉ phép theo quy định của pháp luật; tiền lương, tiền công từ thực hiện nhiệm vụ khoa học, công nghệ và đổi mới sáng tạo; thu nhập từ lãi tiền gửi tại tổ chức tín dụng và lãi hợp đồng bảo hiểm nhân thọ. Hướng dẫn chung về Nghị định có tại bài Nghị định 253/2026/NĐ-CP hướng dẫn luật thuế TNCN.
Lưu ý của MAN khi khai thuế TNCN quý 3/2026
Từ nội dung trên, MAN – Master Accountant Network lưu ý kế toán một số điểm.
- Đối chiếu ngày chi trả thực tế trên chứng từ ngân hàng với kỳ kê khai; lương tháng 6 trả ngày nào trong tháng 7 cũng thuộc quý 3.
- Tách riêng danh sách người lao động đã nghỉ việc trước khi nhận lương tháng 6 để áp dụng tỷ lệ 10%.
- Không kê khai trùng khoản lương này ở cả quý 2 và quý 3; nếu đã kê khai quý 2 thì cần rà soát và điều chỉnh theo quy định.
- Theo dõi thời hạn nộp tờ khai quý theo pháp luật quản lý thuế và chuẩn bị số liệu sớm để quyết toán năm.
Số liệu khai thuế nên khớp với sổ hạch toán tiền lương và các khoản trích theo lương. Người lao động có thể tham khảo hướng dẫn tự quyết toán thuế TNCN; doanh nghiệp cần hỗ trợ kê khai có thể dùng dịch vụ báo cáo thuế của MAN.
Kết luận
Khi khai thuế TNCN quý 3/2026, khoản lương tháng 6 trả trong tháng 7 được xác định theo thời điểm chi trả, nên thuộc kỳ quý 3 và kê khai trên Mẫu 05/KK-TNCN theo Thông tư 89/2026/TT-BTC. Doanh nghiệp cần áp dụng đúng cách khấu trừ theo loại hợp đồng và tình trạng làm việc của người lao động tại thời điểm trả lương. Cần hỗ trợ rà soát tờ khai, doanh nghiệp có thể liên hệ MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về khai thuế TNCN quý 3
Lương tháng 6/2026 trả trong tháng 7/2026 kê khai vào quý nào?
Theo khoản 3 Điều 46 Nghị định 253/2026/NĐ-CP, thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm trả hoặc nhận thu nhập. Lương tháng 6/2026 trả trong tháng 7/2026 thuộc kỳ tính thuế quý 3/2026, không kê khai vào quý 2/2026.
Khai thuế TNCN quý 3/2026 dùng mẫu nào?
Từ kỳ tính thuế sau ngày 01/7/2026, tổ chức trả thu nhập khai thuế TNCN theo quý bằng Mẫu 05/KK-TNCN ban hành kèm Thông tư 89/2026/TT-BTC.
Trả lương tháng 6 cho người đã nghỉ việc khấu trừ thuế thế nào?
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, khoản trả cho người lao động đã chấm dứt hợp đồng lao động từ 05 triệu đồng/lần trở lên phải khấu trừ thuế theo tỷ lệ 10% trước khi trả.

Nội dung liên quan
Tin tức Kinh doanh
Tin tức Kế toán - Thuế
Tin tức
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế