

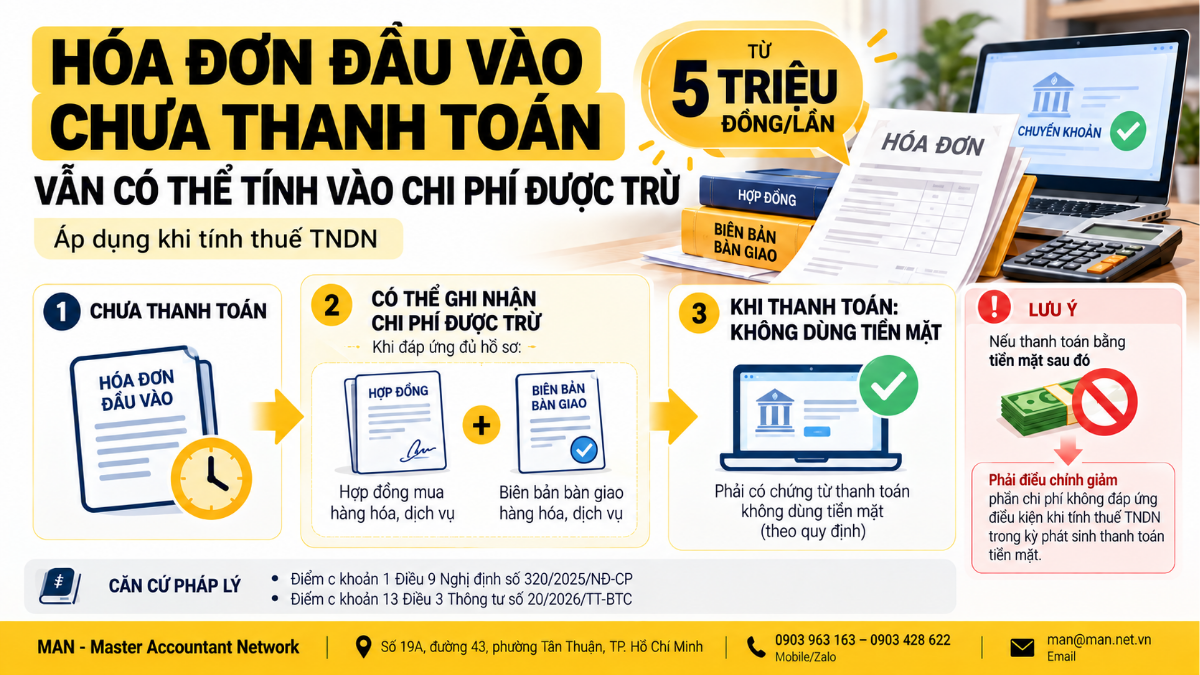
Hóa đơn đầu vào chưa chuyển khoản từ 05 triệu đồng trở lên vẫn được tính vào chi phí được trừ khi tính thuế TNDN, nếu tại thời điểm ghi nhận chi phí doanh nghiệp có hợp đồng mua hàng hóa, dịch vụ và biên bản bàn giao; khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt. Nội dung này được Thuế thành phố Đồng Nai hướng dẫn tại Công văn 17126/DON-QLDN1 ngày 08/9/2026, căn cứ điểm c khoản 13 Điều 3 Thông tư 20/2026/TT-BTC.
Công văn trả lời Văn bản số 260701/CT-PL-CV ngày 23/7/2026 của Chi nhánh Công ty Cổ phần Công nghiệp nhựa Phú Lâm (KCN Amata, phường Long Bình) về quy định biên bản bàn giao hàng hóa, dịch vụ, do Phó Trưởng Thuế thành phố ký thay Trưởng Thuế thành phố. Thông tin này cũng được Thư Viện Pháp Luật tổng hợp ngày 05/10/2026.
Điều kiện để hóa đơn đầu vào chưa chuyển khoản được tính chi phí
Theo điểm c khoản 13 Điều 3 Thông tư 20/2026/TT-BTC ngày 12/3/2026 của Bộ Tài chính, khoản mua hàng hóa, dịch vụ chưa thanh toán tại thời điểm ghi nhận chi phí được tính vào chi phí được trừ khi đáp ứng các điều kiện sau.
| Điều kiện | Nội dung |
| Giá trị | Mua hàng hóa, dịch vụ từng lần có giá trị từ 05 triệu đồng trở lên |
| Thời điểm | Đến thời điểm ghi nhận chi phí, doanh nghiệp chưa thanh toán |
| Hồ sơ tại thời điểm ghi nhận | Có hợp đồng mua hàng hóa, dịch vụ và biên bản bàn giao hàng hóa, dịch vụ |
| Khi thanh toán | Phải có chứng từ thanh toán không dùng tiền mặt |
Như vậy, việc chưa chuyển khoản tại thời điểm ghi nhận chi phí không làm mất quyền tính chi phí, miễn là hồ sơ hợp đồng, biên bản bàn giao đầy đủ và khoản thanh toán sau đó đáp ứng điều kiện không dùng tiền mặt.
Biên bản bàn giao hàng hóa, dịch vụ không có mẫu bắt buộc
Công văn 17126/DON-QLDN1 nêu rõ pháp luật về thuế TNDN hiện hành không có quy định về mẫu biên bản bàn giao hàng hóa, dịch vụ. Biên bản là tài liệu đóng vai trò chứng từ thực tế chứng minh nghiệp vụ mua bán đã xảy ra, vì vậy doanh nghiệp được đề nghị nghiên cứu Bộ luật Dân sự, Luật Thương mại, Luật Kế toán, các văn bản quy phạm pháp luật liên quan và tùy từng loại hàng hóa, dịch vụ thực tế để lập biên bản đúng quy định.
Yêu cầu về hình thức và lưu trữ hồ sơ chi phí
Ngoài điều kiện tại điểm c, Công văn cũng trích dẫn hai quy định về hồ sơ tại Điều 3 Thông tư 20/2026/TT-BTC.
- Khoản 14: hồ sơ của khoản chi được tính vào chi phí được trừ là bản chính, bản sao có chứng thực, bản sao có đóng dấu của doanh nghiệp hoặc chứng từ điện tử theo quy định.
- Khoản 15: doanh nghiệp có trách nhiệm lưu giữ, cung cấp đầy đủ hồ sơ liên quan đến các khoản chi phí để phục vụ thanh tra, kiểm tra, kiểm toán; hồ sơ liên quan nhiệm vụ quốc phòng, an ninh phải tuân thủ quy định về bảo vệ bí mật nhà nước.
Ngưỡng 05 triệu đồng so với quy định trước đây
Trước khi Thông tư 20/2026/TT-BTC có hiệu lực, theo nội dung được Thời báo Tài chính Việt Nam tổng hợp từ Thông tư 96/2015/TT-BTC, ngưỡng tương ứng cho trường hợp chưa thanh toán tại thời điểm ghi nhận chi phí là từ 20 triệu đồng trở lên. Bảng sau tóm tắt khác biệt.
| Tiêu chí | Trước đây (Thông tư 96/2015/TT-BTC) | Hiện nay (Thông tư 20/2026/TT-BTC) |
| Ngưỡng giá trị từng lần | Từ 20 triệu đồng | Từ 05 triệu đồng |
| Hồ sơ khi chưa thanh toán | Theo quy định trước đây | Hợp đồng, biên bản bàn giao; khi thanh toán có chứng từ không dùng tiền mặt |
Ngưỡng thấp hơn khiến nhiều giao dịch nhỏ trước đây không chịu ràng buộc nay phải chuẩn bị hợp đồng và biên bản bàn giao nếu chưa thanh toán khi ghi nhận chi phí. Tổng quan các thay đổi có tại bài 6 thay đổi quan trọng về thuế năm 2026.
Lưu ý của MAN với hóa đơn đầu vào chưa chuyển khoản
Từ nội dung Công văn và Thông tư, MAN – Master Accountant Network lưu ý kế toán một số điểm.
- Lập biên bản bàn giao ngay khi nhận hàng hóa, dịch vụ, ghi rõ chủng loại, số lượng, thời điểm và chữ ký các bên, vì đây là căn cứ chứng minh nghiệp vụ đã xảy ra.
- Theo dõi riêng công nợ các hóa đơn từ 05 triệu đồng chưa thanh toán để bảo đảm khi trả tiền phải qua ngân hàng.
- Nếu sau đó thanh toán bằng tiền mặt, doanh nghiệp phải kê khai điều chỉnh giảm chi phí tương ứng tại kỳ phát sinh thanh toán bằng tiền mặt, theo nội dung Thông tư 20/2026/TT-BTC được Luật Việt Nam tổng hợp.
- Công văn là văn bản trả lời một doanh nghiệp cụ thể; doanh nghiệp khác dùng để tham khảo và đối chiếu với hồ sơ thực tế.
Sai sót về hóa đơn đầu vào cần được xử lý đúng quy định, tham khảo thêm trường hợp hóa đơn điện tử xuất sai số lượng. Doanh nghiệp cần rà soát hồ sơ chi phí trước quyết toán có thể tham khảo dịch vụ báo cáo thuế hoặc dịch vụ kế toán của MAN.
Kết luận
Hóa đơn đầu vào chưa chuyển khoản từ 05 triệu đồng không đương nhiên bị loại khỏi chi phí được trừ. Theo Thông tư 20/2026/TT-BTC và Công văn 17126/DON-QLDN1, doanh nghiệp cần có hợp đồng, biên bản bàn giao tại thời điểm ghi nhận chi phí và chứng từ thanh toán không dùng tiền mặt khi trả tiền. Kế toán nên chuẩn hóa mẫu biên bản bàn giao theo từng loại giao dịch và theo dõi chặt công nợ chưa thanh toán. Cần hỗ trợ, doanh nghiệp có thể liên hệ MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về hóa đơn đầu vào chưa chuyển khoản
Hóa đơn đầu vào chưa chuyển khoản có được tính vào chi phí được trừ không?
Có. Theo điểm c khoản 13 Điều 3 Thông tư 20/2026/TT-BTC, khoản mua hàng hóa, dịch vụ từng lần từ 05 triệu đồng trở lên mà đến thời điểm ghi nhận chi phí doanh nghiệp chưa thanh toán vẫn được tính vào chi phí được trừ nếu có hợp đồng mua hàng hóa, dịch vụ và biên bản bàn giao; khi thanh toán phải có chứng từ thanh toán không dùng tiền mặt.
Biên bản bàn giao hàng hóa, dịch vụ có mẫu bắt buộc không?
Không. Theo Công văn 17126/DON-QLDN1 của Thuế thành phố Đồng Nai, pháp luật thuế TNDN hiện hành không quy định mẫu biên bản bàn giao; doanh nghiệp căn cứ Bộ luật Dân sự, Luật Thương mại, Luật Kế toán và loại hàng hóa, dịch vụ thực tế để lập biên bản phù hợp.
Hồ sơ chi phí phải lưu ở dạng nào?
Theo khoản 14 Điều 3 Thông tư 20/2026/TT-BTC, hồ sơ là bản chính, bản sao có chứng thực, bản sao có đóng dấu của doanh nghiệp hoặc chứng từ điện tử theo quy định; doanh nghiệp phải lưu giữ, cung cấp đầy đủ khi thanh tra, kiểm tra, kiểm toán theo khoản 15.

Nội dung liên quan
Tin tức Kinh doanh
Tin tức
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế