

Công văn số 7018/CT-QLNT ngày 22/9/2026 của Cục Thuế (Bộ Tài chính) hướng dẫn Thuế tỉnh Lâm Đồng về chính sách và thủ tục hoàn thuế giá trị gia tăng (GTGT) đối với hoạt động xuất khẩu. Theo đó, về nguyên tắc, cơ sở kinh doanh trong tháng, quý có hàng hóa, dịch vụ xuất khẩu nếu có số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được xem xét hoàn thuế theo tháng, quý, trừ trường hợp hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác.
Công văn trả lời Công văn số 8279/LDO-KTr2 ngày 14/7/2026 của Thuế tỉnh Lâm Đồng, do TL. Cục trưởng, KT. Trưởng Ban Quản lý, phát triển nguồn thu, Phó Trưởng Ban Phạm Thị Minh Hiền ký. Ngoài điều kiện hoàn thuế, văn bản còn làm rõ cách xác định số thuế được hoàn và cách kê khai trên tờ khai thuế GTGT.
Công văn số 7018/CT-QLNT hướng dẫn những nội dung gì
Công văn số 7018/CT-QLNT đề cập bốn nội dung, mỗi nội dung gắn với căn cứ pháp lý riêng. Bảng sau tóm tắt các hướng dẫn chính.
| Nội dung | Hướng dẫn | Căn cứ |
| Điều kiện hoàn thuế | Số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên trong tháng, quý có hàng hóa, dịch vụ xuất khẩu; trừ hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác | Khoản 1 Điều 15 Luật Thuế GTGT số 48/2024/QH15; Điều 29 Nghị định 181/2025/NĐ-CP |
| Cách xác định số thuế được hoàn | Tổng hợp số thuế đầu vào kỳ trước chuyển sang và phát sinh trong kỳ sử dụng cho sản xuất, kinh doanh hàng xuất khẩu | Điều 7 Thông tư 69/2025/TT-BTC |
| Cách kê khai | Theo hướng dẫn tại từng mẫu biểu tờ khai thuế GTGT | Thông tư 81/2021/TT-BTC (sửa đổi, bổ sung bởi Thông tư 40/2025/TT-BTC) |
| Xử lý hồ sơ | Thuế tỉnh căn cứ quy định và hồ sơ thực tế của doanh nghiệp để xem xét, xử lý theo thẩm quyền | Công văn số 7018/CT-QLNT |
Công văn cũng viện dẫn khoản 1, khoản 2 Điều 23 và khoản 4 Điều 37 Nghị định 181/2025/NĐ-CP ngày 01/7/2025 về khấu trừ thuế GTGT đầu vào và điều kiện hoàn thuế GTGT.
Điều kiện hoàn thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu
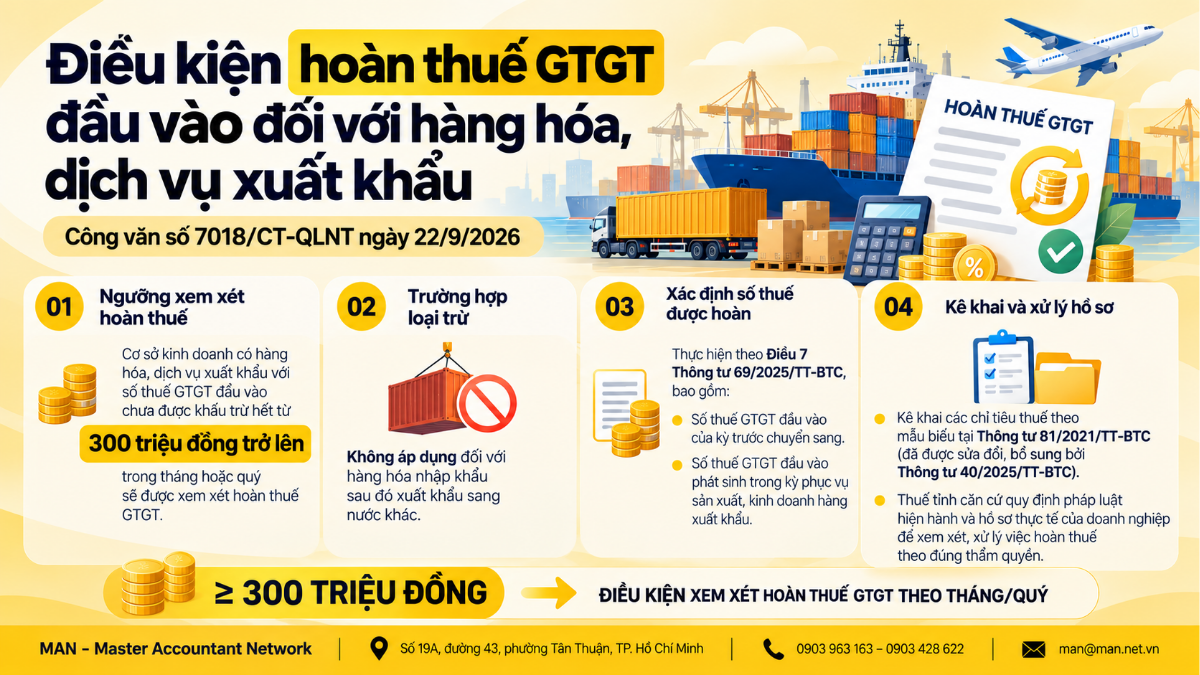
Theo Công văn, ngưỡng để được xem xét hoàn thuế là số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên, tính theo tháng hoặc quý có phát sinh hàng hóa, dịch vụ xuất khẩu. Căn cứ được Cục Thuế viện dẫn là khoản 1 Điều 15 Luật Thuế GTGT số 48/2024/QH15 ngày 26/11/2024 và Điều 29 Nghị định 181/2025/NĐ-CP ngày 01/7/2025.
Trường hợp hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác không thuộc diện được xem xét hoàn thuế theo hướng dẫn này. Các quy định chung về khấu trừ, hoàn thuế được phân tích tại bài khấu trừ và hoàn thuế GTGT theo Nghị định 181/2025/NĐ-CP.
Cách xác định số thuế GTGT được hoàn theo Thông tư 69/2025/TT-BTC
Cục Thuế dẫn chiếu Điều 7 Thông tư 69/2025/TT-BTC ngày 01/7/2025 của Bộ Tài chính về cách xác định số thuế GTGT được hoàn đối với hàng hóa, dịch vụ xuất khẩu. Theo đó, hai nhóm số thuế đầu vào sau được tổng hợp để xác định số thuế đầu vào được khấu trừ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu:
- Số thuế GTGT đầu vào của hàng hóa (bao gồm tài sản cố định), dịch vụ kỳ trước chuyển sang.
- Số thuế GTGT đầu vào của hàng hóa (bao gồm tài sản cố định), dịch vụ phát sinh trong kỳ sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu.
Như vậy, số thuế đầu vào chuyển từ kỳ trước sang không bị loại khỏi phần xác định cho hàng xuất khẩu, miễn là sử dụng cho sản xuất, kinh doanh hàng hóa, dịch vụ xuất khẩu.
Kê khai chỉ tiêu trên tờ khai thuế GTGT
Về cách kê khai các chỉ tiêu trên tờ khai thuế GTGT, Công văn xác định nội dung này đã được hướng dẫn rõ tại từng mẫu biểu ban hành kèm Thông tư 81/2021/TT-BTC, được sửa đổi, bổ sung bởi Thông tư 40/2025/TT-BTC. Cục Thuế đề nghị Thuế tỉnh Lâm Đồng căn cứ các quy định, hướng dẫn nêu trên và hồ sơ thực tế của doanh nghiệp để xem xét, xử lý theo quy định và theo thẩm quyền.
Lưu ý của MAN khi đề nghị hoàn thuế GTGT xuất khẩu
Từ nội dung Công văn, MAN – Master Accountant Network lưu ý doanh nghiệp xuất khẩu một số điểm khi chuẩn bị hồ sơ hoàn thuế.
- Công văn trả lời cho một trường hợp cụ thể tại Lâm Đồng; doanh nghiệp khác dùng để tham khảo và cần đối chiếu với hồ sơ thực tế.
- Theo dõi riêng số thuế GTGT đầu vào dùng cho hàng xuất khẩu, gồm cả phần kỳ trước chuyển sang, để có căn cứ tổng hợp theo Điều 7 Thông tư 69/2025/TT-BTC.
- Tách riêng hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác, vì trường hợp này không được xem xét hoàn thuế theo hướng dẫn.
- Đối chiếu thêm giới hạn số thuế được hoàn theo doanh thu xuất khẩu tại Phụ lục II Thông tư 69/2025/TT-BTC, nội dung đã được Cục Thuế hướng dẫn tại Công văn 5094/CT-CS.
Doanh nghiệp có thể tham khảo tổng quan hoàn thuế GTGT là gì và các trường hợp, điều kiện hoàn thuế GTGT để chuẩn bị hồ sơ đúng ngay từ đầu.
Doanh nghiệp xuất khẩu cần làm gì sau Công văn số 7018/CT-QLNT
Công văn số 7018/CT-QLNT nhắc lại điều kiện hoàn thuế GTGT xuất khẩu từ 300 triệu đồng, làm rõ việc tổng hợp cả số thuế đầu vào kỳ trước chuyển sang khi xác định số được hoàn theo Điều 7 Thông tư 69/2025/TT-BTC, và cách kê khai theo Thông tư 81/2021/TT-BTC. Doanh nghiệp xuất khẩu nên rà soát cách theo dõi thuế đầu vào, phân loại hàng nhập khẩu sau đó xuất khẩu và chuẩn bị hồ sơ đầy đủ trước khi đề nghị hoàn. Cần hỗ trợ, doanh nghiệp có thể tham khảo dịch vụ báo cáo thuế, dịch vụ kế toán hoặc liên hệ MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về Công văn số 7018/CT-QLNT
Công văn số 7018/CT-QLNT hướng dẫn nội dung gì?
Công văn số 7018/CT-QLNT ngày 22/9/2026 của Cục Thuế trả lời Thuế tỉnh Lâm Đồng về hoàn thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu: điều kiện từ 300 triệu đồng, cách xác định số thuế được hoàn theo Điều 7 Thông tư 69/2025/TT-BTC và cách kê khai theo Thông tư 81/2021/TT-BTC.
Doanh nghiệp xuất khẩu được hoàn thuế GTGT khi nào?
Theo Công văn số 7018/CT-QLNT, về nguyên tắc, cơ sở kinh doanh trong tháng, quý có hàng hóa, dịch vụ xuất khẩu nếu có số thuế GTGT đầu vào chưa được khấu trừ hết từ 300 triệu đồng trở lên thì được xem xét hoàn thuế theo tháng, quý, trừ trường hợp hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác.
Số thuế GTGT đầu vào kỳ trước chuyển sang có được tính để hoàn không?
Có. Theo Công văn của Cục Thuế, số thuế GTGT đầu vào của hàng hóa (bao gồm tài sản cố định), dịch vụ kỳ trước chuyển sang và phát sinh trong kỳ sử dụng cho sản xuất, kinh doanh hàng xuất khẩu được tổng hợp để xác định số thuế đầu vào được khấu trừ cho hàng xuất khẩu, theo Điều 7 Thông tư 69/2025/TT-BTC.

Nội dung liên quan
Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế