

Hoá đơn điện tử xuất sai số lượng từ ngày 01/7/2026 được xử lý theo Điều 10 Thông tư 91/2026/TT-BTC. Với trường hợp hóa đơn điện tử đã lập sai thuộc nhóm được lựa chọn, người bán có thể lập hóa đơn điều chỉnh hoặc hóa đơn thay thế; riêng hóa đơn điện tử từ máy tính tiền có quy định xử lý riêng.
Thông tư 91/2026/TT-BTC do Bộ Tài chính ban hành ngày 30/6/2026 và có hiệu lực từ ngày 01/7/2026. Nghị định 254/2026/NĐ-CP của Chính phủ cũng được ban hành ngày 30/6/2026 và có hiệu lực từ ngày 01/7/2026, quy định chi tiết về hóa đơn điện tử và chứng từ điện tử. Văn bản Thông tư 91/2026/TT-BTC trên Cổng thông tin điện tử Chính phủ và Nghị định 254/2026/NĐ-CP trên Cổng thông tin điện tử Chính phủ
Hoá đơn điện tử xuất sai số lượng được xử lý thế nào
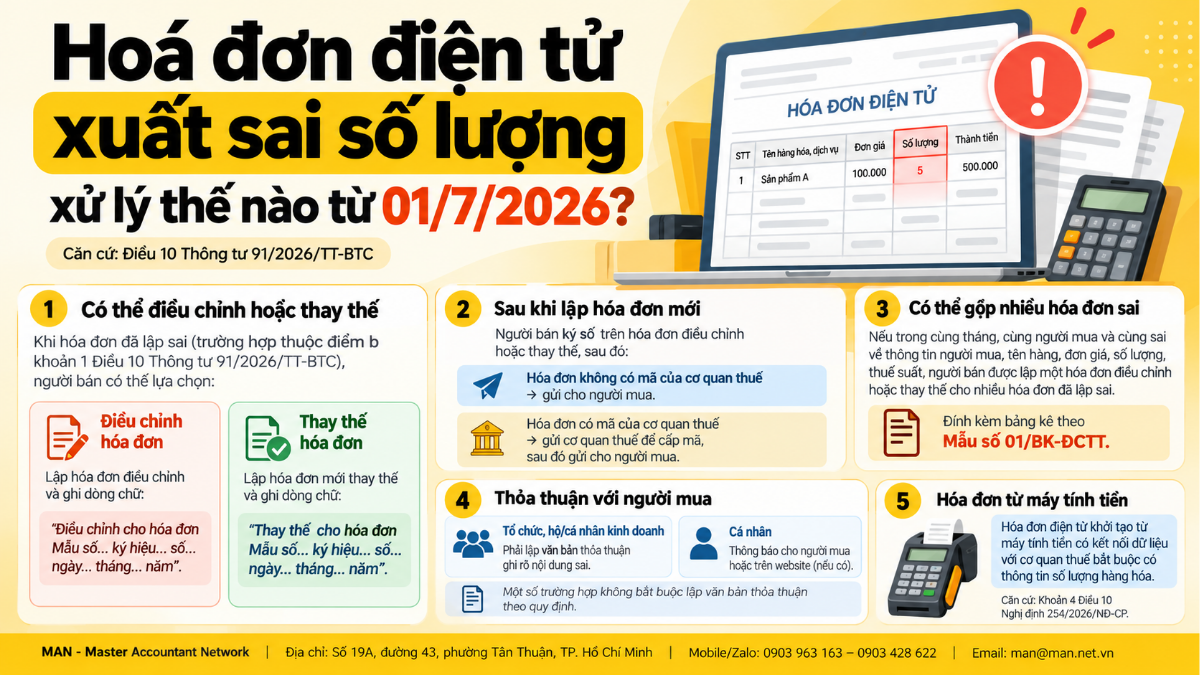
Theo Điều 10 Thông tư 91/2026/TT-BTC, khi hóa đơn điện tử đã lập sai các nội dung về mã số thuế; tên hàng hóa; hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền ghi trên hóa đơn; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác, trừ trường hợp quy định tại điểm a khoản 1 Điều 10, người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn điện tử.
Với trường hợp hoá đơn điện tử xuất sai số lượng thuộc nhóm sai sót phải xử lý bằng điều chỉnh hoặc thay thế, doanh nghiệp cần lựa chọn phương thức xử lý phù hợp và thực hiện đúng các yêu cầu về hóa đơn mới, người mua và dữ liệu gửi cơ quan thuế.
Lập hoá đơn điện tử xuất sai số lượng theo phương pháp điều chỉnh
Nếu lựa chọn điều chỉnh đối với hoá đơn điện tử xuất sai số lượng, người bán lập hóa đơn điện tử điều chỉnh cho hóa đơn đã lập sai. Hóa đơn điều chỉnh phải có dòng chữ “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Sau khi lập, người bán ký số trên hóa đơn điện tử mới điều chỉnh. Đối với hóa đơn điện tử không có mã của cơ quan thuế, người bán gửi hóa đơn cho người mua. Đối với hóa đơn điện tử có mã của cơ quan thuế, người bán gửi cơ quan thuế để cơ quan thuế cấp mã cho hóa đơn mới trước khi gửi cho người mua.
Lập hoá đơn điện tử xuất sai số lượng theo phương pháp thay thế
Nếu lựa chọn thay thế đối với hoá đơn điện tử xuất sai số lượng, người bán lập hóa đơn điện tử mới thay thế cho hóa đơn đã lập sai. Hóa đơn mới phải có dòng chữ “Thay thế cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
Người bán ký số trên hóa đơn thay thế. Với hóa đơn không có mã của cơ quan thuế, hóa đơn được gửi cho người mua; với hóa đơn có mã của cơ quan thuế, người bán gửi cơ quan thuế để cấp mã trước khi gửi cho người mua.
Doanh nghiệp có thể đối chiếu thêm hướng dẫn của MAN về điểm mới của Thông tư 91/2026/TT-BTC để thống nhất quy trình xử lý hóa đơn sai sót trong nội bộ.
Có thể gộp hoá đơn điện tử xuất sai số lượng trong cùng tháng
Trường hợp trong cùng một tháng người bán đã lập sai cùng thông tin về người mua, tên hàng, đơn giá, số lượng, thuế suất trên nhiều hóa đơn của cùng một người mua, người bán được lập một hóa đơn điều chỉnh hoặc thay thế cho nhiều hóa đơn điện tử đã lập sai trong cùng tháng và đính kèm bảng kê các hóa đơn điện tử đã lập sai theo Mẫu số 01/BK-ĐCTT.
Điều kiện này cần được kiểm tra trước khi gộp. Doanh nghiệp không nên hiểu rằng mọi hóa đơn sai trong cùng tháng đều có thể đưa vào một hóa đơn điều chỉnh hoặc thay thế.
Thỏa thuận với người mua trước khi điều chỉnh hoặc thay thế
Trước khi điều chỉnh hoặc thay thế hóa đơn điện tử đã lập sai, nếu người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh hoặc cá nhân kinh doanh, người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai.
Nếu người mua là cá nhân, người bán phải thông báo cho người mua hoặc thông báo trên website của người bán nếu có. Người bán lưu giữ văn bản thỏa thuận tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
Nguồn quy định cũng nêu các trường hợp không bắt buộc lập văn bản thỏa thuận, gồm chuyển dữ liệu hóa đơn điện tử theo Bảng tổng hợp dữ liệu hóa đơn điện tử; chuyển cơ sở dữ liệu thông tin chi tiết giao dịch phát sinh theo Bảng thông tin chi tiết giao dịch; và hoạt động mua bán hàng hóa trên nền tảng thương mại điện tử, nền tảng số khác.
Với giao dịch trên nền tảng số, doanh nghiệp có thể tham khảo hướng dẫn của MAN về hóa đơn điện tử lập sai khi bán hàng trên sàn để rà soát hồ sơ thỏa thuận và thông báo cho người mua.
Hóa đơn điện tử từ máy tính tiền khi có sai sót
Khoản 4 Điều 10 Nghị định 254/2026/NĐ-CP quy định hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế phải có tên hàng hóa, dịch vụ, đơn giá, số lượng, giá thanh toán và các nội dung khác theo quy định. Vì vậy, số lượng là một thông tin bắt buộc trên loại hóa đơn này.
Về xử lý sai sót, điểm c khoản 1 Điều 10 Thông tư 91/2026/TT-BTC quy định trường hợp hóa đơn điện tử đã lập sai là hóa đơn điện tử từ máy tính tiền thì người bán lập hóa đơn thay thế cho hóa đơn đã lập sai, trừ trường hợp quy định tại điểm c.2 khoản 5 Điều 10. Cổng Hỏi đáp của Bộ Tài chính cũng đã đăng nội dung câu hỏi đối chiếu trực tiếp về quy định này.
Do đó, không nên áp dụng máy móc nguyên tắc lựa chọn giữa điều chỉnh và thay thế cho mọi hóa đơn có sai số lượng. Trước tiên cần xác định hóa đơn sai có phải là hóa đơn điện tử từ máy tính tiền hay không.
Những việc kế toán cần kiểm tra
Để hạn chế sai sót khi xử lý, bộ phận kế toán nên kiểm tra theo các bước sau:
- Xác định hóa đơn bị sai và nội dung sai, trong đó có số lượng hàng hóa hoặc dịch vụ.
- Xác định loại hóa đơn đang sử dụng và kiểm tra hóa đơn có thuộc trường hợp phải áp dụng phương thức xử lý riêng hay không.
- Nếu thuộc trường hợp được lựa chọn, xác định phương thức điều chỉnh hoặc thay thế trước khi lập hóa đơn mới.
- Kiểm tra việc lập văn bản thỏa thuận hoặc thông báo cho người mua theo đúng đối tượng.
- Nếu xử lý gộp nhiều hóa đơn trong cùng tháng, kiểm tra điều kiện về cùng người mua và cùng thông tin sai, đồng thời lập Mẫu số 01/BK-ĐCTT theo quy định.
- Kiểm tra dòng dẫn chiếu đến hóa đơn gốc trên hóa đơn điều chỉnh hoặc thay thế.
- Kiểm tra việc ký số và gửi hóa đơn cho người mua hoặc cơ quan thuế theo loại hóa đơn có mã hoặc không có mã.
MAN có hướng dẫn riêng về hóa đơn điều chỉnh được thực hiện nhiều lần theo Thông tư 91, trong đó lưu ý các lần xử lý tiếp theo phải tuân theo hình thức đã áp dụng khi xử lý lần đầu.
Kết luận
Hoá đơn điện tử xuất sai số lượng từ ngày 01/7/2026 được xử lý theo Điều 10 Thông tư 91/2026/TT-BTC. Đối với trường hợp thuộc nhóm được lựa chọn, người bán có thể lập hóa đơn điều chỉnh hoặc hóa đơn thay thế; nếu là hóa đơn điện tử từ máy tính tiền thì phải áp dụng quy định riêng về hóa đơn thay thế.
Doanh nghiệp nên kiểm tra đồng thời nội dung sai, loại hóa đơn, hồ sơ với người mua và cách gửi hóa đơn mới trước khi hoàn tất nghiệp vụ. Việc xác định đúng trường hợp ngay từ đầu giúp hạn chế phải xử lý lại và bảo đảm dữ liệu hóa đơn được theo dõi nhất quán.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức
Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức