

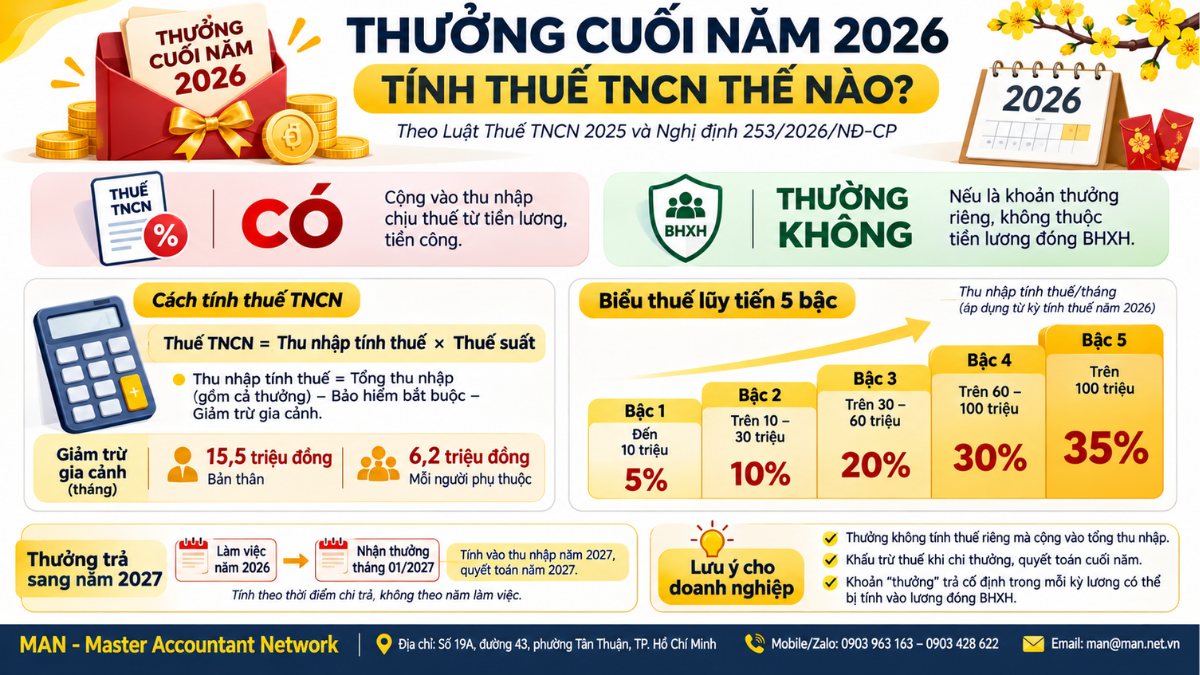
Tiền thưởng cuối năm 2026 là thu nhập từ tiền lương, tiền công nên phải tính thuế TNCN, nhưng không tính riêng mà được cộng vào tổng thu nhập của kỳ tính thuế để áp dụng biểu thuế lũy tiến 5 bậc và mức giảm trừ gia cảnh 15,5 triệu đồng/tháng. Khoản thưởng chi trả sang năm 2027 được tính vào thu nhập năm 2027, và thưởng không thường xuyên thông thường không phải đóng BHXH bắt buộc.
Tiền thưởng cuối năm có phải chịu thuế TNCN không
Có. Theo điểm a khoản 2 Điều 3 Luật Thuế thu nhập cá nhân 2025 (Luật số 109/2025/QH15), tiền lương, tiền công và các khoản có tính chất tiền lương, tiền công đều là thu nhập chịu thuế TNCN, trừ các khoản được miễn hoặc không tính vào thu nhập chịu thuế theo quy định.
Nhóm tiền thưởng không mang tính chất tiền lương, tiền công được loại khỏi thu nhập chịu thuế theo điểm a khoản 4 Điều 8 Nghị định 253/2026/NĐ-CP, chẳng hạn tiền thưởng kèm theo các danh hiệu do Nhà nước trao tặng. Thưởng cuối năm do doanh nghiệp chi căn cứ vào kết quả, hiệu quả công việc không thuộc nhóm này, nên phải cộng vào thu nhập chịu thuế từ tiền lương, tiền công của người lao động.
Cách tính thuế TNCN đối với tiền thưởng cuối năm 2026
Theo Điều 8 Luật Thuế TNCN 2025, thuế TNCN từ tiền lương, tiền công của cá nhân cư trú được xác định bằng thu nhập tính thuế nhân với thuế suất tương ứng. Thu nhập tính thuế là tổng thu nhập chịu thuế trong kỳ, gồm cả tiền thưởng cuối năm, sau khi trừ các khoản bảo hiểm bắt buộc và các khoản giảm trừ theo quy định.
Biểu thuế lũy tiến 5 bậc áp dụng cho năm 2026
Khoản 2 Điều 9 Luật Thuế TNCN 2025 quy định biểu thuế lũy tiến từng phần gồm 5 bậc. Theo Báo Chính phủ, các quy định về thu nhập từ tiền lương, tiền công và biểu thuế mới áp dụng từ kỳ tính thuế năm 2026, dù luật có hiệu lực chung từ ngày 01/7/2026. Mức thuế suất theo từng bậc như sau:
| Bậc | Thu nhập tính thuế/tháng | Thuế suất |
| 1 | Đến 10 triệu đồng | 5% |
| 2 | Trên 10 triệu đến 30 triệu đồng | 10% |
| 3 | Trên 30 triệu đến 60 triệu đồng | 20% |
| 4 | Trên 60 triệu đến 100 triệu đồng | 30% |
| 5 | Trên 100 triệu đồng | 35% |
Biểu này thay cho biểu thuế 7 bậc áp dụng với thu nhập từ tiền lương, tiền công trước kỳ tính thuế năm 2026. Phân tích đầy đủ về hai giai đoạn áp dụng và ngưỡng lương bắt đầu chịu thuế có tại bài tổng quan thuế TNCN năm 2026.
Mức giảm trừ gia cảnh năm 2026
Theo Điều 10 Luật Thuế TNCN 2025, mức giảm trừ gia cảnh áp dụng cho năm 2026 là 15,5 triệu đồng/tháng đối với bản thân người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, tăng so với mức 11 triệu đồng và 4,4 triệu đồng trước đây, theo VTV.
Khấu trừ khi chi trả và quyết toán cuối năm
Tiền thưởng cuối năm không được tính thuế như một khoản riêng biệt. Doanh nghiệp khấu trừ thuế tại thời điểm chi trả, còn nghĩa vụ thuế cuối cùng của cá nhân cư trú được xác định khi quyết toán thuế TNCN năm, trên cơ sở tổng hợp toàn bộ thu nhập từ tiền lương, tiền công trong năm. Vì vậy, số thuế tạm khấu trừ ở tháng nhận thưởng có thể cao hơn hoặc thấp hơn số thuế thực tế phải nộp sau quyết toán.
Thưởng cuối năm 2026 trả vào năm 2027 tính thuế năm nào
Theo điểm a khoản 1 Điều 66 Nghị định 253/2026/NĐ-CP, kỳ tính thuế đối với thu nhập từ tiền lương, tiền công của cá nhân cư trú là năm dương lịch. Do đó, tiền thưởng được xác định theo thời điểm doanh nghiệp chi trả chứ không theo năm làm việc mà khoản thưởng gắn với.
Nếu thưởng cuối năm 2026 được chi trả vào tháng 01/2027 hoặc các tháng khác trong năm 2027, khoản thưởng này được tính vào thu nhập chịu thuế năm 2027 và tổng hợp khi quyết toán thuế TNCN năm 2027. Doanh nghiệp cần lưu ý điểm này khi lập kế hoạch chi thưởng Tết, vì thời điểm trả thưởng ảnh hưởng trực tiếp đến số liệu quyết toán của từng năm. Các quy định chi tiết khác của nghị định được tổng hợp tại bài điểm mới thuế thu nhập cá nhân 2026.
Tiền thưởng cuối năm có phải đóng BHXH bắt buộc không
Thông thường là không. Điểm b khoản 1 Điều 31 Luật Bảo hiểm xã hội 2024 quy định tiền lương làm căn cứ đóng BHXH bắt buộc đối với người lao động hưởng lương do người sử dụng lao động quyết định là tiền lương tháng, gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Thưởng cuối năm, thưởng Tết, thưởng theo kết quả sản xuất kinh doanh hay thưởng hoàn thành công việc được trả không thường xuyên nên không tính vào tiền lương đóng BHXH, kể cả khi chi vào tháng 01 hoặc trước Tết Nguyên đán. Tuy nhiên, nếu một khoản gọi là “thưởng” nhưng thực chất được thỏa thuận trả cố định, ổn định trong mỗi kỳ lương, khoản đó có thể bị xem là khoản bổ sung thuộc tiền lương đóng BHXH.
Tóm lại, tiền thưởng cuối năm thông thường không phải đóng BHXH nhưng vẫn phải tính thuế TNCN như thu nhập từ tiền lương, tiền công. Doanh nghiệp nên ghi nhận rõ bản chất và điều kiện chi thưởng trong quy chế lương thưởng để tránh rủi ro khi cơ quan thuế và cơ quan BHXH kiểm tra.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế