

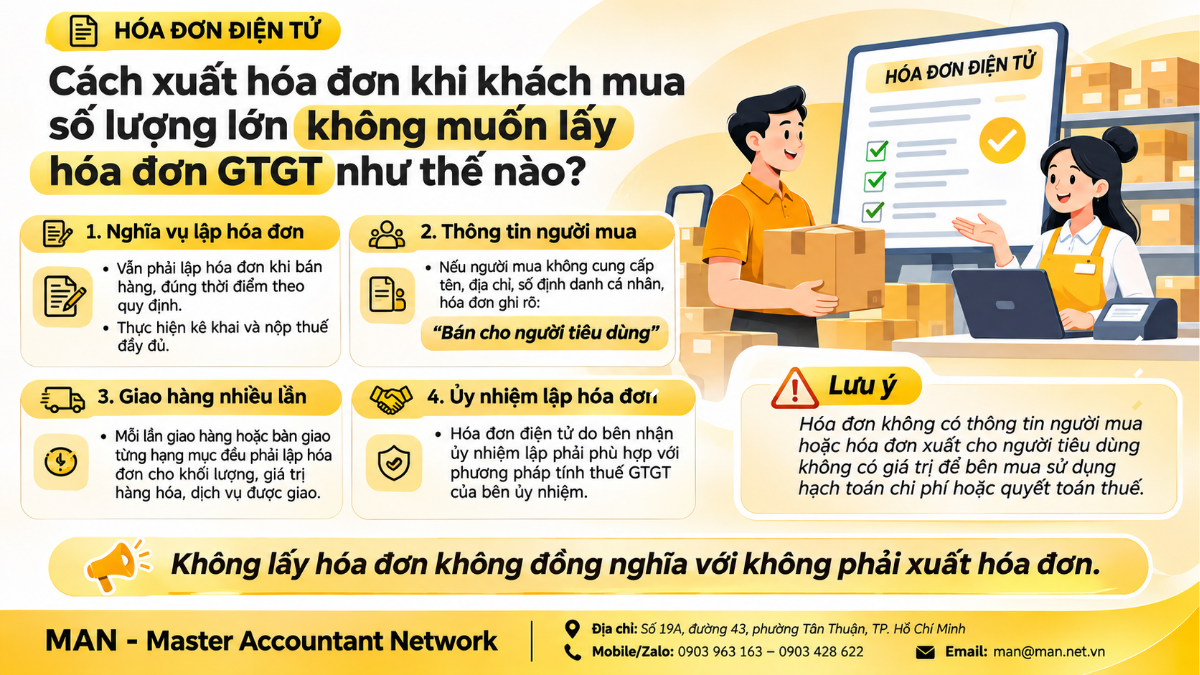
Khách hàng không lấy hóa đơn không làm mất nghĩa vụ lập hóa đơn của người bán. Doanh nghiệp vẫn phải lập hóa đơn đúng thời điểm, kê khai và nộp thuế đầy đủ. Nếu người mua là người tiêu dùng và không cung cấp thông tin, hóa đơn ghi rõ “Bán cho người tiêu dùng” theo Nghị định 254/2026/NĐ-CP. Riêng với đơn hàng số lượng lớn, đây là loại hóa đơn cơ quan thuế xếp vào nhóm rủi ro cao, nên người bán cần lưu hồ sơ chứng minh giao dịch.
Vấn đề: khách không lấy hóa đơn, người bán có được bỏ qua?
Thực tế, nhiều khách mua sỉ hoặc mua số lượng lớn từ chối lấy hóa đơn GTGT, thường vì không muốn lộ thông tin hoặc không có nhu cầu hạch toán. Câu hỏi đặt ra là người bán có được không lập hóa đơn hay không, và nếu lập thì ghi thông tin người mua ra sao.
Câu trả lời ngắn gọn: lập hóa đơn là nghĩa vụ của người bán, không phụ thuộc vào việc người mua có lấy hay không. Loại hóa đơn (hóa đơn GTGT hay hóa đơn bán hàng) do phương pháp tính thuế GTGT của người bán quyết định. Người mua không chọn được loại hóa đơn.
Căn cứ pháp lý
Các quy định trực tiếp chi phối tình huống này nằm tại Nghị định 254/2026/NĐ-CP (hiệu lực từ 01/7/2026) và Nghị định 310/2025/NĐ-CP về xử phạt:
| Căn cứ | Nội dung |
| Điều 9 NĐ 254/2026 – Thời điểm lập hóa đơn | Bán hàng hóa: thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phân biệt đã thu tiền hay chưa. Giao hàng nhiều lần: mỗi lần giao đều phải lập hóa đơn cho khối lượng, giá trị tương ứng (khoản 3). |
| Điều 10 NĐ 254/2026 – Nội dung hóa đơn | Hóa đơn phải có tên, địa chỉ, mã số thuế hoặc số định danh cá nhân của người mua, cùng các nội dung bắt buộc khác. |
| Mục 4 Phụ lục NĐ 254/2026 – Thông tin người mua | Điểm a: người mua là cơ sở kinh doanh có mã số thuế thì ghi đúng theo giấy đăng ký. Điểm b: người tiêu dùng không cung cấp tên, địa chỉ, số định danh thì hóa đơn ghi rõ “Bán cho người tiêu dùng”. Hóa đơn không có thông tin người mua hoặc xuất cho người tiêu dùng không có giá trị để hạch toán chi phí, quyết toán thuế. |
| NĐ 310/2025 (sửa Điều 24 NĐ 125/2020) | Phạt hành vi không lập hóa đơn theo số lượng hóa đơn vi phạm, cao nhất 60–80 triệu đồng khi từ 50 số hóa đơn trở lên, kèm biện pháp buộc lập hóa đơn. Hiệu lực từ 16/01/2026. |
Phân tích: lập hóa đơn thế nào khi khách mua số lượng lớn?
Vẫn phải lập hóa đơn, đúng thời điểm giao hàng
Theo Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn khi bán hàng là lúc chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, kể cả khi chưa thu tiền. Việc khách không lấy hóa đơn không làm thay đổi thời điểm này. Nếu giao hàng thành nhiều đợt, khoản 3 Điều 9 yêu cầu lập hóa đơn cho từng lần giao. Người bán không được gộp lại lập một lần vào cuối đơn hàng.
Với giao dịch phát sinh ngoài giờ hành chính, người bán có thể tham khảo thêm khung giờ xuất hóa đơn hợp lệ theo Nghị định 254/2026.
Ghi thông tin người mua: phân biệt người tiêu dùng và cơ sở kinh doanh
Mục 4 Phụ lục Nghị định 254/2026/NĐ-CP tách thành hai trường hợp. Người mua là cơ sở kinh doanh có mã số thuế (doanh nghiệp, hộ kinh doanh, cá nhân kinh doanh) thì tên, địa chỉ, mã số thuế phải ghi đúng theo giấy đăng ký. Người mua là người tiêu dùng mà không cung cấp tên, địa chỉ, số định danh thì hóa đơn ghi “Bán cho người tiêu dùng”. Hướng dẫn chi tiết cách ghi cho từng đối tượng có tại bài hóa đơn không có thông tin người mua thì không được hạch toán chi phí.
Nhận định của MAN: Cụm “Bán cho người tiêu dùng” được quy định tại điểm b, áp dụng cho người mua là người tiêu dùng. Khi người bán biết rõ người mua là doanh nghiệp hoặc hộ kinh doanh mua hàng để kinh doanh, điểm a yêu cầu ghi đúng tên, mã số thuế theo giấy đăng ký. Vì vậy, người bán nên đề nghị khách cung cấp thông tin trước khi chấp nhận ghi “Bán cho người tiêu dùng” cho các đơn hàng sỉ.
Đơn hàng lớn ghi “Bán cho người tiêu dùng” bị xếp vào nhóm rủi ro cao
Theo Thời báo Tài chính Việt Nam khi phân tích Nghị định 254/2026/NĐ-CP, hóa đơn có số lượng, giá trị lớn nhưng ghi “bán cho người tiêu dùng” bị xếp vào nhóm rủi ro cao, và người bán phải giải trình với cơ quan thuế. Lý do là một người tiêu dùng cá nhân hiếm khi mua với số lượng như vậy, nên giao dịch có dấu hiệu bán cho người mua kinh doanh nhưng không ghi thông tin.
Hệ quả với người mua cũng rõ ràng: hóa đơn không có thông tin người mua không được dùng để hạch toán chi phí hoặc quyết toán thuế. Người mua là doanh nghiệp sẽ mất quyền tính chi phí nếu chấp nhận loại hóa đơn này.
Không lập hóa đơn có thể bị phạt đến 80 triệu đồng
Nếu người bán chiều theo khách và không lập hóa đơn, hành vi này bị xử phạt theo Điều 24 Nghị định 125/2020/NĐ-CP, đã được sửa đổi bởi Nghị định 310/2025/NĐ-CP. Theo Cổng Phổ biến, giáo dục pháp luật TP. Cần Thơ, mức phạt tính theo số lượng hóa đơn không lập:
| Số hóa đơn không lập | Mức phạt (đồng) |
| 01 số hóa đơn | 1.000.000 – 2.000.000 |
| Từ 02 đến dưới 10 số | 2.000.000 – 10.000.000 |
| Từ 10 đến dưới 20 số | 10.000.000 – 30.000.000 |
| Từ 20 đến dưới 50 số | 30.000.000 – 50.000.000 |
| Từ 50 số trở lên | 60.000.000 – 80.000.000 |
Ngoài tiền phạt, người bán còn bị buộc lập hóa đơn theo quy định. Ngoài ra, doanh thu không lập hóa đơn vẫn phải kê khai thuế GTGT và thuế thu nhập.
Doanh nghiệp cần làm gì khi khách mua số lượng lớn không lấy hóa đơn?
Từ các quy định trên, MAN khuyến nghị người bán xử lý theo các bước sau:
- Luôn lập hóa đơn tại thời điểm giao hàng (Điều 9 Nghị định 254/2026). Giao nhiều lần thì lập hóa đơn cho từng lần.
- Hỏi rõ người mua là ai. Nếu là doanh nghiệp, hộ kinh doanh, đề nghị cung cấp tên, mã số thuế và ghi đúng theo giấy đăng ký. Chỉ ghi “Bán cho người tiêu dùng” khi người mua là người tiêu dùng không cung cấp thông tin.
- Giải thích cho khách về giá trị hóa đơn. Hóa đơn không có thông tin người mua không được tính vào chi phí, nên khách là doanh nghiệp sẽ chịu thiệt.
- Lưu hồ sơ chứng minh giao dịch như hợp đồng hoặc đơn đặt hàng, phiếu xuất kho, biên bản giao nhận, chứng từ thanh toán, để giải trình khi cơ quan thuế yêu cầu.
- Ưu tiên thanh toán không dùng tiền mặt với đơn hàng giá trị lớn, để có dấu vết thanh toán rõ ràng.
- Kê khai đầy đủ doanh thu và thuế GTGT đầu ra của hóa đơn ghi “Bán cho người tiêu dùng” như mọi hóa đơn khác.
Tham khảo thêm các quy định chung về hóa đơn tại bài Nghị định 254/2026/NĐ-CP: hướng dẫn toàn diện về hóa đơn, chứng từ điện tử.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế