

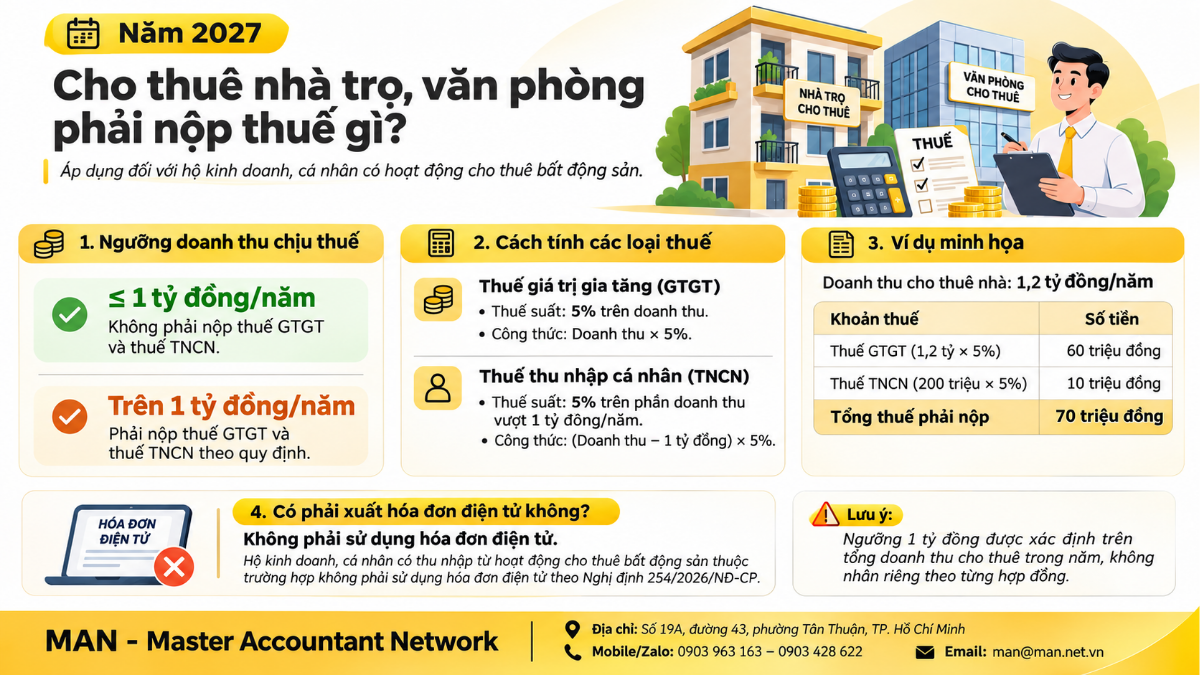
Năm 2027, hộ kinh doanh, cá nhân cho thuê nhà trọ, văn phòng có tổng doanh thu cho thuê từ 1 tỷ đồng trở xuống không phải nộp thuế GTGT và thuế TNCN. Nếu doanh thu trên 1 tỷ đồng, người cho thuê nộp thuế GTGT 5% trên toàn bộ doanh thu và thuế TNCN 5% trên phần doanh thu vượt 1 tỷ đồng. Số thuế TNCN này tiếp tục được giảm 30% theo Nghị định 398/2026/NĐ-CP. Hoạt động cho thuê bất động sản không bắt buộc sử dụng hóa đơn điện tử.
Ngưỡng 1 tỷ đồng quyết định có phải nộp thuế hay không
Nghị định 141/2026/NĐ-CP ngày 29/4/2026 đã nâng ngưỡng doanh thu không chịu thuế GTGT và không phải nộp thuế TNCN của hộ, cá nhân kinh doanh từ 500 triệu đồng lên 1 tỷ đồng/năm, áp dụng từ ngày 01/01/2026. Nội dung này được Cổng Thông tin điện tử Chính phủ giới thiệu và phân tích chi tiết trong bài Nghị định 141/2026/NĐ-CP tăng mức miễn thuế lên 1 tỷ đồng. Năm 2027, ngưỡng này tiếp tục được áp dụng như sau:
| Tổng doanh thu cho thuê trong năm | Nghĩa vụ thuế |
| Từ 1 tỷ đồng trở xuống | Không chịu thuế GTGT, không phải nộp thuế TNCN |
| Trên 1 tỷ đồng | Nộp thuế GTGT và thuế TNCN theo quy định |
Thuế GTGT: 5% trên toàn bộ doanh thu
Theo khoản 2 Điều 3 Nghị định 68/2026/NĐ-CP (đã sửa đổi bởi Nghị định 141/2026/NĐ-CP), hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng thuộc đối tượng chịu thuế GTGT. Thuế được tính theo phương pháp trực tiếp, bằng tỷ lệ % nhân với doanh thu. Đối với dịch vụ, khoản 2 Điều 12 Luật Thuế GTGT số 48/2024/QH15 quy định tỷ lệ là 5%.
Thuế GTGT phải nộp = Doanh thu cho thuê × 5%
Khác với thuế TNCN, thuế GTGT tính trên toàn bộ doanh thu, không trừ phần 1 tỷ đồng. Nghị định 398/2026/NĐ-CP cũng chỉ giảm thuế TNCN, không giảm thuế GTGT.
Thuế TNCN: 5% trên phần doanh thu vượt 1 tỷ đồng
Cá nhân cho thuê bất động sản nộp thuế TNCN theo khoản 4 Điều 7 Luật Thuế TNCN số 109/2025/QH15, với thuế suất 5% tính trên phần doanh thu vượt mức không phải nộp thuế. Mức này hiện là 1 tỷ đồng sau khi được sửa đổi bởi Nghị định 141/2026/NĐ-CP.
Thuế TNCN phải nộp = (Tổng doanh thu cho thuê − 1 tỷ đồng) × 5%
Có nhiều bất động sản cho thuê: chỉ trừ 1 tỷ đồng một lần
Khoản 4 Điều 4 Nghị định 68/2026/NĐ-CP (đã sửa đổi) quy định cách trừ 1 tỷ đồng khi người cho thuê có nhiều bất động sản ở các địa điểm khác nhau:
- Cá nhân tự chọn một hoặc một số hợp đồng để trừ 1 tỷ đồng, nhưng tổng mức trừ không quá 1 tỷ đồng/năm cho tất cả hợp đồng. Nếu hợp đồng đã chọn chưa trừ đủ, cá nhân được chọn tiếp hợp đồng khác.
- Nếu bên thuê khai thay, nộp thay thuế, hợp đồng thuê phải ghi rõ nội dung khai thay, nộp thay và số tiền được trừ khi tính thuế TNCN.
Như vậy, việc chia nhỏ thành nhiều hợp đồng không làm giảm số thuế phải nộp, vì ngưỡng 1 tỷ đồng áp dụng trên tổng doanh thu cho thuê.
Nhận định của MAN: Các thuế suất 15%, 17%, 20% tính trên thu nhập tính thuế (khoản 2 Điều 7 Luật Thuế TNCN 2025) là quy định chung cho hoạt động kinh doanh. Với cho thuê bất động sản, luật có quy định riêng tại khoản 4 Điều 7, tức 5% trên phần doanh thu vượt ngưỡng. Người cho thuê nên xác định đúng căn cứ áp dụng để tránh tính sai thuế.
Năm 2027 được giảm 30% thuế TNCN
Đây là điểm quan trọng của năm 2027. Theo Điều 2 Nghị định 398/2026/NĐ-CP ngày 29/10/2026, quy định chi tiết Nghị quyết 43/2026/QH16, cá nhân cư trú có hoạt động kinh doanh với doanh thu năm 2026, 2027 không quá 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp. Mức giảm tính trên toàn bộ thu nhập kinh doanh, không phân biệt phương pháp tính thuế. Mẫu số 01 kèm theo Nghị định 398 liệt kê rõ “hoạt động cho thuê bất động sản” trong nhóm ngành nghề được kê khai giảm thuế.
Để được giảm, người cho thuê kê khai theo Mẫu số 01 và nộp cùng hồ sơ khai thuế. Nếu doanh thu thực tế năm vượt 10 tỷ đồng, người cho thuê phải nộp lại số thuế đã được giảm và kê khai điều chỉnh theo Mẫu số 03, nộp kèm tờ khai 01/BĐS.
Ví dụ tính thuế cho thuê nhà năm 2027
Các ví dụ dưới đây do MAN tính lại, có áp dụng mức giảm 30% thuế TNCN của năm 2027:
| Chỉ tiêu (triệu đồng) | Cho thuê 900 | Cho thuê 1.200 | Cho thuê 2.000 |
| Thuế GTGT (5% toàn bộ doanh thu) | 0 | 60 | 100 |
| Thuế TNCN trước giảm (5% phần vượt 1 tỷ) | 0 | 10 | 50 |
| Giảm 30% thuế TNCN (NĐ 398) | 0 | 3 | 15 |
| Thuế TNCN còn phải nộp | 0 | 7 | 35 |
| Tổng thuế phải nộp | 0 | 67 | 135 |
Với ví dụ doanh thu 1,2 tỷ đồng, nếu bỏ qua mức giảm 30% thì tổng thuế là 70 triệu đồng. Khi tính đủ mức giảm, tổng thuế còn 67 triệu đồng. Kết quả không đổi nếu doanh thu 1,2 tỷ đồng đến từ ba nhà cho thuê (300, 400 và 500 triệu đồng), vì ngưỡng trừ 1 tỷ đồng áp dụng trên tổng doanh thu.
Cho thuê nhà không bắt buộc xuất hóa đơn điện tử
Theo quy định chung tại điểm a khoản 5 Điều 8 Nghị định 68/2026/NĐ-CP (đã sửa đổi), hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn khởi tạo từ máy tính tiền. Tuy nhiên, khoản 2 Điều 7 Nghị định 254/2026/NĐ-CP (hiệu lực từ 01/7/2026) xếp hộ, cá nhân kinh doanh có thu nhập từ cho thuê bất động sản vào nhóm không phải sử dụng hóa đơn điện tử. Quy định này cũng được Cổng Phổ biến, giáo dục pháp luật TP. Cần Thơ nêu trong 8 trường hợp không phải dùng hóa đơn điện tử. Xem thêm 6 điểm mới của Nghị định 254/2026/NĐ-CP.
Nhận định của MAN: Quy định về hóa đơn tại Nghị định 254 là quy định riêng cho hoạt động cho thuê bất động sản. Vì vậy, người cho thuê nhà, văn phòng không bắt buộc lập hóa đơn điện tử, kể cả khi doanh thu vượt 1 tỷ đồng. Riêng trường hợp bên thuê là doanh nghiệp cần chứng từ để hạch toán chi phí, hai bên nên thống nhất trước trong hợp đồng về chứng từ thanh toán và việc khai thay, nộp thay thuế.
Lưu ý: nhà trọ khác với kinh doanh lưu trú
Các quy định trên áp dụng cho hoạt động cho thuê bất động sản, như cho thuê phòng trọ dài hạn, nhà ở, văn phòng hay mặt bằng. Khoản 4 Điều 7 Luật Thuế TNCN 2025 loại trừ hoạt động kinh doanh lưu trú. Vì vậy, nhà nghỉ, homestay hoặc phòng cho thuê ngắn ngày có kèm dịch vụ có thể không áp dụng cách tính thuế dành cho cho thuê bất động sản.
Hộ kinh doanh cho thuê nhà cần làm gì trong năm 2027?
Từ các quy định trên, MAN khuyến nghị người cho thuê nhà trọ, văn phòng thực hiện theo trình tự sau:
- Cộng tổng doanh thu cho thuê năm 2027 của tất cả hợp đồng và địa điểm, rồi so với ngưỡng 1 tỷ đồng.
- Xác định đúng loại hình. Cho thuê bất động sản dài hạn hay kinh doanh lưu trú ngắn ngày, vì cách tính thuế khác nhau.
- Nếu doanh thu trên 1 tỷ đồng, tính thuế: GTGT bằng 5% toàn bộ doanh thu; TNCN bằng 5% phần vượt 1 tỷ đồng, sau đó giảm 30%.
- Chọn hợp đồng để trừ 1 tỷ đồng nếu có nhiều bất động sản. Nếu bên thuê khai thay, nộp thay, ghi rõ nội dung này và số tiền được trừ trong hợp đồng.
- Kê khai giảm thuế TNCN theo Mẫu số 01 Nghị định 398 nộp cùng hồ sơ khai thuế. Nếu đã khai mà chưa kê khai số giảm, được khai bổ sung hoặc xác định khi quyết toán năm.
- Không bắt buộc xuất hóa đơn điện tử cho hoạt động cho thuê bất động sản. Lưu giữ hợp đồng, phụ lục và chứng từ thu tiền để chứng minh doanh thu.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế