

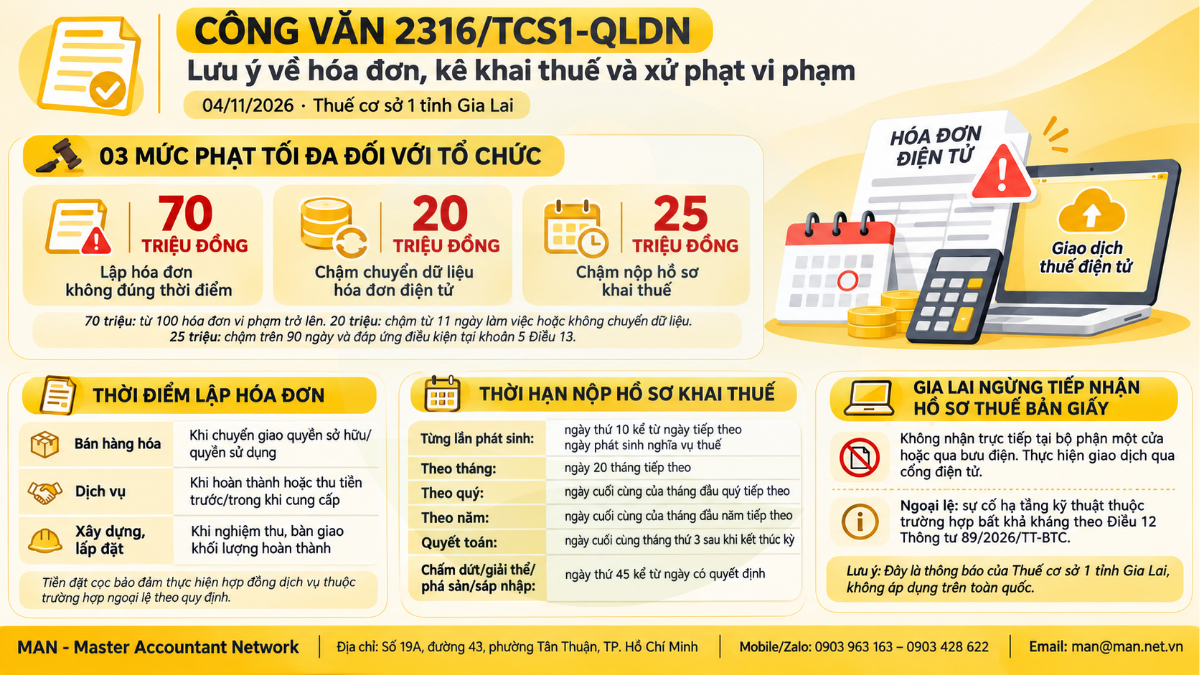
Tổ chức lập hóa đơn sai thời điểm có thể bị phạt tới 70 triệu đồng, chậm nộp hồ sơ khai thuế bị phạt tới 25 triệu đồng. Đây là lưu ý tại Công văn số 2316/TCS1-QLDN ngày 04/11/2026 của Thuế cơ sở 1 tỉnh Gia Lai. Cơ quan thuế này cũng ngừng tiếp nhận hồ sơ thuế bản giấy, yêu cầu người nộp thuế giao dịch hoàn toàn qua phương thức điện tử.
Theo công văn, nhiều nghị định, thông tư mới về thuế và hóa đơn đã có hiệu lực, song vẫn còn doanh nghiệp chưa tiếp cận kịp thời hoặc hiểu chưa đúng quy định. Vì vậy, Thuế cơ sở 1 tỉnh Gia Lai hướng dẫn các tổ chức, doanh nghiệp trên địa bàn bốn nhóm nội dung chính để hạn chế rủi ro vi phạm.
Thời điểm lập hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP
Công văn dẫn chiếu Điều 9 Nghị định 254/2026/NĐ-CP ngày 30/6/2026, văn bản hướng dẫn Luật Quản lý thuế số 108/2025/QH15 về hóa đơn, chứng từ điện tử. Thời điểm lập hóa đơn cơ bản với ba nhóm hoạt động phổ biến như sau:
| Hoạt động | Thời điểm lập hóa đơn |
| Bán hàng hóa | Thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu tiền hay chưa. |
| Cung cấp dịch vụ | Thời điểm hoàn thành việc cung cấp dịch vụ (hoặc thời điểm thu tiền nếu thu trước, trong khi cung cấp dịch vụ), không phân biệt đã thu tiền hay chưa. |
| Xây dựng, lắp đặt | Thời điểm nghiệm thu, bàn giao công trình, hạng mục công trình, khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu tiền hay chưa. |
Điểm chung của cả ba trường hợp là việc thu tiền không quyết định thời điểm lập hóa đơn. Doanh nghiệp cần căn cứ vào thời điểm chuyển giao hàng hóa, hoàn thành dịch vụ hoặc nghiệm thu, bàn giao. Với giao dịch phát sinh ngoài giờ hành chính, doanh nghiệp có thể tham khảo thêm bài viết về khung giờ xuất hóa đơn hợp lệ theo Nghị định 254/2026.
Lập hóa đơn sai thời điểm: tổ chức bị phạt tới 70 triệu đồng
Hành vi lập hóa đơn không đúng thời điểm bị xử phạt theo Điều 24 Nghị định 125/2020/NĐ-CP, đã được sửa đổi, bổ sung tại khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP (hiệu lực từ ngày 16/01/2026). Mức phạt tính theo số lượng hóa đơn lập sai thời điểm; mức cao nhất đối với tổ chức là 70.000.000 đồng.
Nghĩa vụ chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế
Theo điểm c khoản 2 Điều 17 Nghị định 254/2026/NĐ-CP về hóa đơn, chứng từ điện tử, tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ có nghĩa vụ đăng ký sử dụng hóa đơn điện tử theo quy định của Bộ trưởng Bộ Tài chính. Đồng thời, họ phải chuyển dữ liệu hóa đơn đến cơ quan thuế nếu sử dụng một trong hai loại hóa đơn sau:
- Hóa đơn điện tử không có mã của cơ quan thuế;
- Hóa đơn điện tử khởi tạo từ máy tính tiền.
Hành vi chậm chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế bị xử phạt theo Điều 30 Nghị định 125/2020/NĐ-CP. Mức phạt cao nhất đối với tổ chức là 20.000.000 đồng.
Thời hạn nộp hồ sơ khai thuế theo Nghị định 252/2026/NĐ-CP
Công văn nêu thời hạn nộp hồ sơ khai thuế theo Điều 10 Nghị định 252/2026/NĐ-CP ngày 30/6/2026, văn bản quy định chi tiết Luật Quản lý thuế. Cụ thể:
| Loại khai thuế | Thời hạn nộp hồ sơ chậm nhất |
| Theo từng lần phát sinh | Ngày thứ 10 kể từ ngày phát sinh nghĩa vụ thuế. |
| Theo tháng | Ngày thứ 20 của tháng tiếp theo. |
| Theo quý | Ngày cuối cùng của tháng đầu của quý tiếp theo. |
| Theo năm | Ngày cuối cùng của tháng đầu tiên của năm dương lịch hoặc năm tài chính tiếp theo. |
| Quyết toán thuế | Ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán. |
| Quyết toán khi chấm dứt hoạt động, giải thể, phá sản, sáp nhập | Ngày thứ 45 kể từ ngày có quyết định về việc chấm dứt hoạt động, giải thể, phá sản, sáp nhập. |
Hành vi chậm nộp hồ sơ khai thuế bị xử phạt theo Điều 13 Nghị định 125/2020/NĐ-CP (đã được sửa đổi, bổ sung). Mức phạt cao nhất đối với tổ chức là 25.000.000 đồng. Ngoài thời hạn khai thuế, Nghị định này còn có nhiều thay đổi khác về đăng ký thuế, công khai thông tin người nộp thuế; xem thêm những điểm mới của Nghị định 252/2026/NĐ-CP.
Ngừng tiếp nhận hồ sơ thuế bản giấy, chuyển sang giao dịch điện tử
Căn cứ Luật Quản lý thuế số 108/2025/QH15 và Thông tư số 89/2026/TT-BTC hướng dẫn giao dịch điện tử trong lĩnh vực thuế, Thuế cơ sở 1 tỉnh Gia Lai thông báo ngừng tiếp nhận hồ sơ thuế, tờ khai, văn bản giải trình bằng bản giấy. Việc ngừng áp dụng cho cả hồ sơ nộp trực tiếp tại bộ phận một cửa và hồ sơ gửi qua bưu điện.
Ngoại lệ duy nhất là trường hợp bất khả kháng do sự cố hạ tầng kỹ thuật của người nộp thuế theo Điều 12 Thông tư 89/2026/TT-BTC. Người nộp thuế gửi toàn bộ hồ sơ, văn bản qua một trong các kênh chính thức sau:
- Cổng thông tin điện tử của Cục Thuế (phân hệ doanh nghiệp): gdt.gov.vn;
- Cổng Dịch vụ công Quốc gia: gov.vn;
- Cổng Hệ thống Dịch vụ công về Thuế: dichvucong.gdt.gov.vn.
Trường hợp có vướng mắc, người nộp thuế liên hệ trực tiếp Thuế cơ sở 1 tỉnh Gia Lai hoặc đầu mối hỗ trợ được nêu trong công văn.
Tổng hợp mức phạt tối đa đối với tổ chức
Bảng dưới đây tóm tắt ba mức phạt được Thuế cơ sở 1 tỉnh Gia Lai nhắc đến tại Công văn 2316/TCS1-QLDN:
| Hành vi vi phạm | Căn cứ xử phạt | Mức phạt tối đa (tổ chức) |
| Lập hóa đơn không đúng thời điểm | Điều 24 NĐ 125/2020/NĐ-CP, sửa đổi bởi NĐ 310/2025/NĐ-CP | 70.000.000 đồng |
| Chậm chuyển dữ liệu hóa đơn điện tử | Điều 30 NĐ 125/2020/NĐ-CP | 20.000.000 đồng |
| Chậm nộp hồ sơ khai thuế | Điều 13 NĐ 125/2020/NĐ-CP (đã sửa đổi, bổ sung) | 25.000.000 đồng |
Thời điểm lập hóa đơn, nghĩa vụ chuyển dữ liệu, thời hạn khai thuế và mức phạt nêu trên được quy định tại các nghị định áp dụng chung trên toàn quốc. Riêng thông báo ngừng nhận hồ sơ giấy là thông báo của Thuế cơ sở 1 tỉnh Gia Lai đối với người nộp thuế thuộc địa bàn quản lý.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế