

Doanh nghiệp chậm nộp tờ khai thuế quý 3/2026 có thể bị phạt từ cảnh cáo đến 25 triệu đồng, tùy số ngày quá hạn và việc có phát sinh số thuế phải nộp hay không. Mức phạt được áp dụng theo Điều 13 Nghị định 125/2020/NĐ-CP, được sửa đổi bởi Nghị định 310/2025/NĐ-CP. Hộ kinh doanh chịu mức phạt bằng một nửa mức áp dụng cho tổ chức.
Hạn nộp tờ khai thuế quý 3/2026
Kỳ tính thuế quý 3/2026 kéo dài từ ngày 01/7/2026 đến 30/9/2026. Theo Nghị định 252/2026/NĐ-CP, hạn nộp hồ sơ khai thuế theo quý chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo, tức ngày 31/10/2026. Do ngày này rơi vào thứ Bảy, hạn nộp tờ khai thuế quý 3/2026 được xác định là thứ Hai, ngày 02/11/2026. Tờ khai nộp sau thời điểm này được xem là chậm nộp.
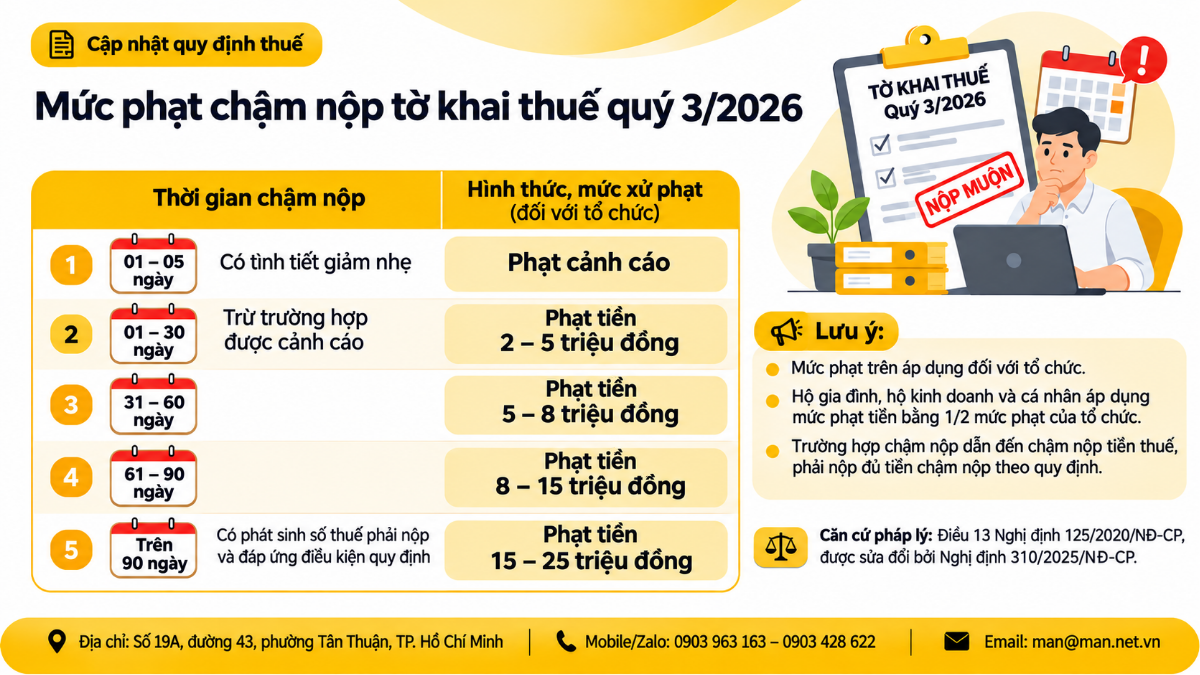
Mức phạt chậm nộp tờ khai thuế quý 3/2026
Hành vi chậm nộp hồ sơ khai thuế được xử phạt theo Điều 13 Nghị định 125/2020/NĐ-CP, được sửa đổi bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP (ban hành ngày 02/12/2025, có hiệu lực từ ngày 16/01/2026). Bảng dưới đây tổng hợp các mức phạt áp dụng với tổ chức:
| Số ngày quá hạn / hành vi | Mức xử phạt | Biện pháp khắc phục |
| Từ 01 đến 05 ngày và có tình tiết giảm nhẹ | Phạt cảnh cáo | Buộc nộp đủ tiền chậm nộp tiền thuế nếu việc chậm nộp hồ sơ dẫn đến chậm nộp tiền thuế |
| Từ 01 đến 30 ngày (trừ trường hợp phạt cảnh cáo) | 2 – 5 triệu đồng | Như trên |
| Từ 31 đến 60 ngày | 5 – 8 triệu đồng | Như trên |
| Từ 61 đến 90 ngày; từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp; không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp; không nộp phụ lục giao dịch liên kết kèm hồ sơ quyết toán thuế TNDN | 8 – 15 triệu đồng | Buộc nộp đủ tiền chậm nộp tiền thuế (nếu có); buộc nộp hồ sơ khai thuế, phụ lục đối với hai hành vi không nộp |
| Trên 90 ngày, có phát sinh số thuế phải nộp, đã nộp đủ tiền thuế và tiền chậm nộp trước khi cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra hoặc lập biên bản vi phạm | 15 – 25 triệu đồng | – |
Với mức phạt cao nhất (15 – 25 triệu đồng), nếu số tiền phạt lớn hơn số thuế phát sinh trên hồ sơ khai thuế thì mức phạt tối đa bằng số thuế phát sinh phải nộp, nhưng không thấp hơn mức trung bình của khung phạt 8 – 15 triệu đồng.
Mức phạt đối với hộ kinh doanh
Các mức trên áp dụng cho tổ chức. Theo khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP, mức phạt tiền đối với tổ chức bằng 02 lần mức phạt đối với cá nhân (trừ các hành vi tại Điều 16, 17 và 18). Hộ gia đình, hộ kinh doanh áp dụng mức phạt như cá nhân theo khoản 4 Điều 7 Nghị định này, tức bằng một nửa mức phạt nêu trong bảng.
Ví dụ minh họa các mốc quá hạn
Nếu lấy hạn nộp là ngày 02/11/2026, các mốc quá hạn tương ứng (tính theo ngày dương lịch) như sau:
- Nộp từ ngày 03/11/2026 đến 02/12/2026: quá hạn 01 – 30 ngày.
- Nộp từ ngày 03/12/2026 đến 01/01/2027: quá hạn 31 – 60 ngày.
- Nộp từ ngày 02/01/2027 đến 31/01/2027: quá hạn 61 – 90 ngày.
- Nộp từ ngày 01/02/2027 trở đi: quá hạn trên 90 ngày.
Doanh nghiệp chưa nộp có thể tham khảo mẫu tờ khai thuế quý 3/2026 để hoàn thiện hồ sơ sớm, hạn chế mức phạt tăng theo số ngày chậm.
Khai sai nhiều chỉ tiêu trên một tờ khai bị phạt thế nào?
Đây là một trong những điểm mới về xử phạt vi phạm hành chính về thuế, hóa đơn tại Nghị định 310/2025/NĐ-CP. Theo điểm g khoản 3 Điều 5 Nghị định 125/2020/NĐ-CP (được bổ sung bởi khoản 3 Điều 1 Nghị định 310/2025/NĐ-CP), nguyên tắc xử phạt khi khai sai nhiều chỉ tiêu trên một hồ sơ thuế như sau:
- Nếu các chỉ tiêu khai sai đều thuộc trường hợp xử phạt về thủ tục thuế: chỉ bị phạt một hành vi có khung tiền phạt cao nhất.
- Nếu vừa thuộc trường hợp xử phạt về thủ tục thuế, vừa thuộc Điều 16 (khai sai dẫn đến thiếu thuế hoặc tăng số thuế được miễn, giảm, hoàn) hoặc Điều 17 (trốn thuế): chỉ bị phạt một hành vi theo Điều 16 hoặc Điều 17.
Nghị định 125/2020/NĐ-CP tiếp tục được sửa đổi, bổ sung bởi Nghị định 291/2026/NĐ-CP về xử phạt hành vi vi phạm trong cung cấp thông tin thuế.
Thời hiệu xử phạt chậm nộp tờ khai thuế
Theo điểm a khoản 2 Điều 8 Nghị định 125/2020/NĐ-CP (sửa đổi bởi điểm b khoản 6 Điều 1 Nghị định 310/2025/NĐ-CP), thời hiệu xử phạt hành vi vi phạm thủ tục thuế, bao gồm chậm nộp tờ khai, là 02 năm kể từ ngày thực hiện hành vi vi phạm. Ngày thực hiện hành vi vi phạm được xác định khác nhau tùy trường hợp:
- Nguyên tắc chung: ngày kế tiếp ngày kết thúc thời hạn phải thực hiện thủ tục thuế.
- Tính từ ngày nộp hồ sơ khai thuế: áp dụng khi nộp quá hạn từ 61 – 90 ngày; quá hạn từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp; quá hạn trên 90 ngày có phát sinh thuế và đã nộp đủ tiền thuế, tiền chậm nộp trước khi cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra hoặc lập biên bản.
- Tính từ ngày cơ quan có thẩm quyền phát hiện vi phạm: áp dụng với hành vi không nộp hồ sơ khai thuế nhưng không phát sinh số thuế phải nộp và không nộp phụ lục giao dịch liên kết kèm hồ sơ quyết toán thuế TNDN, do đây là hành vi đang được thực hiện.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Kế toán - Thuế