

Ngày 13/10/2026, Thuế tỉnh Vĩnh Long ban hành Công văn 3520/VLO-QLDN1 trả lời Công ty TNHH Hải Long Mekong về chính sách thuế đối với hàng hóa chiết khấu thương mại, khuyến mại. Theo công văn, doanh nghiệp phải thể hiện rõ khoản chiết khấu thương mại hoặc khuyến mại trên hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP. Hàng khuyến mại đúng quy định pháp luật thương mại có giá tính thuế GTGT bằng 0, còn khuyến mại không đúng quy định phải xác định giá tính thuế như hàng biếu, tặng, cho.
Bối cảnh ban hành Công văn 3520/VLO-QLDN1
Ngày 06/10/2026, Thuế tỉnh Vĩnh Long nhận được Công văn số 002/2026/CV-HLMK ngày 05/10/2026 của Công ty TNHH Hải Long Mekong đề nghị hướng dẫn lập hóa đơn đối với hàng hóa chiết khấu, khuyến mại. Công văn 3520/VLO-QLDN1 ngày 13/10/2026 là văn bản trả lời, do bà Lê Thị Hồng Lĩnh, Phó Trưởng Thuế tỉnh, ký thay Trưởng Thuế tỉnh.
Cơ quan thuế dựa trên ba văn bản làm căn cứ. Đó là khoản 1, khoản 2 Điều 6, khoản 2 Điều 14 và khoản 7 Điều 23 Nghị định 181/2025/NĐ-CP ngày 01/07/2025 về thuế GTGT; khoản 1 Điều 4 và điểm đ khoản 5 Phụ lục Nghị định 254/2026/NĐ-CP ngày 18/03/2026 về hóa đơn, chứng từ; cùng điểm b khoản 5 Điều 10 Thông tư 91/2026/TT-BTC ngày 30/06/2026 của Bộ Tài chính về xử lý hóa đơn điện tử đã lập.
Nội dung chính của Công văn 3520/VLO-QLDN1
Công văn 3520/VLO-QLDN1 hướng dẫn bốn vấn đề: cách thể hiện chiết khấu thương mại trên hóa đơn, cách thể hiện hàng khuyến mại, kê khai thuế GTGT đầu ra và yêu cầu lưu giữ hồ sơ. Điểm chung của cả hai trường hợp chiết khấu và khuyến mại là khoản chiết khấu, khuyến mại phải được thể hiện rõ trên hóa đơn điện tử.
Chiết khấu thương mại phải thể hiện rõ trên hóa đơn
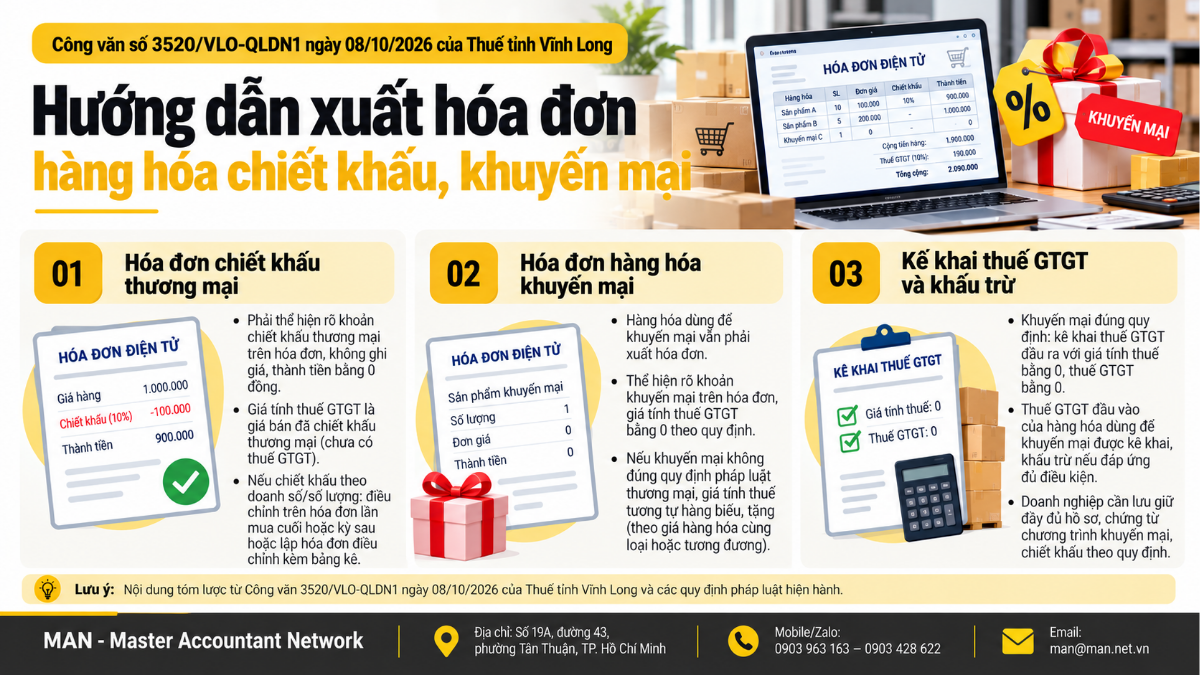
Khi áp dụng chiết khấu thương mại dành cho khách hàng đúng quy định của pháp luật, doanh nghiệp phải thể hiện rõ khoản chiết khấu thương mại trên hóa đơn, không ghi đơn giá, thành tiền bằng 0 đồng, theo điểm đ khoản 5 Phụ lục Nghị định 254/2026/NĐ-CP. Giá tính thuế GTGT trong trường hợp này là giá bán đã chiết khấu thương mại chưa có thuế GTGT, theo khoản 2 Điều 14 Nghị định 181/2025/NĐ-CP.
Với chiết khấu thương mại căn cứ vào số lượng, doanh số đạt được qua nhiều lần mua, công văn dẫn điểm b khoản 5 Điều 10 Thông tư 91/2026/TT-BTC với hai cách xử lý.
- Tính điều chỉnh số tiền chiết khấu trên hóa đơn bán hàng của lần mua cuối cùng hoặc kỳ tiếp sau, bảo đảm số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn đó.
- Lập hóa đơn điều chỉnh kèm bảng kê các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh. Bảng kê được lưu tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu.
Cách thứ nhất bị giới hạn bởi giá trị hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau, nên khi số chiết khấu lớn, doanh nghiệp có thể cân nhắc cách lập hóa đơn điều chỉnh kèm bảng kê. Các bước xử lý hóa đơn khi chiết khấu thương mại cuối kỳ cũng đã được MAN phân tích theo hướng dẫn trước đó của Cục Thuế.
Hàng khuyến mại có giá tính thuế GTGT bằng 0
Đối với hàng hóa dùng để khuyến mại có giá tính thuế bằng 0 theo đúng quy định của pháp luật về thương mại, Công văn 3520/VLO-QLDN1 yêu cầu thể hiện rõ khoản khuyến mại trên hóa đơn theo điểm đ khoản 5 Phụ lục Nghị định 254/2026/NĐ-CP, và giá tính thuế GTGT của mặt hàng khuyến mại bằng 0. Khoản 1 Điều 4 nghị định này, cũng được công văn viện dẫn, xác định người bán phải lập hóa đơn điện tử cả với hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu.
Khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP được trích trong công văn nêu một số hình thức có giá tính thuế bằng 0, như đưa hàng mẫu, cung cấp dịch vụ mẫu để khách hàng dùng thử không phải trả tiền, hoặc tặng hàng hóa, cung cấp dịch vụ không thu tiền. Riêng khuyến mại bằng hình thức giảm giá, giá tính thuế là giá bán đã giảm áp dụng trong thời gian khuyến mại đã đăng ký hoặc thông báo theo quy định của pháp luật thương mại.
Kê khai thuế GTGT đầu ra với hàng khuyến mại
Cách kê khai thuế GTGT đầu ra phụ thuộc vào việc chương trình khuyến mại có thực hiện đúng quy định của pháp luật về thương mại hay không, cụ thể như bảng sau.
| Trường hợp | Giá tính thuế và thuế GTGT đầu ra | Căn cứ |
| Khuyến mại đúng quy định pháp luật thương mại, có giá tính thuế bằng 0 | Kê khai thuế GTGT đầu ra với giá tính thuế bằng 0 và số thuế GTGT đầu ra phát sinh bằng 0 | Khoản 2 Điều 6 Nghị định 181/2025/NĐ-CP |
| Khuyến mại không đúng quy định pháp luật thương mại | Giá tính thuế như hàng hóa biếu, tặng, cho, tức là giá tính thuế GTGT của hàng hóa, dịch vụ cùng loại hoặc tương đương tại thời điểm phát sinh hoạt động khuyến mại | Khoản 1 Điều 6 Nghị định 181/2025/NĐ-CP |
Về thuế GTGT đầu vào, công văn xác định thuế GTGT đầu vào của hàng hóa mua ngoài hoặc tự sản xuất dùng để khuyến mại theo đúng quy định pháp luật thương mại được kê khai, khấu trừ nếu đáp ứng đủ điều kiện khấu trừ, phù hợp với khoản 7 Điều 23 Nghị định 181/2025/NĐ-CP.
Lưu giữ hồ sơ chương trình khuyến mại, chiết khấu
Thuế tỉnh Vĩnh Long đề nghị doanh nghiệp lập và lưu giữ đầy đủ bộ hồ sơ, chứng từ theo quy định pháp luật về thương mại khi thực hiện chương trình khuyến mại, chiết khấu thương mại. Hóa đơn điện tử và chứng từ liên quan phải được lưu trữ theo quy định của pháp luật về kế toán, hóa đơn.
Phạm vi áp dụng của Công văn 3520/VLO-QLDN1
Công văn 3520/VLO-QLDN1 là văn bản trả lời riêng cho Công ty TNHH Hải Long Mekong, không phải văn bản quy phạm pháp luật. Tuy vậy, các quy định được viện dẫn tại Nghị định 181/2025/NĐ-CP, Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC áp dụng chung cho cơ sở kinh doanh, nên doanh nghiệp có chương trình chiết khấu thương mại, khuyến mại có thể tham khảo khi lập hóa đơn và kê khai thuế. Những điểm mới của hai văn bản về hóa đơn này đã được Cục Thuế tóm lược tại Công văn 4831/CT-CS.
Lưu ý từ MAN về hóa đơn chiết khấu và khuyến mại
Theo đội ngũ chuyên môn của MAN – Master Accountant Network, yếu tố quyết định trong hướng dẫn này là chương trình khuyến mại, chiết khấu có thực hiện đúng quy định pháp luật về thương mại hay không, vì điều đó quyết định giá tính thuế GTGT. Doanh nghiệp nên chú ý những việc sau khi áp dụng.
- Kiểm tra tính hợp lệ của chương trình khuyến mại. Chương trình cần đáp ứng quy định của pháp luật thương mại, gồm cả các quy định về khuyến mại tại Nghị định 239/2026/NĐ-CP, để được áp dụng giá tính thuế bằng 0.
- Thể hiện rõ khoản chiết khấu, khuyến mại trên hóa đơn. Đây là yêu cầu chung cho cả hai trường hợp theo điểm đ khoản 5 Phụ lục Nghị định 254/2026/NĐ-CP.
- Chọn cách xử lý chiết khấu theo doanh số. Nếu điều chỉnh trên hóa đơn lần mua cuối cùng hoặc kỳ tiếp sau, cần bảo đảm số chiết khấu không vượt giá trị hóa đơn đó. Nếu lập hóa đơn điều chỉnh, cần lưu bảng kê để xuất trình khi được yêu cầu.
- Lưu hồ sơ đầy đủ. Hồ sơ chương trình theo pháp luật thương mại, hóa đơn và chứng từ là căn cứ chứng minh khi cơ quan thuế kiểm tra.
Một hiểu nhầm thường gặp là cho rằng hàng khuyến mại có giá tính thuế bằng 0 thì không cần lập hóa đơn. Theo khoản 1 Điều 4 Nghị định 254/2026/NĐ-CP được viện dẫn trong công văn, người bán vẫn phải lập hóa đơn điện tử cho hàng hóa, dịch vụ dùng để khuyến mại. Thư Viện Pháp Luật cũng đưa ra hướng dẫn lập hóa đơn hàng khuyến mại theo Nghị định 254 với cùng kết luận này.
Hạch toán chiết khấu thương mại theo Thông tư 99
Về kế toán, tiểu mục 3.3 Mục 3 hướng dẫn Tài khoản 131 ban hành kèm theo Thông tư 99/2025/TT-BTC phân biệt hai trường hợp ghi nhận chiết khấu thương mại.
- Chiết khấu đã ghi ngay trên hóa đơn bán hàng. Doanh thu được phản ánh theo giá đã trừ chiết khấu (doanh thu thuần), không phản ánh riêng số chiết khấu.
- Hóa đơn chưa thể hiện chiết khấu do khách hàng chưa đủ điều kiện hưởng hoặc chưa xác định được số chiết khấu. Doanh thu ghi nhận theo giá chưa trừ chiết khấu (doanh thu gộp). Khi khách hàng đủ điều kiện, doanh nghiệp ghi Nợ TK 521, Nợ TK 333 (số thuế của hàng chiết khấu, nếu có), Có TK 131.
Doanh nghiệp áp dụng Thông tư 133/2016/TT-BTC không sử dụng TK 521, khoản chiết khấu thương mại được ghi giảm trực tiếp vào TK 511.
Kết luận
Công văn 3520/VLO-QLDN1 nhắc lại nguyên tắc khoản chiết khấu thương mại và khuyến mại phải được thể hiện rõ trên hóa đơn điện tử, giá tính thuế GTGT của hàng chiết khấu là giá đã chiết khấu, và hàng khuyến mại đúng quy định pháp luật thương mại có giá tính thuế bằng 0. Nếu khuyến mại không đúng quy định, doanh nghiệp phải xác định giá tính thuế như hàng biếu, tặng, cho.
Doanh nghiệp đang triển khai chương trình chiết khấu, khuyến mại nên rà soát lại mẫu hóa đơn, cách kê khai thuế GTGT và hồ sơ chương trình để bảo đảm phù hợp. Với các chính sách bán hàng phức tạp, doanh nghiệp có thể trao đổi với cơ quan thuế quản lý trực tiếp hoặc tham khảo dịch vụ kế toán thuế của MAN để được hỗ trợ rà soát.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức