

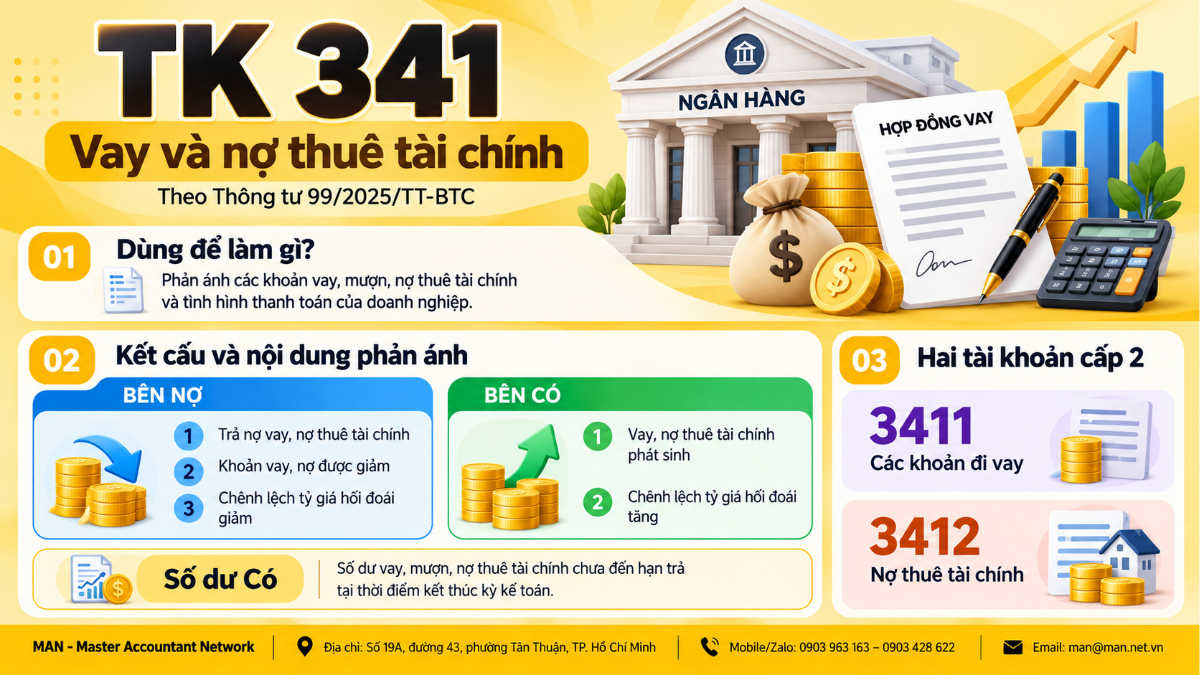
Tài khoản 341 – Vay và nợ thuê tài chính được Bộ Tài chính hướng dẫn tại Thông tư 99/2025/TT-BTC ngày 27/10/2025, dùng để phản ánh các khoản tiền vay mượn, nợ thuê tài chính và tình hình thanh toán các khoản này của doanh nghiệp. Thông tư có hiệu lực từ ngày 01/01/2026, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026 đối với doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế. Hướng dẫn quy định rõ nguyên tắc kế toán, kết cấu tài khoản, hai tài khoản cấp 2 và phương pháp hạch toán các giao dịch vay chủ yếu.
Tài khoản 341 theo Thông tư 99 dùng để phản ánh gì
Theo Mục 1 hướng dẫn Tài khoản 341 tại Phụ lục II Thông tư 99/2025/TT-BTC, tài khoản 341 phản ánh các khoản tiền vay mượn, nợ thuê tài chính và tình hình thanh toán các khoản đó của doanh nghiệp. Các khoản vay dưới hình thức phát hành trái phiếu hoặc phát hành cổ phiếu ưu đãi được phân loại là nợ phải trả không hạch toán vào tài khoản này.
Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp, trừ trường hợp quy định tại khoản 2 Điều 31. Theo Điều 2, thông tư áp dụng cho doanh nghiệp thuộc mọi lĩnh vực, mọi thành phần kinh tế, còn tổ chức tín dụng và chi nhánh ngân hàng nước ngoài thực hiện theo hướng dẫn của Ngân hàng Nhà nước Việt Nam. Doanh nghiệp có thể đối chiếu thêm đối tượng áp dụng Thông tư 99 trước khi chuyển đổi hệ thống tài khoản.
Nguyên tắc kế toán tài khoản 341 theo Thông tư 99
Bên cạnh phạm vi phản ánh nêu trên, Thông tư 99/2025/TT-BTC đặt ra bốn nguyên tắc mà kế toán cần áp dụng khi ghi nhận vay và nợ thuê tài chính:
- Theo dõi kỳ hạn phải trả: doanh nghiệp phải theo dõi chi tiết kỳ hạn phải trả của từng khoản vay, nợ thuê tài chính để phân loại ngắn hạn hoặc dài hạn khi trình bày báo cáo tài chính.
- Phân bổ chi phí đi vay: các chi phí liên quan trực tiếp đến khoản vay ngoài lãi vay phải trả, như chi phí thẩm định, kiểm toán, lập hồ sơ vay vốn, chi phí thu xếp khoản vay, được phân bổ dần theo thời hạn của khoản vay. Việc vốn hóa chi phí đi vay phải tuân thủ Chuẩn mực kế toán Việt Nam số 16 – Chi phí đi vay, riêng khoản vay để đầu tư vào công ty con, công ty liên doanh, liên kết thì chi phí đi vay không được vốn hóa.
- Giá trị nợ thuê tài chính: tổng số nợ thuê ghi vào bên Có TK 341 là tổng số tiền phải trả, được tính bằng giá trị hiện tại của khoản thanh toán tiền thuê tối thiểu hoặc giá trị hợp lý của tài sản thuê.
- Hạch toán chi tiết: doanh nghiệp theo dõi riêng từng đối tượng cho vay, cho mượn, cho nợ, từng khế ước vay nợ, từng loại tài sản vay nợ và từng thời hạn vay.
Bốn nguyên tắc này quyết định cách mở sổ chi tiết và cách trình bày khoản vay trên báo cáo tài chính cuối kỳ.
Phân loại vay ngắn hạn và dài hạn trên tài khoản 341
Mốc phân loại khoản vay trên tài khoản 341 là thời điểm kết thúc kỳ kế toán, không phải ngày ký hợp đồng vay. Khoản vay có thời gian trả nợ trên 12 tháng kể từ mốc này được trình bày là dài hạn, còn khoản có thời gian trả nợ từ 12 tháng trở xuống được trình bày là ngắn hạn. Tiêu chí cụ thể của từng nhóm được tóm tắt trong bảng sau.
| Tiêu chí | Vay và nợ thuê tài chính ngắn hạn | Vay và nợ thuê tài chính dài hạn |
| Thời gian trả nợ tính từ thời điểm kết thúc kỳ kế toán | Từ 12 tháng trở xuống | Trên 12 tháng |
| Trường hợp đặc biệt | Doanh nghiệp không có quyền từ chối nghĩa vụ chi trả tại bất kỳ thời điểm nào trong 12 tháng kể từ thời điểm kết thúc kỳ kế toán | Không áp dụng |
| Mục đích theo Thông tư 99 | Trình bày ngắn hạn để có kế hoạch chi trả | Trình bày dài hạn |
Như vậy, một khoản vay ký với thời hạn dài vẫn có thể phải trình bày là ngắn hạn nếu doanh nghiệp không có quyền từ chối nghĩa vụ chi trả trong vòng 12 tháng kể từ thời điểm kết thúc kỳ kế toán.
Mô tả thiết kế: Infographic dạng trục thời gian 1200 x 600 px. Điểm gốc trên trục là “Thời điểm kết thúc kỳ kế toán”. Đoạn từ 0 đến 12 tháng tô một màu, ghi “Ngắn hạn: trả nợ từ 12 tháng trở xuống”. Đoạn sau 12 tháng tô màu khác, ghi “Dài hạn: trả nợ trên 12 tháng”. Thêm một ô chú thích: “Không có quyền từ chối nghĩa vụ chi trả trong 12 tháng thì trình bày ngắn hạn”.
Kết cấu và số dư bên Có tài khoản 341
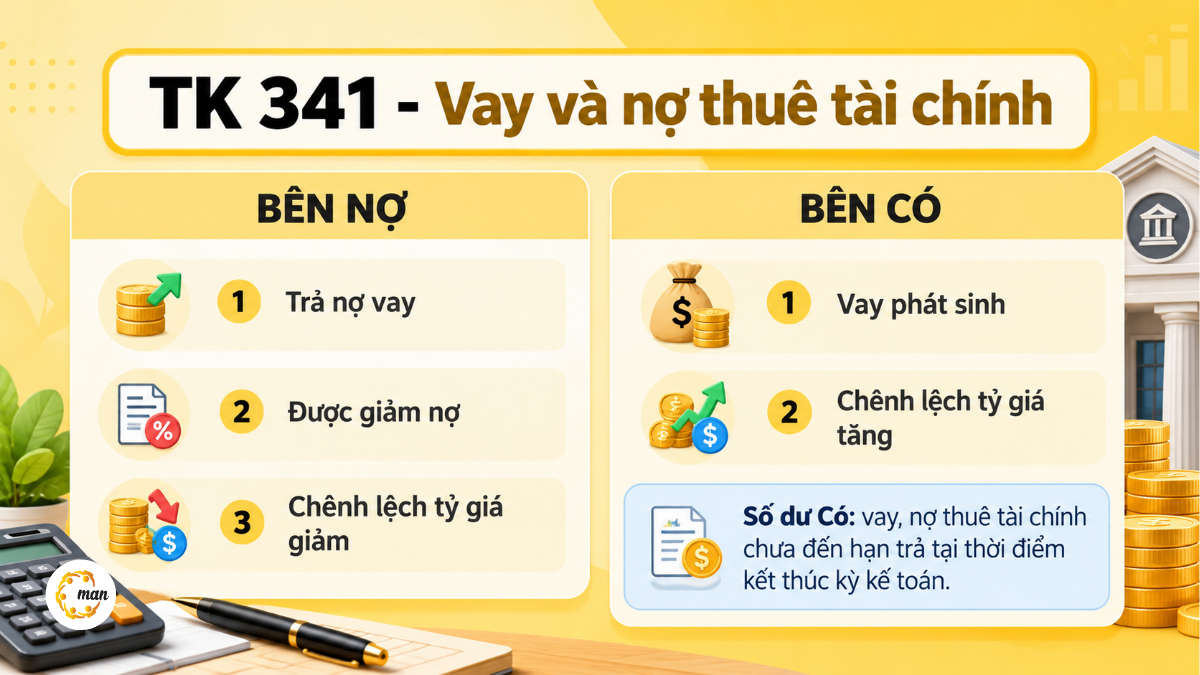
Số dư bên Có tài khoản 341 theo Thông tư 99/2025/TT-BTC thể hiện số dư vay, mượn, nợ thuê tài chính chưa đến hạn trả tại thời điểm kết thúc kỳ kế toán. Mục 2 của hướng dẫn quy định nội dung ghi bên Nợ và bên Có như sau.
| Bên Nợ | Bên Có |
| Số tiền đã trả nợ của các khoản vay mượn, nợ thuê tài chính | Số tiền vay mượn, nợ thuê tài chính phát sinh trong kỳ |
| Số tiền vay, nợ được giảm do được bên cho vay, chủ nợ chấp thuận | Chênh lệch tỷ giá hối đoái do đánh giá lại số dư vay, nợ thuê tài chính có gốc ngoại tệ cuối kỳ khi tỷ giá ngoại tệ tăng so với đơn vị tiền tệ trong kế toán |
| Chênh lệch tỷ giá hối đoái do đánh giá lại số dư vay mượn, nợ thuê tài chính có gốc ngoại tệ cuối kỳ khi tỷ giá ngoại tệ giảm so với đơn vị tiền tệ trong kế toán |
Điểm cần chú ý là chênh lệch tỷ giá cuối kỳ có thể ghi ở cả hai bên, tùy theo tỷ giá ngoại tệ tăng hay giảm so với đơn vị tiền tệ trong kế toán.
Tài khoản cấp 2 gồm TK 3411 và TK 3412
Thông tư 99/2025/TT-BTC chia TK 341 thành hai tài khoản cấp 2, tách riêng khoản đi vay bằng tiền và khoản nợ thuê tài chính.
| Tài khoản cấp 2 | Nội dung phản ánh |
| TK 3411 – Các khoản đi vay | Giá trị các khoản tiền đi vay, mượn bằng tiền và tình hình thanh toán các khoản vay, mượn của doanh nghiệp. Tài khoản này không phản ánh các khoản vay dưới hình thức phát hành trái phiếu. |
| TK 3412 – Nợ thuê tài chính | Giá trị khoản nợ thuê tài chính và tình hình thanh toán nợ thuê tài chính của doanh nghiệp. |
Với TK 3411, khi chi phí thủ tục vay liên quan trực tiếp đến hợp đồng vay tài trợ cho hoạt động sản xuất kinh doanh dài hạn và chắc chắn mang lại lợi ích kinh tế trong tương lai, doanh nghiệp có thể mở tài khoản chi tiết để theo dõi riêng nợ gốc vay và chi phí đi vay. Phần chi phí thủ tục vay này được phân bổ dần hằng kỳ vào TK 635 – Chi phí tài chính theo phương pháp đường thẳng hoặc phương pháp lãi suất thực, tương tự cách làm với Tài khoản 343 – Trái phiếu phát hành.
Cách hạch toán tài khoản 341 theo Thông tư 99
Mục 3 hướng dẫn tài khoản 341 trình bày phương pháp kế toán cho các giao dịch vay chủ yếu, từ lúc nhận tiền vay, ghi nhận lãi, đến khi tất toán khoản vay.
Ghi nhận khoản vay và chi phí đi vay
Khi nhận tiền vay, kế toán phản ánh số tiền gốc đi vay bằng bút toán sau.
Nợ các TK 111, 112,…
Có TK 341 – Vay và nợ thuê tài chính.
Chi phí đi vay liên quan trực tiếp đến khoản vay ngoài lãi vay, như chi phí kiểm toán, lập hồ sơ thẩm định, chi phí thu xếp khoản vay, được ghi nhận qua hai bước. Khi phát sinh chi phí, doanh nghiệp ghi giảm TK 3411.
Nợ TK 341 – Vay và nợ thuê tài chính (3411)
Có các TK 111, 112, 331,…
Khi phân bổ chi phí này, phần được vốn hóa ghi vào TK 627, 241 và phần không được vốn hóa ghi vào TK 635.
Nợ các TK 627, 241,… (nếu được vốn hóa)
Nợ TK 635 – Chi phí tài chính (nếu không được vốn hóa)
Có TK 341 – Vay và nợ thuê tài chính (3411).
Hạch toán lãi vay theo phương thức trả lãi
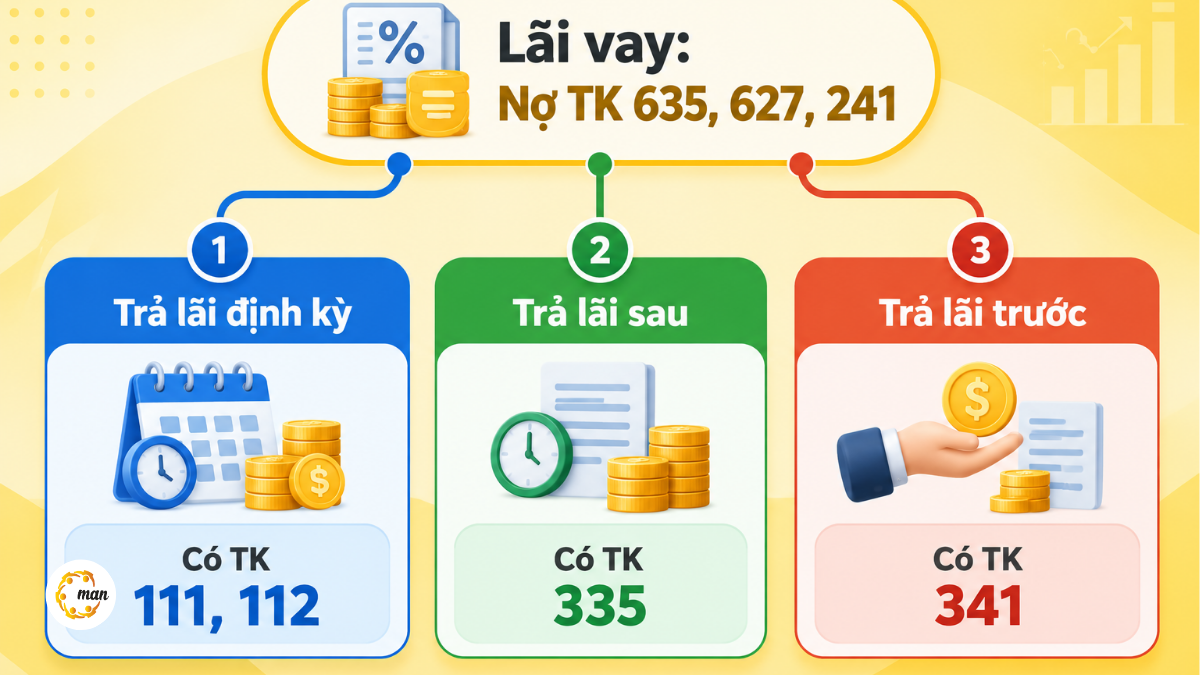
Bút toán lãi vay định kỳ và bút toán tất toán khoản vay phụ thuộc vào việc lãi được trả định kỳ, trả sau, trả trước hay nhập gốc. Trong mọi trường hợp, lãi vay được ghi vào chi phí sản xuất kinh doanh (TK 635, 627) hoặc vốn hóa (TK 241), còn tài khoản đối ứng thay đổi theo phương thức trả lãi như bảng sau.
| Phương thức trả lãi | Định kỳ ghi nhận lãi vay | Cuối thời hạn, thanh toán gốc và lãi |
| Trả lãi định kỳ | Nợ các TK 635, 627, 241,…
Có các TK 111, 112,… |
Nợ các TK 635, 627, 241,… (lãi kỳ đáo hạn)
Nợ TK 341 Có các TK 111, 112,… |
| Trả lãi sau | Nợ các TK 635, 627, 241,…
Có TK 335 – Chi phí phải trả |
Nợ các TK 635, 627, 241,… (lãi kỳ đáo hạn)
Nợ TK 335 (lãi lũy kế đến kỳ đáo hạn) Nợ TK 341 Có các TK 111, 112,… |
| Trả lãi trước | Nợ các TK 635, 627, 241,…
Có TK 341 |
Nợ các TK 635, 627, 241,… (lãi kỳ cuối cùng)
Nợ TK 341 Có các TK 111, 112,… |
| Lãi vay nhập gốc | Nợ TK 635
Nợ các TK 627, 241,… (nếu được vốn hóa) Có TK 341 (3411) |
Thông tư không hướng dẫn bút toán riêng |
Với phương thức trả lãi sau, phần lãi đã trích trước được theo dõi trên TK 335 – Chi phí phải trả và được tất toán cùng khoản gốc khi đến hạn.
Vay chuyển thẳng, vay thanh toán và trả nợ vay
Ngoài trường hợp nhận tiền vay về tài khoản, Thông tư 99/2025/TT-BTC còn hướng dẫn bút toán cho các khoản vay được sử dụng ngay cho mục đích cụ thể và cho việc trả nợ vay.
| Nghiệp vụ | Ghi Nợ | Ghi Có |
| Khoản vay chuyển thẳng cho người bán để mua hàng tồn kho, TSCĐ, thanh toán đầu tư XDCB | TK 152, 153, 156, 211, 213, 241,…
TK 133 (1332) (nếu có) |
TK 341 (3411) |
| Vay để thanh toán hoặc ứng trước cho người bán, người nhận thầu XDCB, thanh toán chi phí | TK 331, 641, 642,… | TK 341 (3411) |
| Vay để đầu tư vào công ty con, công ty liên doanh, liên kết, đầu tư khác | TK 221, 222, 228,… | TK 341 (3411) |
| Trả nợ vay bằng tiền hoặc khoản thu nợ của khách hàng | TK 341 (3411) | TK 112, 131,… |
| Vay bằng ngoại tệ, hoặc vay để mua tài sản, trả nợ, quy đổi theo tỷ giá giao dịch thực tế | TK 111, 112, 211, 213, 221, 222, 331,…
TK 133 (nếu có) |
TK 341 (3411) |
Các nghiệp vụ liên quan đến hoạt động thuê tài chính được hạch toán theo quy định của Tài khoản 212 – TSCĐ thuê tài chính, thay vì hướng dẫn riêng tại tài khoản 341.
Lưu ý chuyên môn từ MAN khi hạch toán vay và nợ thuê tài chính
Đội ngũ chuyên môn MAN – Master Accountant Network lưu ý một số điểm dễ hiểu nhầm khi hạch toán tài khoản 341 theo hướng dẫn của Thông tư 99/2025/TT-BTC:
- Ghi ngay chi phí thu xếp khoản vay vào TK 635. Hướng dẫn yêu cầu ghi Nợ TK 3411 khi phát sinh, sau đó mới phân bổ dần theo thời hạn khoản vay.
- Vốn hóa chi phí đi vay của khoản vay đầu tư vào công ty con, liên doanh, liên kết. Thông tư 99 nêu rõ chi phí đi vay trong trường hợp này không được vốn hóa.
- Phân loại ngắn hạn, dài hạn theo thời hạn ghi trên hợp đồng. Mốc tính đúng là thời điểm kết thúc kỳ kế toán, kèm điều kiện về quyền từ chối nghĩa vụ chi trả trong 12 tháng.
- Ghi trái phiếu phát hành vào TK 341. Khoản vay dưới hình thức phát hành trái phiếu được theo dõi tại Tài khoản 343 – Trái phiếu phát hành.
- Bỏ sót đánh giá lại số dư vay ngoại tệ cuối kỳ, khiến số dư TK 341 không phản ánh đúng nghĩa vụ nợ theo tỷ giá tại thời điểm báo cáo.
Để hạn chế các sai sót này, doanh nghiệp nên mở sổ chi tiết TK 341 theo từng khế ước và từng bên cho vay, lập lịch trả nợ để tách phần đến hạn trong 12 tháng ngay khi khóa sổ, đồng thời rà lại cách vốn hóa và phân bổ chi phí đi vay trước khi lập báo cáo tài chính năm 2026. Khi xác định chi phí lãi vay được trừ cho mục đích thuế, kế toán cần xem riêng điều kiện hạch toán chi phí lãi vay theo pháp luật thuế, vì theo Điều 1 Thông tư 99/2025/TT-BTC, nghĩa vụ thuế của doanh nghiệp được xác định theo quy định của pháp luật về thuế.
Doanh nghiệp chưa có bộ phận kế toán chuyên trách có thể cân nhắc dịch vụ kế toán thuế trọn gói của MAN để được hỗ trợ chuyển đổi số dư và thiết lập lại hệ thống tài khoản theo Thông tư 99.
Áp dụng đúng tài khoản 341 từ năm tài chính 2026
Hướng dẫn tài khoản 341 tại Thông tư 99/2025/TT-BTC giúp doanh nghiệp ghi nhận thống nhất các khoản vay và nợ thuê tài chính, từ phân bổ chi phí đi vay, ghi nhận lãi theo phương thức trả lãi đến phân loại ngắn hạn, dài hạn trên báo cáo tài chính. Với hiệu lực từ ngày 01/01/2026, kế toán nên rà soát lại sổ chi tiết, lịch trả nợ và cách xử lý chi phí đi vay để số dư tài khoản 341 phản ánh đúng nghĩa vụ nợ tại thời điểm kết thúc kỳ kế toán.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về tài khoản 341
Tài khoản 341 có số dư bên nào?
Tài khoản 341 có số dư bên Có, phản ánh số dư vay, mượn, nợ thuê tài chính chưa đến hạn trả tại thời điểm kết thúc kỳ kế toán, theo Mục 2 hướng dẫn Tài khoản 341 ban hành kèm Thông tư 99/2025/TT-BTC.
Khoản vay phát hành trái phiếu có hạch toán vào tài khoản 341 không?
Không. Thông tư 99/2025/TT-BTC quy định tài khoản 341 không phản ánh các khoản vay dưới hình thức phát hành trái phiếu hoặc phát hành cổ phiếu ưu đãi được phân loại là nợ phải trả. Khoản vay phát hành trái phiếu được theo dõi tại Tài khoản 343 – Trái phiếu phát hành.
Tài khoản 341 có mấy tài khoản cấp 2?
Tài khoản 341 có hai tài khoản cấp 2 là TK 3411 – Các khoản đi vay và TK 3412 – Nợ thuê tài chính, theo Phụ lục II Thông tư 99/2025/TT-BTC về hệ thống tài khoản kế toán doanh nghiệp.

Nội dung liên quan
Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức