

Ngày 30/9/2026, Thuế thành phố Đồng Nai ban hành Công văn 18712/DON-QLDN1 về việc hướng dẫn tỷ giá trên hóa đơn. Văn bản gửi Công ty TNHH Meubles Demeyere Việt Nam, phản hồi đề nghị xác định tỷ giá ghi nhận doanh thu và xuất hóa đơn theo Thông tư 99/2025/TT-BTC ngày 27/10/2025, đồng thời dẫn chiếu Công văn 6810/CT-QLNT ngày 14/9/2026 của Cục Thuế.
Công văn 18712/DON-QLDN1 không trình bày lại chi tiết phương pháp xác định tỷ giá. Thuế thành phố Đồng Nai đề nghị doanh nghiệp nghiên cứu hướng dẫn của Cục Thuế và thực hiện đúng quy định; vì vậy, nội dung chi tiết cần được đối chiếu với văn bản được dẫn chiếu và các quy định pháp luật liên quan.
Nội dung Công văn 18712/DON-QLDN1
Công văn 18712/DON-QLDN1 có trích yếu “V/v hướng dẫn về tỷ giá trên hóa đơn”, được ban hành tại Đồng Nai ngày 30/9/2026. Theo văn bản, Thuế thành phố Đồng Nai nhận được công văn số 012026-MD.V của Công ty TNHH Meubles Demeyere Việt Nam về việc xác định tỷ giá ghi nhận doanh thu và xuất hóa đơn theo Thông tư 99/2025/TT-BTC.
Đối với nội dung tương tự, công văn dẫn chiếu Công văn 6810/CT-QLNT ngày 14/9/2026 của Cục Thuế về hướng dẫn tỷ giá trên hóa đơn. Do đó, khi xử lý nghiệp vụ cụ thể, doanh nghiệp cần đối chiếu hướng dẫn được dẫn chiếu cùng các quy định pháp luật có liên quan, thay vì chỉ dựa vào Công văn 18712/DON-QLDN1.
Cách xác định tỷ giá trên hóa đơn theo hướng dẫn được dẫn chiếu
Theo nội dung Công văn 6810/CT-QLNT được trích trong nguồn tin, cách xác định tỷ giá cần căn cứ vào trường hợp giao dịch và quy định pháp luật áp dụng.
Đối với các trường hợp được khai thuế, khoản thu khác bằng ngoại tệ thuộc khoản 1 Điều 14 Nghị định 252/2026/NĐ-CP, đồng tiền khai, nộp thuế, khoản thu khác và tỷ giá quy đổi để khai thuế được thực hiện theo Điều 14 của nghị định này.
Có thể đối chiếu văn bản tại Nghị định 252/2026/NĐ-CP.
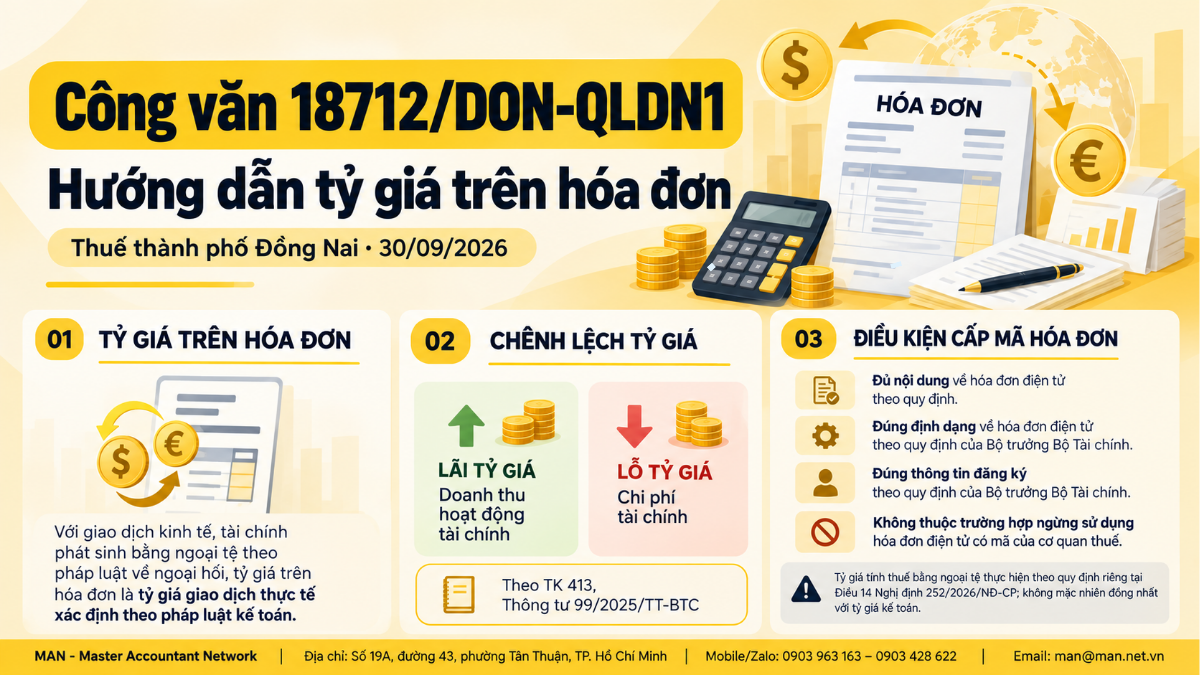
Đối với nghiệp vụ kinh tế, tài chính phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, người bán thể hiện tỷ giá ngoại tệ với đồng Việt Nam trên hóa đơn theo điểm c.1 khoản 8 Phụ lục kèm theo Nghị định 254/2026/NĐ-CP. Theo phần hướng dẫn được trích dẫn, căn cứ khoản 1 và khoản 5 Điều 26 Luật Quản lý thuế 2025 cùng pháp luật về kế toán, tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo quy định về kế toán.
Đối chiếu thêm Nghị định 254/2026/NĐ-CP và Luật Quản lý thuế 2025.
Doanh nghiệp cần phân biệt tỷ giá thể hiện trên hóa đơn với tỷ giá phục vụ hạch toán kế toán và tỷ giá quy đổi để khai thuế. Không nên mặc nhiên sử dụng một tỷ giá cho mọi mục đích nếu quy định tương ứng yêu cầu căn cứ xác định khác nhau.
Hạch toán chênh lệch tỷ giá theo Thông tư 99/2025/TT-BTC
Theo nội dung Tài khoản 413 – Chênh lệch tỷ giá hối đoái được nguồn tin trích từ Thông tư 99/2025/TT-BTC, khi doanh nghiệp áp dụng tỷ giá để hạch toán các giao dịch phát sinh trong kỳ bằng ngoại tệ, chênh lệch tỷ giá phát sinh được phản ánh vào doanh thu hoạt động tài chính nếu lãi hoặc chi phí tài chính nếu lỗ để xác định kết quả hoạt động kinh doanh trong kỳ.
Nguồn tin cũng nêu yêu cầu doanh nghiệp thuyết minh chi tiết, rõ ràng chính sách kế toán về tỷ giá hối đoái áp dụng cho các giao dịch bằng ngoại tệ trên thuyết minh Báo cáo tài chính. Việc lựa chọn tỷ giá phải bảo đảm nguyên tắc nhất quán theo quy định của chuẩn mực kế toán Việt Nam.
Văn bản cần đối chiếu: Thông tư 99/2025/TT-BTC.
Để kiểm soát nghiệp vụ, kế toán nên rà soát các nội dung sau trước khi khóa sổ:
- Xác định căn cứ và chính sách tỷ giá áp dụng cho từng loại giao dịch bằng ngoại tệ.
- Đối chiếu chứng từ giao dịch, hóa đơn và bút toán ghi nhận doanh thu hoặc chi phí tài chính.
- Thuyết minh chính sách kế toán về tỷ giá hối đoái nhất quán trên Báo cáo tài chính.
Điều kiện cấp mã hóa đơn điện tử
Theo khoản 2 Điều 12 Nghị định 254/2026/NĐ-CP được trích trong nguồn tin, hóa đơn điện tử được cơ quan thuế cấp mã phải đáp ứng các điều kiện về nội dung, định dạng, thông tin đăng ký và tình trạng sử dụng hóa đơn. Cụ thể, hóa đơn phải:
- Đầy đủ nội dung hóa đơn điện tử theo Điều 10 của nghị định.
- Đúng định dạng theo quy định của Bộ trưởng Bộ Tài chính.
- Đúng thông tin đăng ký theo quy định của Bộ trưởng Bộ Tài chính.
- Không thuộc trường hợp ngừng sử dụng hóa đơn điện tử có mã của cơ quan thuế.
Nguồn tin cũng trích dẫn trách nhiệm của tổ chức, cá nhân kinh doanh trong việc gửi hóa đơn điện tử đã được cấp mã cho người mua theo phương thức hai bên thỏa thuận, phù hợp với pháp luật về giao dịch điện tử. Đây là nhóm quy định liên quan đến hóa đơn điện tử, cần phân biệt với nội dung xác định tỷ giá.
Doanh nghiệp cần rà soát gì khi áp dụng
Từ góc độ nghiệp vụ, doanh nghiệp có giao dịch bằng ngoại tệ nên rà soát căn cứ xác định tỷ giá theo từng mục đích, đối chiếu chứng từ giao dịch với hóa đơn và sổ kế toán, đồng thời kiểm tra chính sách kế toán về ngoại tệ đã được thuyết minh nhất quán hay chưa.
Bộ phận kế toán cũng cần kiểm tra các điều kiện của hóa đơn điện tử có mã và lưu hồ sơ làm căn cứ cho tỷ giá đã sử dụng. Đây là các bước rà soát nghiệp vụ được đề xuất trên cơ sở những nội dung nguồn tin nêu, không phải một danh mục thủ tục riêng được quy định trong Công văn 18712/DON-QLDN1.
Doanh nghiệp cần hỗ trợ rà soát quy trình kế toán, thuế có thể tham khảo dịch vụ tư vấn kế toán thuế của MAN hoặc tìm hiểu dịch vụ kế toán thuế.
Hiệu lực và phạm vi của Công văn 18712/DON-QLDN1
Công văn 18712/DON-QLDN1 được gửi Công ty TNHH Meubles Demeyere Việt Nam. PDF công văn được cung cấp không nêu ngày hiệu lực riêng, quy định chuyển tiếp hoặc tuyên bố mở rộng phạm vi áp dụng cho mọi doanh nghiệp. Vì vậy, không nên suy ra hiệu lực chung chỉ từ ngày ban hành hoặc xem công văn là văn bản quy phạm pháp luật đặt ra quy định mới áp dụng cho tất cả doanh nghiệp.
Doanh nghiệp có nghiệp vụ tương tự có thể tham khảo nội dung hướng dẫn, nhưng cần đối chiếu đầy đủ Công văn 6810/CT-QLNT và các văn bản pháp luật liên quan trước khi quyết định cách hạch toán hoặc lập hóa đơn.
Kết luận
Công văn 18712/DON-QLDN1 ngày 30/9/2026 của Thuế thành phố Đồng Nai dẫn chiếu Công văn 6810/CT-QLNT ngày 14/9/2026 của Cục Thuế về tỷ giá trên hóa đơn. Khi xử lý giao dịch bằng ngoại tệ, doanh nghiệp cần xác định đúng căn cứ cho tỷ giá thể hiện trên hóa đơn, tỷ giá phục vụ hạch toán và tỷ giá quy đổi để khai thuế, đồng thời đối chiếu quy định kế toán và hóa đơn điện tử có liên quan.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế
Tin tức