

Mức phạt chậm nộp tờ khai 01/CNKD đối với hộ kinh doanh, cá nhân kinh doanh được xác định theo Điều 13 Nghị định 125/2020/NĐ-CP, sửa đổi bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP. Theo quy định được trích dẫn trong nguồn, mức xử phạt phụ thuộc vào số ngày nộp hồ sơ quá hạn, tình trạng phát sinh thuế phải nộp và các điều kiện cụ thể của từng hành vi. Mẫu 01/CNKD theo Thông tư 50/2026/TT-BTC được dùng cho hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng.
Nghị định 310/2025/NĐ-CP được Chính phủ ban hành ngày 02/12/2025 và có hiệu lực từ ngày 16/01/2026. Có thể tra cứu toàn văn nghị định trên Công báo Chính phủ để đối chiếu nội dung sửa đổi Điều 13 Nghị định 125/2020/NĐ-CP.
Mức phạt chậm nộp tờ khai 01/CNKD theo từng trường hợp
Theo khoản 5 Điều 5 và khoản 4 Điều 7 Nghị định 125/2020/NĐ-CP như nguồn trích dẫn, mức phạt tại Điều 13 là mức áp dụng đối với tổ chức; mức phạt tiền đối với cá nhân bằng một nửa mức phạt của tổ chức. Các mức dưới đây là mức dành cho hộ kinh doanh, cá nhân kinh doanh theo nội dung nguồn được cung cấp.
| Hành vi vi phạm | Mức phạt theo nguồn |
| Nộp hồ sơ khai thuế quá hạn từ 1 đến 5 ngày và có tình tiết giảm nhẹ | Phạt cảnh cáo |
| Nộp hồ sơ quá hạn từ 1 đến 30 ngày, trừ trường hợp được cảnh cáo | 1.000.000–2.500.000 đồng |
| Nộp hồ sơ quá hạn từ 31 đến 60 ngày | 2.500.000–4.000.000 đồng |
| Nộp hồ sơ quá hạn từ 61 đến 90 ngày | 4.000.000–7.500.000 đồng |
| Nộp hồ sơ quá hạn từ 91 ngày trở lên nhưng không phát sinh thuế phải nộp | 4.000.000–7.500.000 đồng |
| Không nộp hồ sơ khai thuế nhưng không phát sinh thuế phải nộp | 4.000.000–7.500.000 đồng |
| Nộp hồ sơ quá hạn trên 90 ngày, có phát sinh thuế phải nộp và đáp ứng điều kiện tại khoản 5 Điều 13 | 7.500.000–12.500.000 đồng |
Đối với trường hợp nộp hồ sơ quá hạn trên 90 ngày có phát sinh thuế phải nộp, điều kiện nêu trong nguồn là người nộp thuế đã nộp đủ tiền thuế và tiền chậm nộp vào ngân sách nhà nước trước thời điểm cơ quan thuế công bố quyết định kiểm tra thuế, cơ quan có thẩm quyền khác công bố quyết định thanh tra, kiểm tra hoặc trước thời điểm cơ quan thuế lập biên bản về hành vi chậm nộp hồ sơ khai thuế.
Nếu số tiền phạt tính theo khoản này lớn hơn số thuế phát sinh trên hồ sơ khai thuế, mức phạt tối đa được xác định theo giới hạn quy định tại khoản 5 Điều 13; mức phạt không thấp hơn mức trung bình của khung tiền phạt tại khoản 4 Điều này. Vì vậy, không nên xác định số tiền phạt chỉ dựa trên số ngày chậm nộp mà bỏ qua tình trạng nghĩa vụ thuế và điều kiện pháp lý tương ứng.
Hướng dẫn của cơ quan nhà nước về thủ tục khai thuế đối với hộ kinh doanh, cá nhân kinh doanh có thể tham khảo tại Cổng thông tin Xây dựng chính sách, pháp luật.
Tiền chậm nộp thuế của hộ kinh doanh, cá nhân kinh doanh
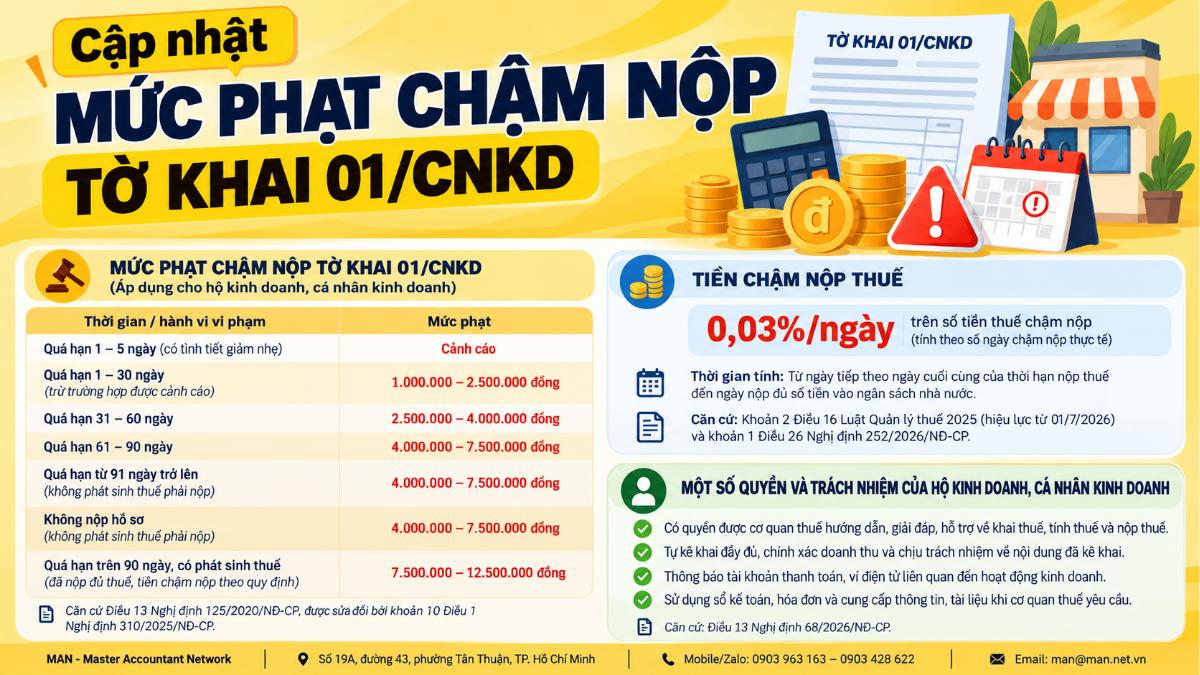
Ngoài tiền phạt hành chính do nộp hồ sơ khai thuế quá hạn, người nộp thuế có thể phải nộp tiền chậm nộp nếu chậm thực hiện nghĩa vụ thuế. Theo khoản 2 Điều 16 Luật Quản lý thuế 2025 như nội dung nguồn cung cấp, mức tính tiền chậm nộp là 0,03%/ngày trên số tiền thuế, khoản thu khác chậm nộp do cơ quan thuế quản lý thu; nguồn cũng nêu mức 0,03%/ngày đối với số tiền thuế chậm nộp do cơ quan hải quan quản lý thu.
Nguồn được cung cấp ghi Luật Quản lý thuế 2025 có hiệu lực từ ngày 01/07/2026 và dẫn khoản 1 Điều 26 Nghị định 252/2026/NĐ-CP về thời gian tính tiền chậm nộp. Theo nội dung trích dẫn, thời gian này được tính liên tục từ ngày tiếp theo ngày cuối cùng của thời hạn nộp thuế hoặc thời hạn gia hạn đến ngày liền kề trước ngày khoản tiền còn nợ được nộp vào ngân sách nhà nước. Các trường hợp thu hồi tiền hoàn thuế, miễn thuế hoặc giảm thuế cần áp dụng theo đúng quy định tương ứng.
Lưu ý: Các thông tin về Luật Quản lý thuế 2025 và Nghị định 252/2026/NĐ-CP trong nguồn cần được biên tập viên xác minh lại trên văn bản chính thức trước khi xuất bản, đặc biệt về số hiệu, hiệu lực và phạm vi áp dụng.
Quyền và trách nhiệm của hộ kinh doanh, cá nhân kinh doanh
Theo Điều 13 Nghị định 68/2026/NĐ-CP như nguồn được cung cấp, hộ kinh doanh và cá nhân kinh doanh có quyền yêu cầu cơ quan thuế hướng dẫn, giải đáp thắc mắc về khai thuế, tính thuế và nộp thuế; đồng thời có trách nhiệm tự kê khai đầy đủ, chính xác doanh thu và chịu trách nhiệm trước pháp luật về nội dung đã kê khai.
Nguồn cũng nêu trách nhiệm thông báo bằng phương thức điện tử thông tin tài khoản thanh toán và ví điện tử liên quan đến hoạt động kinh doanh; sử dụng sổ kế toán, hóa đơn theo quy định; cung cấp sổ kế toán, hóa đơn, phần mềm quản lý bán hàng và tài liệu liên quan khi cơ quan thuế yêu cầu kiểm tra. Hộ kinh doanh, cá nhân kinh doanh trên nền tảng thương mại điện tử còn có trách nhiệm cung cấp thông tin định danh và thông tin liên quan đến việc xác định nghĩa vụ thuế theo quy định áp dụng.
Nội dung về Nghị định 68/2026/NĐ-CP cần được kiểm tra trên văn bản gốc trước khi đăng để bảo đảm các quyền, trách nhiệm được diễn đạt đầy đủ và đúng phạm vi đối tượng.
Lưu ý tuân thủ từ MAN
Hộ kinh doanh, cá nhân kinh doanh nên lập lịch theo dõi hạn khai thuế, lưu xác nhận nộp hồ sơ điện tử và đối chiếu doanh thu, chứng từ trước khi kê khai. Khi phát hiện hồ sơ đã quá hạn, cần xác định số ngày chậm nộp, tình trạng phát sinh thuế và việc đã nộp tiền thuế, tiền chậm nộp hay chưa để rà soát đúng quy định.
- Nếu cần rà soát nghiệp vụ kế toán và nghĩa vụ thuế, độc giả có thể tham khảo dịch vụ tư vấn kế toán thuế của MAN để tìm hiểu phạm vi hỗ trợ phù hợp với tình huống thực tế.
- Không nên mặc định rằng việc nộp tờ khai muộn luôn dẫn đến cùng một mức phạt. Kết quả xử lý phụ thuộc vào hành vi cụ thể, điều kiện tại điều khoản áp dụng và hồ sơ thực tế.
Kết luận
Mức phạt chậm nộp tờ khai 01/CNKD phụ thuộc vào thời gian quá hạn, tình trạng phát sinh thuế phải nộp và điều kiện xử phạt tương ứng. Hộ kinh doanh, cá nhân kinh doanh cần phân biệt tiền phạt hành chính với tiền chậm nộp thuế, đồng thời kiểm tra văn bản đang có hiệu lực trước khi xác định nghĩa vụ phải thực hiện.
MAN – Master Accountant Network khuyến nghị người nộp thuế chủ động theo dõi thời hạn kê khai, lưu giữ chứng từ nộp hồ sơ và rà soát nghĩa vụ thuế khi phát hiện sai sót hoặc chậm hạn.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế
Tin tức