

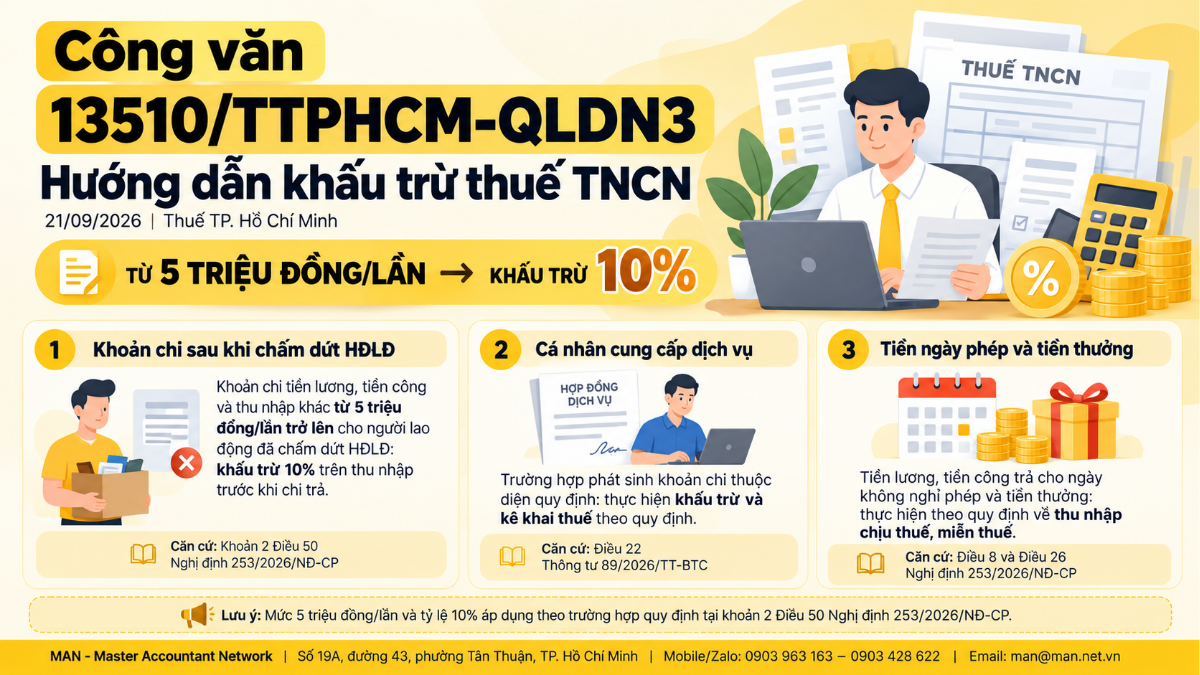
Công văn số 13510/TTPHCM-QLDN3 ngày 21/9/2026 của Thuế Thành phố Hồ Chí Minh hướng dẫn chính sách thuế thu nhập cá nhân đối với một số khoản chi trả cho người lao động. Theo đó, khoản tiền lương, tiền công từ 5 triệu đồng/lần trở lên trả cho người lao động sau khi chấm dứt hợp đồng lao động phải được khấu trừ 10% thuế thu nhập cá nhân trước khi chi trả, theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP.
Công văn được ban hành để trả lời Văn bản số 21/2026/CV-Adecco ngày 23/7/2026 của Công ty Cổ phần Adecco Việt Nam, do Phó Trưởng Thuế Thành phố Thái Minh Giao ký. Ngoài khoản chi trả sau nghỉ việc, văn bản còn hướng dẫn việc kê khai thuế và xử lý tiền quy đổi ngày phép, tiền thưởng cho người lao động.
Công văn số 13510/TTPHCM-QLDN3 hướng dẫn ba nội dung
Công văn trả lời ba tình huống doanh nghiệp nêu, mỗi tình huống dẫn chiếu một căn cứ riêng.
| Tình huống | Hướng dẫn của Thuế TP.HCM | Căn cứ |
| Trả tiền lương, tiền công từ 5 triệu đồng/lần trở lên cho người lao động sau khi chấm dứt hợp đồng lao động | Khấu trừ thuế thu nhập cá nhân 10% trên tổng thu nhập chịu thuế từ tiền lương, tiền công | Khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP |
| Công ty thường xuyên ký hợp đồng lao động với cá nhân cung cấp dịch vụ và phát sinh chi trả thu nhập theo khoản 2 Điều 50 | Thực hiện khấu trừ, kê khai theo quy định | Điều 22 Thông tư 89/2026/TT-BTC |
| Chi trả tiền quy đổi từ ngày phép và tiền thưởng | Thực hiện theo quy định hiện hành | Điều 8 và Điều 26 Nghị định 253/2026/NĐ-CP |
Thuế Thành phố Hồ Chí Minh đề nghị doanh nghiệp căn cứ tình hình thực tế tại đơn vị để thực hiện đúng quy định.
Khấu trừ 10% khi trả thu nhập sau khi chấm dứt hợp đồng lao động
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP được trích tại Công văn, tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng, bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động, mà mức chi trả từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế theo tỷ lệ 10% trước khi trả thu nhập.
Trường hợp mức chi trả dưới 05 triệu đồng/lần, tổ chức trả thu nhập được khấu trừ 10% khi cá nhân có yêu cầu. Quy định này cũng cho phép không khấu trừ thuế căn cứ vào cam kết của cá nhân; kết thúc năm tính thuế, tổ chức trả thu nhập phải tổng hợp danh sách và thu nhập của những cá nhân chưa đến mức khấu trừ theo mẫu và nộp cho cơ quan thuế. Tổng quan các nội dung của Nghị định xem tại bài Nghị định 253/2026/NĐ-CP hướng dẫn luật thuế TNCN.
Kê khai thuế theo Điều 22 Thông tư 89/2026/TT-BTC
Đối với doanh nghiệp thường xuyên ký hợp đồng lao động với cá nhân cung cấp dịch vụ và phát sinh chi trả thu nhập thuộc khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, Công văn số 13510/TTPHCM-QLDN3 yêu cầu thực hiện khấu trừ, kê khai theo Điều 22 Thông tư 89/2026/TT-BTC ngày 30/6/2026 của Bộ trưởng Bộ Tài chính.
Theo phần được trích dẫn, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công khai số thuế thu nhập cá nhân đã khấu trừ của cá nhân nhận thu nhập theo quý và quyết toán năm. Hồ sơ khai thuế theo quý và hồ sơ khai quyết toán thực hiện theo điểm 7.1 Phụ lục I ban hành kèm Thông tư 89/2026/TT-BTC.
Tiền quy đổi ngày phép và tiền thưởng
Với tiền quy đổi từ ngày phép và tiền thưởng, Công văn đề nghị doanh nghiệp thực hiện theo Điều 8 và Điều 26 Nghị định 253/2026/NĐ-CP. Nội dung các điều khoản được trích như sau.
- Tiền thưởng: điểm i khoản 2 Điều 8 xác định các khoản thưởng bằng tiền hoặc không bằng tiền thuộc thu nhập từ tiền lương, tiền công.
- Tiền trả cho ngày không nghỉ phép: khoản 2 Điều 26 miễn thuế thu nhập cá nhân đối với tiền lương, tiền công trả cho những ngày không nghỉ phép phù hợp với điều kiện và mức quy định tại khoản 3 Điều 113 Bộ luật Lao động và quy định của Luật Cán bộ, công chức, Luật Viên chức.
- Phần vượt mức: khoản 3 Điều 26 quy định phần tiền lương trả cho ngày không nghỉ phép vượt mức quy định của pháp luật tính vào thu nhập chịu thuế của cá nhân.
Như vậy, khoản tiền phép được miễn thuế khi phù hợp quy định của Bộ luật Lao động, còn tiền thưởng thuộc thu nhập chịu thuế từ tiền lương, tiền công. Các điểm mới khác liên quan có tại bài 10 điểm mới của Nghị định 253/2026/NĐ-CP.
Căn cứ pháp lý và thời điểm áp dụng
Công văn số 13510/TTPHCM-QLDN3 dẫn chiếu Luật Thuế thu nhập cá nhân ngày 10/12/2025 (Điều 3 về thu nhập chịu thuế), Nghị định 253/2026/NĐ-CP ngày 30/6/2026 và Thông tư 89/2026/TT-BTC ngày 30/6/2026. Theo quy định về hiệu lực được trích trong Công văn, Nghị định có hiệu lực từ ngày 01/7/2026; các quy định liên quan đến thu nhập từ kinh doanh, từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Lưu ý của MAN khi áp dụng Công văn số 13510/TTPHCM-QLDN3
Từ nội dung Công văn, MAN – Master Accountant Network lưu ý doanh nghiệp một số điểm khi xử lý các khoản chi trả cho người lao động.
- Công văn là văn bản trả lời cho một doanh nghiệp cụ thể; doanh nghiệp khác có thể tham khảo hướng xử lý nhưng cần đối chiếu với tình huống thực tế và văn bản gốc.
- Tách riêng các khoản trả sau khi người lao động đã chấm dứt hợp đồng lao động để áp dụng đúng mức khấu trừ 10% khi từ 5 triệu đồng/lần trở lên.
- Đối chiếu tiền quy đổi ngày phép với mức quy định tại khoản 3 Điều 113 Bộ luật Lao động để xác định phần được miễn và phần vượt mức phải tính thuế.
- Tiền thưởng được xác định là thu nhập từ tiền lương, tiền công theo điểm i khoản 2 Điều 8 Nghị định 253/2026/NĐ-CP.
- Kê khai số thuế đã khấu trừ theo quý và quyết toán năm theo Điều 22 Thông tư 89/2026/TT-BTC.
Các khoản này cũng cần được phản ánh đúng khi hạch toán tiền lương và các khoản trích theo lương. Người lao động bị khấu trừ 10% có thể tham khảo hướng dẫn tự quyết toán thuế TNCN để xác định nghĩa vụ cuối năm.
Doanh nghiệp cần làm gì theo Công văn số 13510/TTPHCM-QLDN3
Công văn số 13510/TTPHCM-QLDN3 làm rõ cách áp dụng khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP với khoản chi trả sau khi người lao động nghỉ việc, đồng thời nhắc lại căn cứ xử lý tiền phép, tiền thưởng và nghĩa vụ kê khai theo Thông tư 89/2026/TT-BTC. Doanh nghiệp nên rà soát quy trình chi trả khi chấm dứt hợp đồng lao động, cập nhật cách tính thuế trên bảng lương và lưu hồ sơ làm căn cứ. Cần hỗ trợ rà soát thuế thu nhập cá nhân, doanh nghiệp có thể tham khảo dịch vụ kế toán hoặc liên hệ MAN.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp về Công văn số 13510/TTPHCM-QLDN3
Công văn số 13510/TTPHCM-QLDN3 hướng dẫn nội dung gì?
Công văn số 13510/TTPHCM-QLDN3 ngày 21/9/2026 của Thuế Thành phố Hồ Chí Minh hướng dẫn khấu trừ 10% thuế thu nhập cá nhân đối với khoản tiền lương, tiền công từ 5 triệu đồng/lần trở lên trả cho người lao động sau khi chấm dứt hợp đồng lao động, việc kê khai theo Điều 22 Thông tư 89/2026/TT-BTC và xử lý tiền quy đổi ngày phép, tiền thưởng theo Điều 8, Điều 26 Nghị định 253/2026/NĐ-CP.
Trả lương cho người lao động đã nghỉ việc có phải khấu trừ thuế TNCN không?
Có. Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP được viện dẫn tại Công văn, khoản tiền lương, tiền công từ 5 triệu đồng/lần trở lên trả cho người lao động đã chấm dứt hợp đồng lao động phải được khấu trừ thuế theo tỷ lệ 10% trước khi chi trả.
Khoản chi trả dưới 5 triệu đồng/lần có phải khấu trừ không?
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP, trường hợp mức chi trả dưới 05 triệu đồng/lần thì tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu.
Tiền trả cho những ngày không nghỉ phép có chịu thuế TNCN không?
Theo khoản 2 Điều 26 Nghị định 253/2026/NĐ-CP, tiền lương, tiền công trả cho những ngày không nghỉ phép phù hợp với khoản 3 Điều 113 Bộ luật Lao động được miễn thuế thu nhập cá nhân; phần vượt mức quy định của pháp luật tính vào thu nhập chịu thuế theo khoản 3 cùng Điều.
Doanh nghiệp kê khai số thuế đã khấu trừ theo kỳ nào?
Theo điểm a khoản 1 Điều 22 Thông tư 89/2026/TT-BTC được viện dẫn tại Công văn, tổ chức, cá nhân trả thu nhập từ tiền lương, tiền công khai số thuế thu nhập cá nhân đã khấu trừ theo quý và quyết toán năm; hồ sơ khai thuế thực hiện theo điểm 7.1 Phụ lục I ban hành kèm Thông tư này.

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức
Tin tức
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế