

Sản xuất phần mềm có được miễn thuế TNDN không? Câu trả lời là có, nhưng không phải cứ thành lập công ty phần mềm hay có nhân sự viết code là đương nhiên được hưởng. Rất nhiều doanh nghiệp hiểu sai điều này, để rồi khi quyết toán bị loại ưu đãi, bị truy thu thuế TNDN và tiền chậm nộp chỉ vì thiếu hồ sơ chứng minh hoạt động sản xuất phần mềm đúng quy trình pháp luật quy định. Bài viết dưới đây tổng hợp đầy đủ 3 nội dung cốt lõi: mức ưu đãi thuế, điều kiện để được hưởng, và bộ hồ sơ cần chuẩn bị để không bị loại ưu đãi khi cơ quan thuế thanh tra, quyết toán.
Lưu ý quan trọng: Nhiều tài liệu, bài viết trên mạng vẫn đang trích dẫn Nghị định 218/2013/NĐ-CP và Thông tư 78/2014/TT-BTC – đây là căn cứ đã hết hiệu lực từ ngày 15/12/2025. Bài viết này sử dụng đúng căn cứ pháp lý hiện hành.
Căn cứ pháp lý hiện hành
Ba văn bản pháp lý quan trọng nhất mà doanh nghiệp cần nắm khi xác định điều kiện hưởng ưu đãi:
- Luật Thuế thu nhập doanh nghiệp 2025 – thay thế Luật Thuế TNDN 2008 và các luật sửa đổi trước đó
- Nghị định 320/2025/NĐ-CP (ban hành và có hiệu lực từ 15/12/2025) – quy định chi tiết thi hành Luật Thuế TNDN 2025, thay thế Nghị định 218/2013/NĐ-CP, Nghị định 91/2014/NĐ-CP, Nghị định 12/2015/NĐ-CP và Nghị định 57/2021/NĐ-CP. Các điều khoản liên quan trực tiếp đến sản xuất phần mềm: Điều 18 (ngành, nghề ưu đãi thuế TNDN), Điều 19 (thuế suất ưu đãi), Điều 20 (miễn thuế, giảm thuế)
- Thông tư 13/2020/TT-BTTTT (Bộ Thông tin và Truyền thông, hiệu lực từ 19/8/2020, thay thế Thông tư 16/2014/TT-BTTTT) – quy định việc xác định hoạt động sản xuất sản phẩm phần mềm đáp ứng quy trình, là căn cứ trực tiếp để chứng minh doanh nghiệp có hoạt động sản xuất phần mềm thực chất, đủ điều kiện hưởng ưu đãi thuế
Sản xuất phần mềm có được miễn thuế TNDN không?
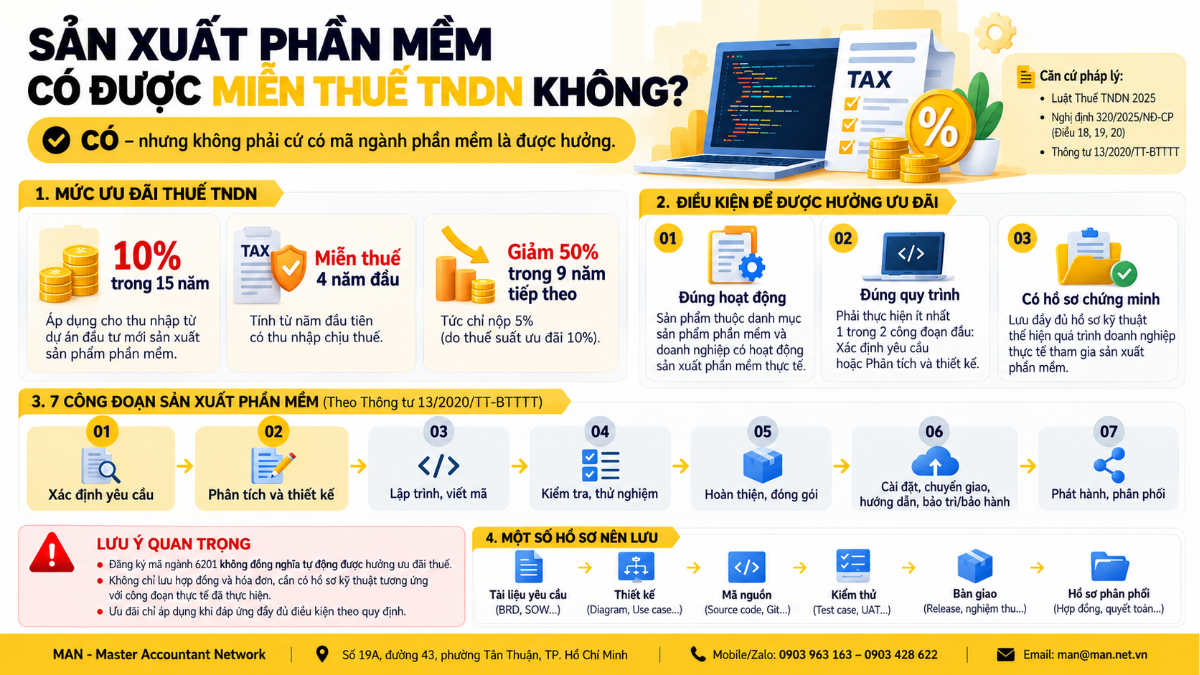
Có. Hoạt động sản xuất sản phẩm phần mềm thuộc lĩnh vực được ưu đãi đầu tư theo điểm b khoản 2 Điều 18 Nghị định 320/2025/NĐ-CP, và được hưởng chính sách miễn, giảm thuế TNDN nếu đáp ứng đầy đủ điều kiện về ngành nghề, sản phẩm và quy trình sản xuất theo quy định. Tuy nhiên, ưu đãi này không tự động áp dụng chỉ vì công ty đăng ký ngành nghề phần mềm – doanh nghiệp phải chứng minh được bằng hồ sơ thực tế.
Mức ưu đãi thuế TNDN cho doanh nghiệp sản xuất phần mềm
Thuế suất ưu đãi 10% trong 15 năm
Theo Điều 19 Nghị định 320/2025/NĐ-CP, thu nhập của doanh nghiệp từ thực hiện dự án đầu tư mới sản xuất sản phẩm phần mềm được áp dụng thuế suất ưu đãi 10% trong thời hạn 15 năm, tính liên tục từ năm đầu tiên doanh nghiệp có doanh thu từ hoạt động được hưởng ưu đãi.
Cơ chế “4 miễn, 9 giảm”
Theo Điều 20 Nghị định 320/2025/NĐ-CP:
- Miễn thuế hoàn toàn trong 4 năm đầu, tính từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế từ dự án
- Giảm 50% số thuế phải nộp trong 9 năm tiếp theo (tức chỉ nộp thuế suất thực tế 5%, do thuế suất ưu đãi là 10%)
- Trường hợp doanh nghiệp không có thu nhập chịu thuế trong 3 năm đầu kể từ năm có doanh thu, thời gian miễn, giảm thuế được tính từ năm thứ 4
Sau khi hết thời gian miễn, giảm, doanh nghiệp tiếp tục nộp thuế TNDN theo mức thuế suất ưu đãi 10% cho đến hết 15 năm, sau đó áp dụng mức thuế suất phổ thông theo quy định chung.
Ví dụ minh họa theo dòng thời gian
Giả sử doanh nghiệp bắt đầu có thu nhập chịu thuế từ dự án sản xuất phần mềm kể từ năm N (năm N là năm đầu tiên có thu nhập chịu thuế):
| Giai đoạn | Thuế suất áp dụng | Ghi chú |
| Năm N đến N+3 (4 năm) | 0% | Miễn thuế hoàn toàn |
| Năm N+4 đến N+12 (9 năm) | 5% | Giảm 50% trên thuế suất ưu đãi 10% |
| Năm N+13 đến N+14 | 10% | Hết thời gian miễn, giảm – vẫn trong 15 năm ưu đãi thuế suất |
| Từ năm N+15 trở đi | 20% | Hết thời hạn ưu đãi, áp dụng thuế suất phổ thông |
Ưu đãi thuế giá trị gia tăng (GTGT)
Bên cạnh ưu đãi thuế TNDN, hoạt động sản xuất phần mềm và dịch vụ phần mềm còn thuộc đối tượng không chịu thuế GTGT theo quy định của pháp luật về thuế GTGT – áp dụng không phân biệt phần mềm do doanh nghiệp tự sản xuất, gia công theo đơn đặt hàng hay mua về để bán, kể cả khi bán kèm dịch vụ cài đặt. Khi xuất hóa đơn cho sản phẩm, dịch vụ thuộc diện này, chỉ tiêu thuế suất GTGT được để trống hoặc gạch chéo theo quy định.
Điều kiện để được hưởng ưu đãi thuế TNDN
Điều kiện về ngành nghề đăng ký
Doanh nghiệp cần có Giấy chứng nhận đăng ký doanh nghiệp (hoặc văn bản quy định chức năng, nhiệm vụ do cơ quan có thẩm quyền cấp) với ngành nghề sản xuất phần mềm – mã ngành cấp 4 phổ biến nhất là 6201 (Lập trình máy vi tính, chi tiết: sản xuất phần mềm). Các mã ngành liên quan khác (6202, 6209…) tùy thuộc loại hình dịch vụ cụ thể.
Điều kiện về sản phẩm đúng Danh mục sản phẩm phần mềm
Sản phẩm phần mềm do doanh nghiệp sản xuất phải thuộc Danh mục sản phẩm phần mềm do Bộ Thông tin và Truyền thông (nay là cơ quan quản lý chuyên ngành công nghệ thông tin) quy định. Không phải mọi sản phẩm/dịch vụ liên quan đến công nghệ đều mặc nhiên được coi là “sản phẩm phần mềm” theo nghĩa được ưu đãi.
Điều kiện về quy trình sản xuất phần mềm (7 công đoạn)
Đây là điều kiện quan trọng nhất và cũng là nơi doanh nghiệp dễ bị loại ưu đãi nhất khi quyết toán. Theo Điều 3 Thông tư 13/2020/TT-BTTTT, quy trình sản xuất sản phẩm phần mềm gồm 7 công đoạn:
- Xác định yêu cầu: mô tả đặc tính, ngữ cảnh sử dụng, khảo sát, phân tích nghiệp vụ, xây dựng yêu cầu hoàn chỉnh cho sản phẩm phần mềm
- Phân tích và thiết kế: đặc tả yêu cầu chức năng, thiết kế kiến trúc, thiết kế hệ thống, mô hình hóa dữ liệu, thiết kế giao diện, thiết kế bảo mật
- Lập trình, viết mã lệnh: viết mã, lập trình các đơn vị, mô-đun phần mềm, chỉnh sửa, tích hợp các đơn vị phần mềm và hệ thống
- Kiểm tra, thử nghiệm phần mềm: kiểm tra các đơn vị, mô-đun, kiểm thử toàn hệ thống, kiểm thử chức năng, đánh giá khả năng gây lỗi, kiểm thử bảo mật, xác định mức độ đáp ứng yêu cầu khách hàng
- Hoàn thiện, đóng gói sản phẩm phần mềm: đóng gói phần mềm, xây dựng tài liệu mô tả, tài liệu hướng dẫn cài đặt, hướng dẫn sử dụng, đăng ký quyền sở hữu trí tuệ (nếu có)
- Cài đặt, chuyển giao, hướng dẫn sử dụng, bảo trì, bảo hành sản phẩm phần mềm: chuyển giao (trọn gói hoặc theo dịch vụ), cài đặt, hướng dẫn sử dụng, bảo trì trên hệ thống khách hàng hoặc hệ thống cung cấp dịch vụ
- Phát hành, phân phối sản phẩm phần mềm: đăng ký, công bố, phân phối sản phẩm ra thị trường (bán trực tiếp, qua kho ứng dụng, cấp phép sử dụng…)
Doanh nghiệp bắt buộc phải tham gia ít nhất một trong 2 công đoạn đầu tiên (xác định yêu cầu hoặc phân tích và thiết kế). Nếu tham gia bất kỳ công đoạn nào trong 7 công đoạn trên, phải có tài liệu chứng minh tác nghiệp tương ứng với công đoạn đó – đây chính là cơ sở của bộ hồ sơ “combo” ở phần dưới.
Điều kiện về dự án đầu tư mới
Ưu đãi thuế TNDN theo mức “thuế suất 10%/15 năm, miễn 4 giảm 9” chỉ áp dụng cho thu nhập từ dự án đầu tư mới đáp ứng điều kiện – là dự án thực hiện lần đầu hoặc dự án hoạt động độc lập với dự án đang triển khai. Doanh nghiệp cần lưu ý tách bạch, hạch toán riêng thu nhập từ hoạt động sản xuất phần mềm được ưu đãi với các hoạt động kinh doanh khác (nếu có) để tránh bị cơ quan thuế bác bỏ toàn bộ phần ưu đãi khi không phân định được rạch ròi.
Những hoạt động KHÔNG được tính là sản xuất phần mềm
Cụ thể, các hoạt động sau đây không được công nhận là sản xuất phần mềm và không được hưởng ưu đãi thuế TNDN dù doanh nghiệp có đăng ký đúng ngành nghề:
- Support IT (hỗ trợ kỹ thuật thông thường)
- Helpdesk
- Cho thuê nhân sự IT (dạng bố trí nhân sự làm việc tại doanh nghiệp khác, không thực hiện công đoạn sản xuất phần mềm cụ thể)
- Data entry (nhập liệu)
- Digital marketing
- Tư vấn công nghệ thông tin (tư vấn CNTT thuần túy, không gắn với công đoạn sản xuất phần mềm)
- Mua bán, phân phối lại phần mềm (thường thuộc mã ngành 4651) mà không tham gia bất kỳ công đoạn sản xuất nào
Bộ hồ sơ cần chuẩn bị để chắc chắn được hưởng ưu đãi
Mục tiêu của bộ hồ sơ này là chứng minh doanh nghiệp thực sự có hoạt động sản xuất/gia công phần mềm theo đúng quy trình tại Thông tư 13/2020/TT-BTTTT, đủ điều kiện hưởng ưu đãi thuế TNDN khi quyết toán. Hồ sơ nên được tổ chức theo 7 nhóm tương ứng với 7 công đoạn của quy trình sản xuất phần mềm, cụ thể như bảng dưới đây:
| Nhóm hồ sơ | Tài liệu cần chuẩn bị |
| Hồ sơ pháp lý doanh nghiệp | • Giấy chứng nhận đăng ký doanh nghiệp có ngành nghề phần mềm (mã 6201, 6202, 6209…)
• Điều lệ công ty • Hồ sơ nhân sự kỹ thuật (Developer, Tester, Business Analyst, Project Manager…) • Sơ đồ tổ chức bộ phận công nghệ thông tin/phần mềm |
| Hồ sơ xác định yêu cầu phần mềm (Requirement) | • Hợp đồng phát triển/gia công phần mềm
• Business Requirement Document (BRD) hoặc tài liệu yêu cầu • Email/Zalo/biên bản họp xác nhận yêu cầu khách hàng • Scope of Work (SOW) |
| Hồ sơ phân tích và thiết kế | • Flow nghiệp vụ
• Use case diagram • ERD (sơ đồ thực thể quan hệ) database • Wireframe/UI mockup • Tài liệu kiến trúc hệ thống |
| Hồ sơ lập trình, viết mã lệnh | • Source code
• Lịch sử commit trên GitHub/GitLab/Bitbucket • Nhật ký phát triển tính năng • Jira/Trello/công cụ quản lý dự án • Hợp đồng outsource dev (nếu có thuê ngoài) |
| Hồ sơ kiểm thử phần mềm | • Test case
• Bug list • Test report • Biên bản UAT (User Acceptance Test) • Video hoặc hình ảnh kiểm thử |
| Hồ sơ hoàn thiện, bàn giao | • Release note/version phần mềm
• File cài đặt (.apk, .exe, .ipa, web deploy…) • Biên bản nghiệm thu • Biên bản bàn giao phần mềm • Tài liệu hướng dẫn sử dụng |
| Hồ sơ phân phối và hồ sơ thuế TNDN kèm quyết toán | • Mô tả sản phẩm phần mềm/link phân phối (App Store, Google Play… nếu có)
• Hồ sơ đề nghị ưu đãi thuế cho hoạt động sản xuất phần mềm nộp kèm quyết toán thuế TNDN hằng năm • Báo cáo tình hình hoạt động sản xuất phần mềm gửi cơ quan quản lý chuyên ngành (theo mẫu quy định, cập nhật định kỳ theo điểm b khoản 2 Điều 5 Thông tư 13/2020/TT-BTTTT) |
Vì sao nhiều doanh nghiệp bị loại ưu đãi, truy thu thuế?
Qua thực tế thanh tra, quyết toán thuế, 5 nguyên nhân phổ biến nhất khiến doanh nghiệp bị loại ưu đãi gồm:
- Hồ sơ chỉ có hợp đồng và hóa đơn: thiếu toàn bộ tài liệu kỹ thuật chứng minh đã thực hiện các công đoạn sản xuất (source code, thiết kế, kiểm thử…)
- Không hạch toán riêng: thu nhập từ hoạt động phần mềm bị trộn lẫn với các hoạt động kinh doanh khác, không tách bạch được để áp dụng ưu đãi
- Bản chất hoạt động thực tế không phải sản xuất phần mềm: chỉ làm dịch vụ hỗ trợ kỹ thuật, cho thuê nhân sự IT hoặc mua bán lại phần mềm nhưng vẫn kê khai như sản xuất phần mềm
- Không tham gia công đoạn cốt lõi: không có bằng chứng tham gia ít nhất một trong hai công đoạn đầu tiên (xác định yêu cầu hoặc phân tích, thiết kế)
- Không thực hiện nghĩa vụ báo cáo định kỳ: không cập nhật thông tin về hoạt động sản xuất phần mềm với cơ quan quản lý chuyên ngành theo quy định tại Thông tư 13/2020/TT-BTTTT
Kết luận
Ưu đãi thuế TNDN cho doanh nghiệp sản xuất phần mềm – thuế suất 10% trong 15 năm, miễn 4 năm và giảm 50% trong 9 năm tiếp theo – là chính sách rất hấp dẫn, nhưng không tự động áp dụng. Doanh nghiệp cần chủ động xây dựng và lưu trữ đầy đủ bộ hồ sơ “combo” theo 7 nhóm tương ứng với quy trình sản xuất phần mềm ngay từ khi triển khai dự án, thay vì chỉ tập hợp giấy tờ khi có đoàn thanh tra, kiểm tra. Đây chính là yếu tố quyết định doanh nghiệp có thực sự giữ được ưu đãi hay bị truy thu thuế TNDN, tiền chậm nộp khi quyết toán.
Nguồn tham khảo
- Luật Thuế thu nhập doanh nghiệp 2025.
- Nghị định 320/2025/NĐ-CP ngày 15/12/2025 quy định chi tiết thi hành Luật Thuế thu nhập doanh nghiệp.
- Thông tư 13/2020/TT-BTTTT ngày 03/7/2020 (hiệu lực từ 19/8/2020) của Bộ Thông tin và Truyền thông quy định việc xác định hoạt động sản xuất sản phẩm phần mềm đáp ứng quy trình.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính
Câu hỏi thường gặp
Gia công phần mềm có được hưởng ưu đãi thuế như sản xuất phần mềm không?
Có, nếu doanh nghiệp gia công phần mềm đáp ứng đầy đủ điều kiện và quy trình sản xuất phần mềm theo Thông tư 13/2020/TT-BTTTT – không phân biệt là tự sản xuất hay gia công theo đơn đặt hàng của đối tác.
Mua bán, phân phối lại phần mềm có được ưu đãi thuế TNDN không?
Không. Nếu doanh nghiệp chỉ kinh doanh mua bán lại phần mềm (không tham gia bất kỳ công đoạn sản xuất nào) thì không được áp dụng ưu đãi thuế TNDN dành cho sản xuất phần mềm, dù vẫn có thể thuộc đối tượng không chịu thuế GTGT.
Doanh nghiệp mới thành lập, chưa có doanh thu thì tính thời gian miễn giảm thuế từ khi nào?
Thời gian miễn, giảm thuế được tính từ năm đầu tiên doanh nghiệp có thu nhập chịu thuế từ dự án. Nếu trong 3 năm đầu kể từ năm có doanh thu mà chưa phát sinh thu nhập chịu thuế, thời gian miễn, giảm thuế bắt đầu tính từ năm thứ 4.
Chỉ cần đăng ký mã ngành 6201 đã đủ điều kiện hưởng ưu đãi chưa?
Chưa đủ. Đăng ký đúng mã ngành chỉ là điều kiện cần. Doanh nghiệp còn phải chứng minh sản phẩm thuộc Danh mục sản phẩm phần mềm và có hồ sơ, tài liệu thể hiện đã thực hiện các công đoạn trong quy trình sản xuất phần mềm theo Thông tư 13/2020/TT-BTTTT.
Nếu doanh nghiệp chỉ thực hiện một vài công đoạn trong quy trình 7 bước, có được tính là sản xuất phần mềm không?
Có thể, miễn là doanh nghiệp tham gia ít nhất một trong hai công đoạn đầu tiên (xác định yêu cầu hoặc phân tích, thiết kế) và có tài liệu chứng minh tác nghiệp tương ứng với (các) công đoạn đã thực hiện.

Nội dung liên quan
Tin tức Kế toán - Thuế Kiểm toán
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế