

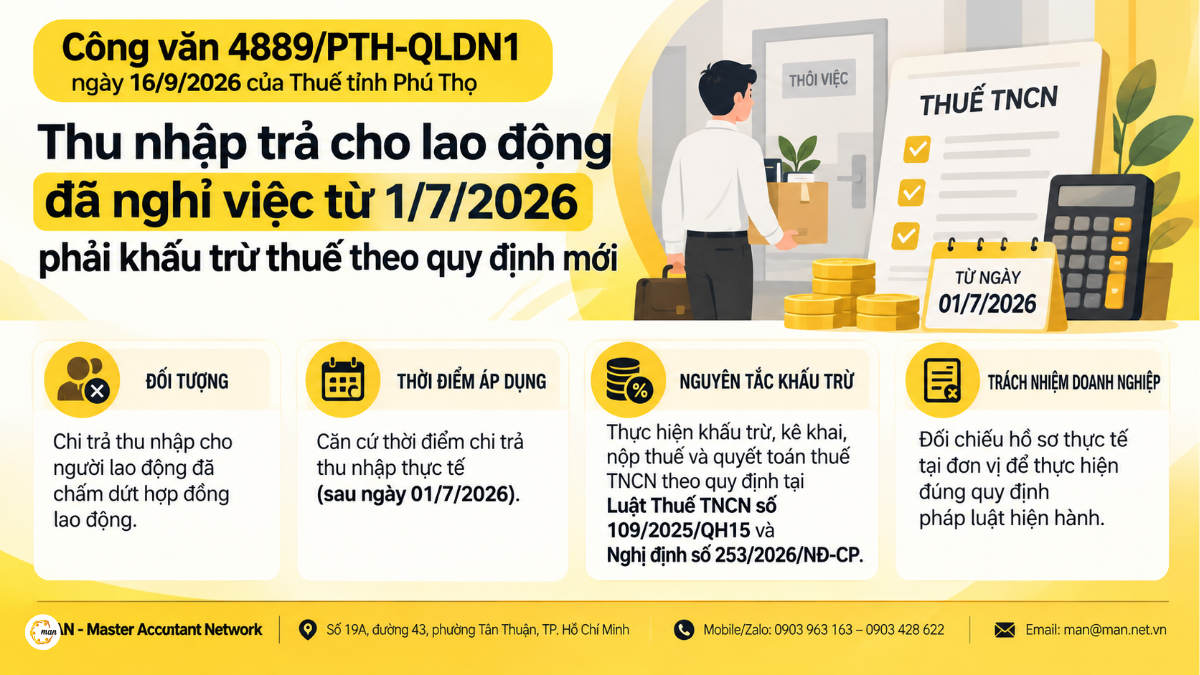
Công văn số 4889/PTH-QLDN1 ngày 16/9/2026 của Thuế tỉnh Phú Thọ hướng dẫn chính sách thuế thu nhập cá nhân đối với trường hợp doanh nghiệp chi trả thu nhập cho người lao động đã chấm dứt hợp đồng lao động. Theo văn bản, trường hợp khoản chi trả thực tế sau ngày 01/7/2026 cần được đối chiếu với Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định số 253/2026/NĐ-CP để thực hiện khấu trừ, kê khai, nộp và quyết toán thuế theo quy định.
Công văn 4889/PTH-QLDN1 hướng dẫn gì
Công văn số 4889/PTH-QLDN1 được Thuế tỉnh Phú Thọ ban hành ngày 16/9/2026, trả lời Công ty TNHH Dynamix Material Science về việc khấu trừ thuế TNCN sau khi chấm dứt hợp đồng lao động. Văn bản dẫn chiếu Luật Thuế thu nhập cá nhân số 109/2025/QH15 ngày 10/12/2025 và Nghị định số 253/2026/NĐ-CP ngày 30/6/2026.
Theo nội dung công văn, thời điểm Công ty chi trả thu nhập cho cá nhân/người lao động đã chấm dứt hợp đồng là sau ngày 01/7/2026. Thuế tỉnh Phú Thọ đề nghị doanh nghiệp nghiên cứu các quy định được trích dẫn, đối chiếu thời điểm chi trả và hồ sơ thực tế tại doanh nghiệp để thực hiện khấu trừ, kê khai, nộp thuế và quyết toán thuế.
Thời điểm xác định thu nhập tính thuế
Khoản 3 Điều 8 Luật Thuế thu nhập cá nhân số 109/2025/QH15 quy định thời điểm xác định thu nhập tính thuế từ tiền lương, tiền công là thời điểm tổ chức, cá nhân trả thu nhập cho người nộp thuế hoặc thời điểm người nộp thuế nhận được thu nhập. Luật có hiệu lực từ ngày 01/7/2026; các quy định liên quan đến thu nhập từ tiền lương, tiền công của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026.
Vì vậy, khi xử lý khoản thu nhập thanh toán sau khi người lao động đã chấm dứt hợp đồng, doanh nghiệp cần kiểm tra thời điểm chi trả thực tế cùng hồ sơ của từng trường hợp, thay vì chỉ căn cứ vào ngày chấm dứt hợp đồng.
Mức khấu trừ theo Nghị định 253/2026/NĐ-CP
Khoản 2 Điều 50 Nghị định số 253/2026/NĐ-CP quy định tổ chức, cá nhân trả tiền lương, tiền công, tiền thù lao, tiền chi khác cho cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng lao động dưới 03 tháng, bao gồm cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng lao động, nếu mức chi trả từ 05 triệu đồng/lần trở lên thì phải khấu trừ thuế theo tỷ lệ 10% trên thu nhập trước khi trả.
Trường hợp mức chi trả dưới 05 triệu đồng/lần, tổ chức, cá nhân trả thu nhập được khấu trừ thuế theo tỷ lệ 10% khi cá nhân có yêu cầu. Quy định này cần được đọc cùng các điều kiện về đối tượng và loại thu nhập được nêu tại khoản 2 Điều 50, không nên hiểu là mọi khoản thanh toán cho người đã nghỉ việc đều mặc nhiên áp dụng 10%.
Đối với cá nhân chỉ có thu nhập thuộc đối tượng phải khấu trừ theo tỷ lệ nêu trên nhưng ước tính tổng mức thu nhập chịu thuế sau khi giảm trừ gia cảnh chưa đến mức phải nộp thuế, cá nhân có thể làm cam kết theo mẫu gửi tổ chức trả thu nhập để làm căn cứ tạm thời chưa khấu trừ. Sau khi kết thúc năm tính thuế, tổ chức trả thu nhập vẫn phải tổng hợp danh sách và thu nhập của những cá nhân chưa đến mức khấu trừ thuế và nộp cho cơ quan thuế.
Doanh nghiệp cần rà soát gì
Để thực hiện đúng tinh thần hướng dẫn tại Công văn số 4889/PTH-QLDN1, doanh nghiệp nên tập trung kiểm tra các nội dung sau:
- Thời điểm thực tế doanh nghiệp trả thu nhập cho người lao động đã chấm dứt hợp đồng.
- Đối tượng nhận thu nhập và tình trạng hợp đồng theo hồ sơ thực tế.
- Mức chi trả cho từng lần thanh toán để xác định ngưỡng 05 triệu đồng/lần.
- Hồ sơ cam kết của cá nhân nếu thuộc trường hợp được tạm thời chưa khấu trừ theo quy định.
- Việc khấu trừ, kê khai, nộp và quyết toán thuế TNCN tương ứng với hồ sơ thực tế.
Việc rà soát cần dựa trên từng khoản chi và hồ sơ cụ thể. Công văn 4889/PTH-QLDN1 không đưa ra một thời hạn riêng ngoài yêu cầu doanh nghiệp thực hiện các nghĩa vụ thuế theo quy định hiện hành.
Lưu ý chuyên môn từ MAN
MAN – Master Accountant Network lưu ý doanh nghiệp không nên chỉ dựa vào trạng thái “đã nghỉ việc” để xác định phương pháp khấu trừ. Cần đối chiếu đồng thời thời điểm chi trả, đối tượng nhận thu nhập, mức chi trả từng lần và điều kiện áp dụng tại khoản 2 Điều 50 Nghị định số 253/2026/NĐ-CP.
Để tham khảo thêm cách xử lý các tình huống liên quan, doanh nghiệp có thể xem bài hướng dẫn khấu trừ thuế TNCN khi nghỉ việc của MAN và nội dung tổng hợp về Nghị định 253/2026/NĐ-CP . Các bài tham khảo không thay thế việc đối chiếu hồ sơ thực tế của doanh nghiệp.
Kết luận
Công văn số 4889/PTH-QLDN1 ngày 16/9/2026 của Thuế tỉnh Phú Thọ hướng dẫn doanh nghiệp căn cứ thời điểm chi trả thu nhập thực tế sau ngày 01/7/2026 và đối chiếu hồ sơ tại đơn vị để thực hiện khấu trừ, kê khai, nộp và quyết toán thuế TNCN. Với các khoản thuộc phạm vi khoản 2 Điều 50 Nghị định số 253/2026/NĐ-CP, ngưỡng và tỷ lệ khấu trừ cần được xác định theo quy định nêu tại điều khoản này.
Nguồn tham khảo: LuatVietnam
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức