

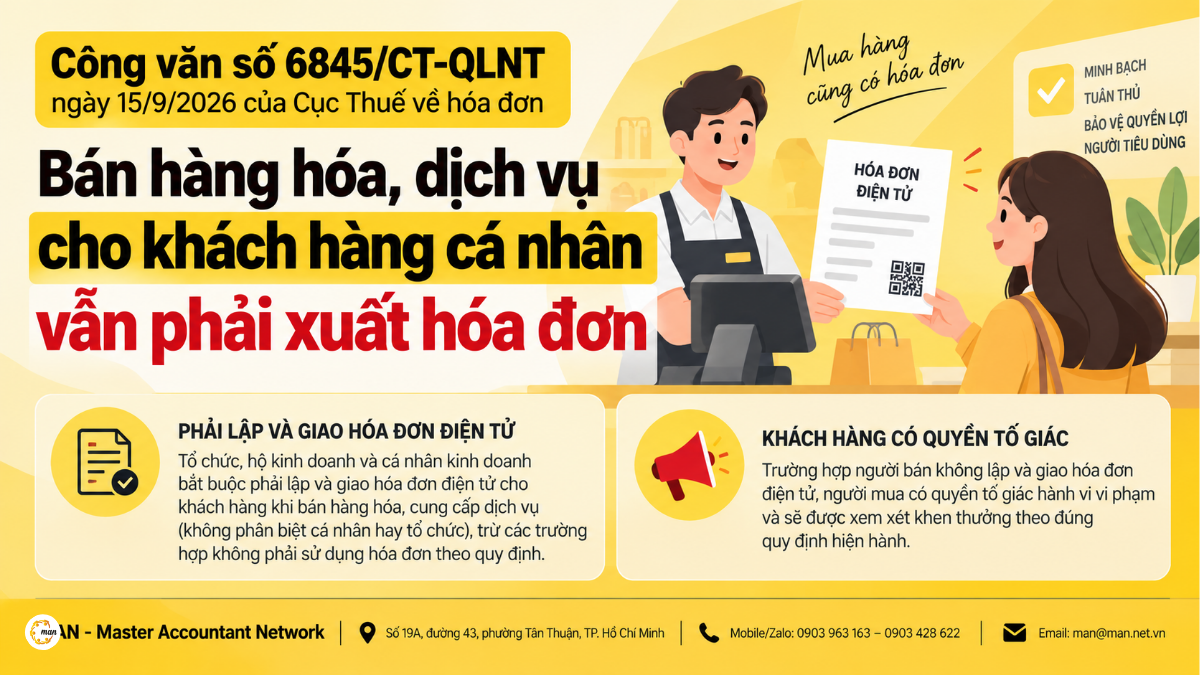
Công văn 6845/CT-QLNT ngày 15/9/2026 của Cục Thuế, Bộ Tài chính, về hóa đơn, trả lời kiến nghị liên quan đến việc xuất hóa đơn cho khách hàng cá nhân. Theo công văn, tổ chức, hộ kinh doanh và cá nhân kinh doanh khi bán hàng hóa, cung cấp dịch vụ phải lập và giao hóa đơn điện tử cho khách hàng, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo Điều 7 Nghị định số 254/2026/NĐ-CP.
Cục Thuế viện dẫn khoản 1 Điều 90 Luật Quản lý thuế số 38/2019/QH14 ngày 13/6/2019; điểm a khoản 5 và khoản 7 Điều 26 Luật Quản lý thuế số 108/2025/QH15 ngày 10/12/2025; các quy định tại Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 và Điều 14 Thông tư số 91/2026/TT-BTC ngày 30/6/2026.
Theo nội dung trả lời, người bán không thể mặc định từ chối lập và giao hóa đơn điện tử chỉ vì người mua là cá nhân nếu giao dịch thuộc trường hợp phải sử dụng hóa đơn. Việc áp dụng vẫn cần đối chiếu các trường hợp không phải sử dụng hóa đơn điện tử theo Điều 7 Nghị định số 254/2026/NĐ-CP.
Bối cảnh kiến nghị về việc xuất hóa đơn cho cá nhân
Công văn được ban hành để trả lời Đơn phản ánh kiến nghị số PAKN.20260826.0263 của ông Tô Văn Hải gửi qua Cổng Dịch vụ công Quốc gia về hóa đơn. Nội dung kiến nghị phản ánh trường hợp người mua hàng, sử dụng dịch vụ đề nghị xuất hóa đơn cho cá nhân nhưng được cửa hàng trả lời chỉ xuất cho công ty.
Người kiến nghị đề xuất việc đã thu thuế GTGT thì phải xuất hóa đơn GTGT, không phân biệt khách hàng là cá nhân hay tổ chức. Cục Thuế trả lời vấn đề này trên cơ sở các quy định về lập, quản lý và sử dụng hóa đơn điện tử được viện dẫn trong công văn.
Công văn 6845/CT-QLNT nêu quyền tố giác của người mua
Công văn số 6845/CT-QLNT cũng nêu quyền của người mua trong trường hợp người bán không lập hóa đơn. Theo Cục Thuế, người mua có quyền tố giác hành vi người bán không lập và giao hóa đơn điện tử; việc khen thưởng được thực hiện theo quy định.
Cục Thuế dẫn Điều 41 Nghị định số 254/2026/NĐ-CP về khen thưởng người tiêu dùng tố giác người bán không lập và giao hóa đơn điện tử, đồng thời dẫn Điều 14 Thông tư số 91/2026/TT-BTC về mức khen thưởng, hình thức, trình tự, thủ tục, quản lý và sử dụng kinh phí khen thưởng.
Doanh nghiệp cần rà soát gì theo Công văn 6845/CT-QLNT
Từ nội dung Công văn 6845/CT-QLNT, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh nên rà soát quy trình lập và giao hóa đơn điện tử, nhất là với giao dịch bán hàng hóa, cung cấp dịch vụ cho khách hàng cá nhân. MAN – Master Accountant Network lưu ý việc kiểm tra cần gắn với từng giao dịch và các trường hợp không phải sử dụng hóa đơn điện tử theo Điều 7 Nghị định số 254/2026/NĐ-CP.
Các nội dung nên được rà soát gồm:
- Xác định giao dịch có thuộc trường hợp phải lập hóa đơn điện tử hay không.
- Kiểm tra quy trình lập và giao hóa đơn cho khách hàng cá nhân.
- Không xây dựng quy trình từ chối xuất hóa đơn chỉ vì người mua là cá nhân.
- Đối chiếu các trường hợp không phải sử dụng hóa đơn điện tử theo Điều 7 Nghị định số 254/2026/NĐ-CP.
- Rà soát quy trình nội bộ để bảo đảm việc lập và giao hóa đơn được thực hiện phù hợp với quy định hiện hành.
Kết luận
Công văn số 6845/CT-QLNT ngày 15/9/2026 của Cục Thuế xác định tổ chức, hộ kinh doanh và cá nhân kinh doanh khi bán hàng hóa, cung cấp dịch vụ phải lập và giao hóa đơn điện tử cho khách hàng, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo Điều 7 Nghị định số 254/2026/NĐ-CP. Người mua có quyền tố giác trường hợp người bán không lập và giao hóa đơn điện tử và được khen thưởng theo quy định.
Doanh nghiệp và người làm kế toán nên rà soát quy trình xuất hóa đơn, đồng thời đối chiếu đúng các trường hợp ngoại lệ trước khi áp dụng.
Các nội dung liên quan trên hệ thống MAN: Nghị định 254/2026/NĐ-CP về hóa đơn điện tử; 6 điểm mới về hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP; Cách ghi thông tin người mua trên hóa đơn điện tử
Nguồn văn bản được sử dụng để đối chiếu nội dung: LuatVietnam – Công văn 6845/CT-QLNT về hóa đơn
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức
Tin tức
Tin tức
Tin tức