

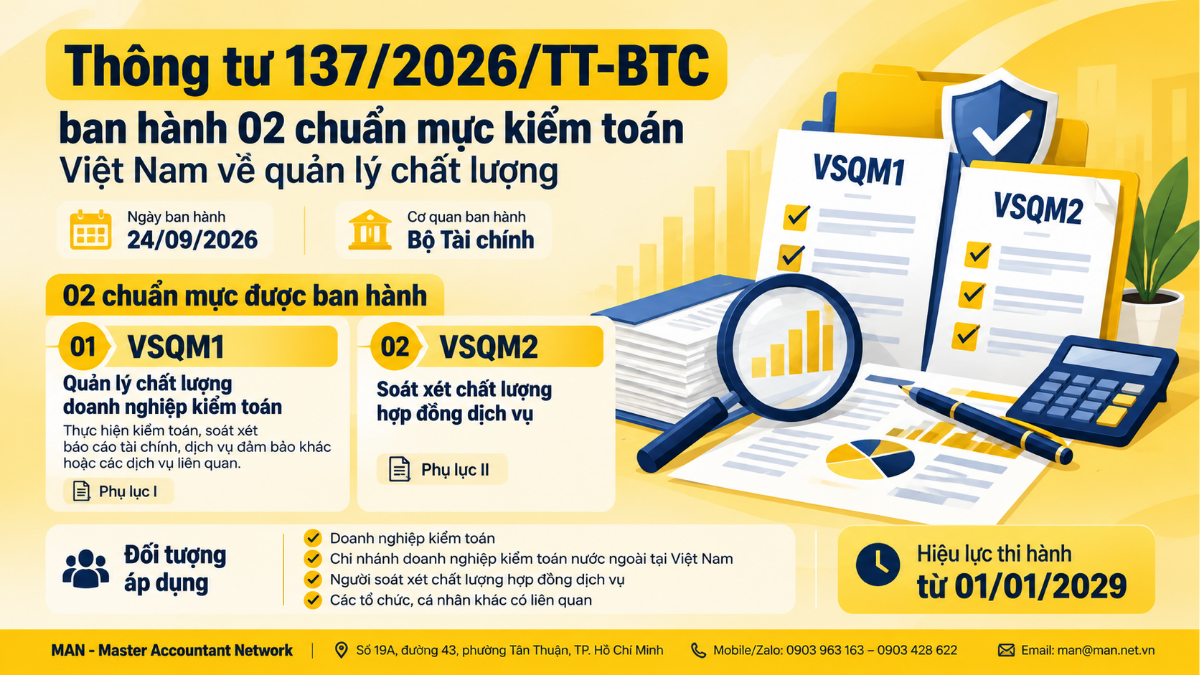
Thông tư 137/2026/TT-BTC được Bộ trưởng Bộ Tài chính ban hành ngày 24/9/2026, ban hành kèm theo 02 Chuẩn mực kiểm toán Việt Nam về quản lý chất lượng. Thông tư áp dụng đối với doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam, người soát xét chất lượng hợp đồng dịch vụ và các tổ chức, cá nhân khác có liên quan. Thông tư có hiệu lực từ ngày 01/01/2029.
Hai chuẩn mực được ban hành theo Thông tư 137/2026/TT-BTC
Điều 1 Thông tư 137/2026/TT-BTC ban hành kèm theo Thông tư hai chuẩn mực kiểm toán Việt Nam về quản lý chất lượng tại Phụ lục I và Phụ lục II, gồm:
- Chuẩn mực kiểm toán Việt Nam về quản lý chất lượng số 1 – Quản lý chất lượng doanh nghiệp kiểm toán thực hiện kiểm toán, soát xét báo cáo tài chính, dịch vụ đảm bảo khác hoặc các dịch vụ liên quan (VSQM1), tại Phụ lục I.
- Chuẩn mực kiểm toán Việt Nam về quản lý chất lượng số 2 – Soát xét chất lượng hợp đồng dịch vụ (VSQM2), tại Phụ lục II.
VSQM1 tập trung vào hệ thống quản lý chất lượng của doanh nghiệp kiểm toán đối với các dịch vụ thuộc phạm vi chuẩn mực. VSQM2 quy định về soát xét chất lượng hợp đồng dịch vụ.
Đối tượng áp dụng
Theo Điều 2, Thông tư 137/2026/TT-BTC áp dụng đối với doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam, người soát xét chất lượng hợp đồng dịch vụ và các tổ chức, cá nhân khác có liên quan.
Thời điểm áp dụng và quy định chuyển tiếp
Điều 3 quy định Thông tư có hiệu lực thi hành kể từ ngày 01/01/2029. Cùng thời điểm này, Chuẩn mực kiểm soát chất lượng số 1 – Kiểm soát chất lượng doanh nghiệp thực hiện kiểm toán, soát xét báo cáo tài chính, dịch vụ đảm bảo và các dịch vụ liên quan khác (VSQC1), ban hành kèm theo Thông tư số 214/2012/TT-BTC ngày 06/12/2012 của Bộ trưởng Bộ Tài chính, hết hiệu lực.
Quy định chuyển tiếp tại Điều 4 cần được phân biệt theo thời điểm của kỳ kế toán hoặc thời điểm bắt đầu hợp đồng dịch vụ. Cụ thể:
- VSQM2 áp dụng đối với các hợp đồng kiểm toán báo cáo tài chính và soát xét báo cáo tài chính cho các kỳ kế toán bắt đầu từ hoặc sau ngày 01/01/2029; các hợp đồng dịch vụ đảm bảo khác và các dịch vụ liên quan bắt đầu từ hoặc sau ngày 01/01/2029.
- Các hợp đồng kiểm toán báo cáo tài chính và soát xét báo cáo tài chính cho các kỳ kế toán bắt đầu trước ngày 01/01/2029; các hợp đồng dịch vụ đảm bảo khác và các dịch vụ liên quan bắt đầu trước ngày 01/01/2029 thì áp dụng VSQC1 ban hành kèm theo Thông tư số 214/2012/TT-BTC ngày 06/12/2012 của Bộ trưởng Bộ Tài chính.
Hệ thống quản lý chất lượng theo VSQM1
VSQM1 yêu cầu doanh nghiệp kiểm toán thiết kế, thực hiện và vận hành hệ thống quản lý chất lượng. Theo nội dung chuẩn mực, hệ thống này gồm các thành phần như:
- Quy trình đánh giá rủi ro của doanh nghiệp kiểm toán.
- Quy trình lãnh đạo.
- Chuẩn mực và các quy định về đạo đức nghề nghiệp có liên quan.
- Chấp nhận, duy trì quan hệ khách hàng và các hợp đồng dịch vụ cụ thể.
- Thực hiện hợp đồng dịch vụ.
- Các nguồn lực.
- Thông tin và truyền thông.
- Quy trình giám sát và khắc phục.
Chuẩn mực cũng đặt ra yêu cầu doanh nghiệp kiểm toán xác định mục tiêu chất lượng, xác định và đánh giá rủi ro chất lượng, đồng thời thiết kế và thực hiện các biện pháp xử lý rủi ro chất lượng phù hợp.
Lưu ý chuyên môn từ MAN
Đối với doanh nghiệp kiểm toán, mốc 01/01/2029 là thời điểm cần được đưa vào kế hoạch rà soát và triển khai hệ thống quản lý chất lượng theo VSQM1 và VSQM2. Doanh nghiệp nên đối chiếu quy trình nội bộ, phân công trách nhiệm, hồ sơ và hoạt động giám sát với các yêu cầu của hai chuẩn mực trước thời điểm áp dụng.
MAN – Master Accountant Network lưu ý cần phân biệt VSQM1 với VSQM2. VSQM1 quy định về quản lý chất lượng ở cấp doanh nghiệp kiểm toán, trong khi VSQM2 tập trung vào soát xét chất lượng hợp đồng dịch vụ. Khi rà soát các hợp đồng đang thực hiện, cần đồng thời kiểm tra mốc kỳ kế toán hoặc thời điểm bắt đầu dịch vụ để xác định quy định chuyển tiếp phù hợp.
Mục đích của hoạt động kiểm toán độc lập
Theo Điều 4 Luật Kiểm toán độc lập được nguồn dẫn chiếu, mục đích của hoạt động kiểm toán độc lập gồm các nội dung chính sau:
- Góp phần công khai, minh bạch thông tin kinh tế, tài chính của đơn vị được kiểm toán và doanh nghiệp, tổ chức khác.
- Làm lành mạnh môi trường đầu tư; thực hành tiết kiệm, chống lãng phí, phòng, chống tham nhũng; phát hiện và ngăn chặn vi phạm pháp luật.
- Nâng cao hiệu lực, hiệu quả quản lý, điều hành kinh tế, tài chính của Nhà nước và hoạt động kinh doanh của doanh nghiệp.
Chuẩn mực kiểm toán và chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán
Theo Điều 6 Luật Kiểm toán độc lập được nguồn dẫn chiếu, chuẩn mực kiểm toán là các quy định và hướng dẫn về yêu cầu, nguyên tắc, thủ tục kiểm toán và xử lý các mối quan hệ phát sinh trong hoạt động kiểm toán mà thành viên tham gia cuộc kiểm toán và doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam phải tuân thủ.
Chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán là các quy định và hướng dẫn về nguyên tắc, nội dung áp dụng các tiêu chuẩn đạo đức nghề nghiệp đối với thành viên tham gia cuộc kiểm toán và doanh nghiệp kiểm toán, chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam.
Các chuẩn mực này là cơ sở để kiểm tra, đánh giá chất lượng kiểm toán và đạo đức nghề nghiệp của thành viên tham gia cuộc kiểm toán, doanh nghiệp kiểm toán và chi nhánh doanh nghiệp kiểm toán nước ngoài tại Việt Nam. Bộ Tài chính quy định chuẩn mực kiểm toán và chuẩn mực đạo đức nghề nghiệp kế toán, kiểm toán trên cơ sở chuẩn mực quốc tế.
Kết luận
Thông tư 137/2026/TT-BTC ban hành 02 Chuẩn mực kiểm toán Việt Nam về quản lý chất lượng gồm VSQM1 về quản lý chất lượng doanh nghiệp kiểm toán và VSQM2 về soát xét chất lượng hợp đồng dịch vụ. Thông tư có hiệu lực từ ngày 01/01/2029 và quy định rõ cơ chế chuyển tiếp đối với các hợp đồng thuộc từng nhóm dịch vụ.
Doanh nghiệp kiểm toán cần rà soát các hợp đồng và hệ thống quản lý chất lượng theo đúng mốc áp dụng được quy định tại Thông tư, đặc biệt là sự khác biệt giữa kỳ kế toán bắt đầu trước hoặc từ ngày 01/01/2029 và thời điểm bắt đầu của các dịch vụ đảm bảo khác, dịch vụ liên quan.
Nguồn và liên kết tham khảo
- Văn bản gốc: Thông tư 137/2026/TT-BTC (PDF)
- Nội dung liên quan trên MAN: Luật kiểm toán độc lập 2011
- Chuẩn mực kiểm toán Việt Nam (VSA)
- Kiểm soát chất lượng kiểm toán
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Giấy phép lao động
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Kế toán - Thuế Kiểm toán
Tin tức Kế toán - Thuế