

Chủ sở hữu hưởng lợi và giao dịch liên kết được xác định theo hai hệ quy định khác nhau, theo Công văn 8726/CT-QLNT ngày 13/11/2026 của Cục Thuế. Chủ sở hữu hưởng lợi xác định theo Luật Phòng, chống rửa tiền và Luật Doanh nghiệp, còn quan hệ liên kết, giao dịch liên kết xác định theo Luật Quản lý thuế 108/2025/QH15 và Nghị định 255/2026/NĐ-CP. Thông tin chủ sở hữu hưởng lợi khai với cơ quan đăng ký kinh doanh hiện được chia sẻ cho cơ quan thuế để quản lý rủi ro và kiểm tra.
Nội dung Công văn 8726/CT-QLNT
Công văn 8726/CT-QLNT do Ban Quản lý, phát triển nguồn thu thuộc Cục Thuế ký, trả lời kiến nghị số 261015.01 ngày 15/10/2026 của Công ty Luật TNHH Nghiệp Thành về quản lý thuế đối với giao dịch liên kết. Về chủ sở hữu hưởng lợi và giao dịch liên kết, Cục Thuế nêu bốn ý chính:
- Chủ sở hữu hưởng lợi: xác định theo Luật Phòng, chống rửa tiền, Luật Doanh nghiệp và các văn bản hướng dẫn thi hành.
- Quan hệ liên kết, giao dịch liên kết: xác định theo khoản 17, khoản 18 Điều 4 Luật Quản lý thuế 108/2025/QH15 và Điều 5 Nghị định 255/2026/NĐ-CP ngày 30/6/2026.
- Trao đổi thông tin: theo Quy chế 22/QCPH-CT-DNTN ngày 22/7/2026, cơ quan đăng ký kinh doanh cung cấp thông tin chủ sở hữu hưởng lợi của doanh nghiệp, hợp tác xã cho cơ quan thuế.
- Khi có vướng mắc: doanh nghiệp căn cứ hồ sơ cụ thể, liên hệ cơ quan quản lý thuế trực tiếp để được hướng dẫn.
Nói cách khác, chủ sở hữu hưởng lợi và giao dịch liên kết là hai vấn đề độc lập; Cục Thuế không dùng khái niệm chủ sở hữu hưởng lợi để xác định quan hệ liên kết. Hai khái niệm có căn cứ pháp lý, mục đích và cách xác định riêng, dù cùng xoay quanh câu hỏi ai sở hữu, ai kiểm soát doanh nghiệp.
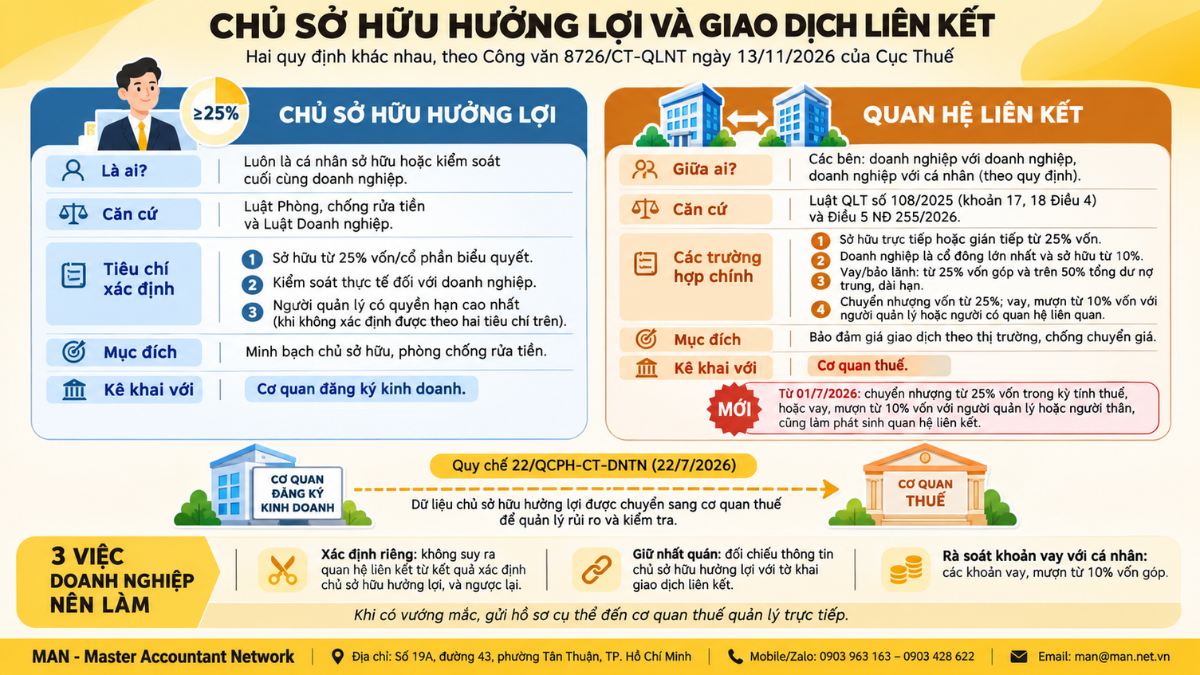
Chủ sở hữu hưởng lợi và giao dịch liên kết khác nhau thế nào
Nhiều doanh nghiệp nhầm hai khái niệm này vì cùng xuất hiện mốc 25%. Bảng sau so sánh chủ sở hữu hưởng lợi và giao dịch liên kết theo các văn bản được Công văn 8726/CT-QLNT dẫn chiếu:
| Tiêu chí | Chủ sở hữu hưởng lợi | Quan hệ liên kết, giao dịch liên kết |
| Căn cứ | Luật Phòng, chống rửa tiền; Luật Doanh nghiệp và văn bản hướng dẫn | Khoản 17, 18 Điều 4 Luật Quản lý thuế 108/2025/QH15; Điều 5 Nghị định 255/2026/NĐ-CP |
| Đối tượng xác định | Luôn là cá nhân sở hữu hoặc kiểm soát cuối cùng trên thực tế | Các bên có quan hệ với nhau: doanh nghiệp với doanh nghiệp, doanh nghiệp với cá nhân |
| Mốc 25% | Cá nhân sở hữu trực tiếp, gián tiếp từ 25% vốn điều lệ hoặc cổ phần có quyền biểu quyết | Một bên nắm trực tiếp, gián tiếp từ 25% vốn góp của chủ sở hữu bên kia, hoặc bên thứ ba nắm từ 25% của cả hai |
| Mục đích | Minh bạch chủ sở hữu, phòng chống rửa tiền | Bảo đảm giá giao dịch theo nguyên tắc thị trường, chống chuyển giá |
| Cơ quan tiếp nhận | Cơ quan đăng ký kinh doanh | Cơ quan thuế |
Một cá nhân là chủ sở hữu hưởng lợi của hai công ty chưa đương nhiên làm hai công ty có quan hệ liên kết, và ngược lại. Khi xem xét chủ sở hữu hưởng lợi và giao dịch liên kết, mỗi kết luận phải đối chiếu đúng tiêu chí của văn bản tương ứng.
Tiêu chí xác định chủ sở hữu hưởng lợi
Theo Luật Doanh nghiệp và Nghị định 168/2025/NĐ-CP, sửa đổi bởi Nghị định 296/2026/NĐ-CP, chủ sở hữu hưởng lợi được xác định lần lượt theo ba bước: sở hữu từ 25% vốn điều lệ hoặc cổ phần có quyền biểu quyết; nếu không có thì xét quyền kiểm soát thực tế; cuối cùng mới đến người quản lý có quyền hạn lớn nhất. Cách xác định và thời hạn khai được MAN tổng hợp tại bài hướng dẫn kê khai chủ sở hữu hưởng lợi.
Các trường hợp quan hệ liên kết theo Nghị định 255/2026/NĐ-CP
Nghị định 255/2026/NĐ-CP có hiệu lực từ ngày 01/7/2026, áp dụng từ kỳ tính thuế thu nhập doanh nghiệp năm 2026 (theo Thời báo Tài chính Việt Nam). Theo tóm tắt của Cổng thông tin điện tử Hà Tĩnh, các trường hợp quan hệ liên kết đáng chú ý gồm:
- Một doanh nghiệp nắm trực tiếp hoặc gián tiếp từ 25% vốn góp của chủ sở hữu doanh nghiệp kia, hoặc bên thứ ba nắm từ 25% vốn của cả hai.
- Doanh nghiệp là cổ đông có vốn góp lớn nhất và nắm từ 10% cổ phần của doanh nghiệp kia.
- Khoản vay hoặc bảo lãnh từ 25% vốn góp của chủ sở hữu bên đi vay và chiếm trên 50% tổng nợ trung và dài hạn.
- Các doanh nghiệp cùng chịu sự kiểm soát của một cá nhân hoặc của những cá nhân có quan hệ gia đình theo quy định.
- Điểm mới: chuyển nhượng hoặc nhận chuyển nhượng từ 25% vốn góp của chủ sở hữu trong kỳ tính thuế, hoặc vay, cho vay, mượn, cho mượn từ 10% vốn góp của chủ sở hữu với người quản lý, kiểm soát doanh nghiệp hoặc người thân của họ.
Toàn bộ quy định về nhận diện bên liên kết, hồ sơ xác định giá và ngưỡng miễn lập được trình bày tại bài quy định về giao dịch liên kết theo Nghị định 255/2026/NĐ-CP.
Cơ quan thuế nhận thông tin chủ sở hữu hưởng lợi theo Quy chế 22
Ngày 22/7/2026, Cục Thuế và Cục Phát triển doanh nghiệp tư nhân và kinh tế tập thể ban hành Quy chế phối hợp số 22/QCPH-CT-DNTN. Theo đó, cơ quan đăng ký kinh doanh trao đổi thông tin chủ sở hữu hưởng lợi của doanh nghiệp, hợp tác xã với cơ quan thuế để phục vụ quản lý người nộp thuế, quản lý rủi ro, kiểm tra, cưỡng chế, xác minh và các nghiệp vụ quản lý thuế khác.
Quy chế ra đời trong bối cảnh doanh nghiệp đang được rà soát việc khai chủ sở hữu hưởng lợi trong các tháng cuối năm 2026, theo lộ trình nêu tại Công văn 13767/BTC-DNTN. Dữ liệu khai với cơ quan đăng ký kinh doanh vì vậy không còn chỉ nằm trong hồ sơ đăng ký doanh nghiệp, mà trở thành một nguồn thông tin cơ quan thuế có thể dùng khi đánh giá rủi ro, kể cả khi đối chiếu chủ sở hữu hưởng lợi và giao dịch liên kết của cùng một nhóm doanh nghiệp.
Doanh nghiệp cần lưu ý gì về chủ sở hữu hưởng lợi và giao dịch liên kết
Từ nội dung Công văn 8726/CT-QLNT, doanh nghiệp có cơ cấu sở hữu nhiều tầng hoặc cùng nhóm chủ sở hữu nên rà soát các điểm sau:
- Xác định riêng từng nghĩa vụ. Khai chủ sở hữu hưởng lợi theo tiêu chí của Luật Doanh nghiệp; kê khai giao dịch liên kết theo Điều 5 Nghị định 255/2026/NĐ-CP. Không suy luận kết quả của nghĩa vụ này sang nghĩa vụ kia.
- Bảo đảm thông tin nhất quán. Khi cơ quan thuế nhận dữ liệu chủ sở hữu hưởng lợi, một cá nhân khai là chủ sở hữu hưởng lợi ở nhiều doanh nghiệp có giao dịch với nhau có thể trở thành điểm được hỏi. Doanh nghiệp nên chuẩn bị sẵn lập luận vì sao các giao dịch đó có hoặc không thuộc diện giao dịch liên kết.
- Chú ý giao dịch với cá nhân. Các khoản vay, mượn với người quản lý, người kiểm soát hoặc người thân từ 10% vốn góp của chủ sở hữu là trường hợp quan hệ liên kết mới, dễ bị bỏ sót khi lập hồ sơ quyết toán năm 2026.
- Hỏi đúng nơi khi vướng mắc. Với các tình huống phức tạp về chủ sở hữu hưởng lợi và giao dịch liên kết, Cục Thuế đề nghị doanh nghiệp gửi hồ sơ cụ thể đến cơ quan quản lý thuế trực tiếp, thay vì chỉ dựa vào hướng dẫn chung.
Kỳ quyết toán thuế thu nhập doanh nghiệp năm 2026 là kỳ đầu tiên áp dụng Nghị định 255/2026/NĐ-CP, nên việc đối chiếu chủ sở hữu hưởng lợi và giao dịch liên kết ngay từ bây giờ giúp doanh nghiệp giảm rủi ro khi cơ quan thuế kiểm tra.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế
Tin tức Chứng nhận Đầu tư