

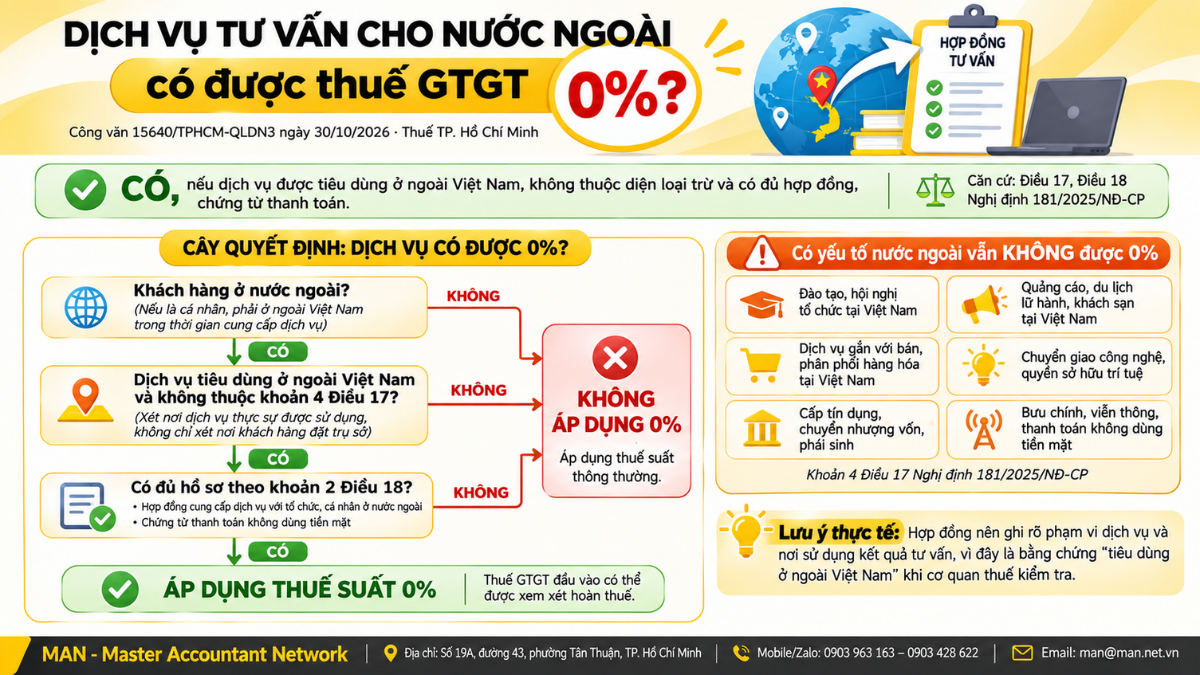
Dịch vụ tư vấn quản lý cung cấp cho tổ chức, cá nhân ở nước ngoài được áp dụng thuế suất thuế GTGT 0% nếu được tiêu dùng ở ngoài Việt Nam. Đây là hướng dẫn của Thuế TP. Hồ Chí Minh tại Công văn số 15640/TPHCM-QLDN3 ngày 30/10/2026. Kèm theo đó, dịch vụ không được thuộc nhóm bị loại trừ tại khoản 4 Điều 17 và phải có hợp đồng, chứng từ thanh toán không dùng tiền mặt theo Điều 18 Nghị định 181/2025/NĐ-CP.
Nội dung Công văn 15640/TPHCM-QLDN3
Công văn trả lời văn bản ngày 09/10/2026 của Công ty TNHH Eurofins NSC Việt Nam về chính sách thuế GTGT với dịch vụ xuất khẩu. Văn bản do Phó Trưởng Thuế Thành phố Thái Minh Giao ký, căn cứ khoản 2, khoản 4 Điều 17 và khoản 2 Điều 18 Nghị định 181/2025/NĐ-CP ngày 01/7/2025 quy định chi tiết thi hành một số điều của Luật Thuế giá trị gia tăng.
Theo kết luận của Thuế TP. Hồ Chí Minh, doanh nghiệp cung cấp dịch vụ tư vấn quản lý cho tổ chức, cá nhân ở nước ngoài được áp dụng thuế suất 0% khi đồng thời đáp ứng ba điều kiện:
- Dịch vụ được tiêu dùng ở ngoài Việt Nam.
- Dịch vụ không thuộc các trường hợp không áp dụng thuế suất 0% tại khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP.
- Doanh nghiệp đáp ứng điều kiện về hồ sơ, chứng từ tại Điều 18 Nghị định 181/2025/NĐ-CP.
Công văn là văn bản trả lời cho một doanh nghiệp cụ thể, nhưng có giá trị tham khảo cho các đơn vị cung cấp dịch vụ tư vấn, chuyên môn cho khách hàng nước ngoài.
Thế nào là dịch vụ xuất khẩu
Điểm a khoản 2 Điều 17 Nghị định 181/2025/NĐ-CP xác định dịch vụ xuất khẩu là dịch vụ cung cấp trực tiếp cho tổ chức, cá nhân ở nước ngoài và được tiêu dùng ở ngoài Việt Nam. Riêng với khách hàng là cá nhân, người đó phải ở ngoài Việt Nam trong thời gian diễn ra việc cung cấp dịch vụ.
Điểm b cùng khoản còn coi là dịch vụ xuất khẩu đối với dịch vụ cung cấp trực tiếp cho tổ chức có đăng ký kinh doanh trong khu phi thuế quan, được tiêu dùng trong khu phi thuế quan và phục vụ trực tiếp cho hoạt động sản xuất xuất khẩu. Như vậy, yếu tố quyết định không chỉ là khách hàng ở nước ngoài, mà là nơi dịch vụ thực sự được tiêu dùng. Nội dung chi tiết về các mức thuế suất có tại bài thuế suất thuế GTGT.
Các trường hợp không được áp dụng thuế suất 0%
Khoản 4 Điều 17 Nghị định 181/2025/NĐ-CP liệt kê các trường hợp không áp dụng thuế suất 0% dù có yếu tố nước ngoài. Với doanh nghiệp tư vấn và dịch vụ chuyên môn, những nhóm cần lưu ý nhất gồm:
- Chuyển giao công nghệ, chuyển nhượng quyền sở hữu trí tuệ ra nước ngoài.
- Dịch vụ cung cấp tại Việt Nam cho tổ chức, cá nhân ở nước ngoài như hội nghị, khách sạn, đào tạo, quảng cáo, du lịch lữ hành, thi đấu thể thao, biểu diễn nghệ thuật, văn hóa, giải trí.
- Dịch vụ cung cấp gắn với việc bán, phân phối, tiêu thụ sản phẩm, hàng hóa tại Việt Nam.
- Dịch vụ cấp tín dụng, chuyển nhượng vốn, sản phẩm phái sinh, tái bảo hiểm ra nước ngoài, bưu chính, viễn thông và dịch vụ thanh toán không dùng tiền mặt.
Trong thực tế, rủi ro thường nằm ở ranh giới “tiêu dùng ở ngoài Việt Nam”. Một hợp đồng tư vấn ký với công ty mẹ ở nước ngoài, nhưng nội dung là hỗ trợ bán hàng, phân phối sản phẩm tại Việt Nam hoặc tổ chức đào tạo tại Việt Nam, có thể không đủ điều kiện áp dụng 0% theo khoản 4 Điều 17.
Hồ sơ, chứng từ cần có
Khoản 2 Điều 18 Nghị định 181/2025/NĐ-CP yêu cầu dịch vụ xuất khẩu, trừ các trường hợp đặc thù tại khoản 3, 4, 5 cùng điều, phải có:
- Hợp đồng cung cấp dịch vụ với tổ chức, cá nhân ở nước ngoài hoặc ở trong khu phi thuế quan.
- Chứng từ thanh toán không dùng tiền mặt đối với dịch vụ xuất khẩu.
Hợp đồng nên mô tả rõ phạm vi dịch vụ và nơi sử dụng kết quả tư vấn, vì đây là căn cứ chứng minh dịch vụ được tiêu dùng ở ngoài Việt Nam khi cơ quan thuế kiểm tra. Thuế GTGT đầu vào của dịch vụ xuất khẩu đủ điều kiện có thể được xem xét hoàn thuế GTGT theo quy định. Trường hợp tương tự về áp dụng thuế suất 0% cho doanh nghiệp chế xuất được phân tích tại bài Công văn 15678/DON-QLDN1.
Nghị định 181/2025/NĐ-CP đã được sửa đổi, bổ sung bởi Nghị định 359/2025/NĐ-CP và Nghị định 144/2026/NĐ-CP, được hợp nhất tại Văn bản hợp nhất 18/VBHN-BTC. Doanh nghiệp nên đối chiếu văn bản hợp nhất khi áp dụng. Nếu cần rà soát hợp đồng dịch vụ với khách hàng nước ngoài trước khi xuất hóa đơn, doanh nghiệp có thể liên hệ MAN – Master Accountant Network để được tư vấn.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế
Tin tức Chứng nhận Đầu tư
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế
Báo cáo Thuế Tin tức
Tin tức Báo cáo Thuế