

Không. Hộ kinh doanh dưới 1 tỷ đồng doanh thu/năm không chịu thuế GTGT, không phải nộp thuế TNCN nên không kê khai hai loại thuế này theo tháng hay quý. Thay vào đó, hộ chỉ thông báo doanh thu thực tế phát sinh trong năm với cơ quan thuế theo Mẫu 01/TKN-CNKD, trừ trường hợp kinh doanh hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt, thuế tài nguyên hoặc thuế bảo vệ môi trường.
Tải ngay Mẫu thông báo doanh thu dưới 1 tỷ của HKD
Căn cứ miễn kê khai thuế GTGT, TNCN theo tháng, quý
Ngưỡng 1 tỷ đồng được áp dụng sau khi Nghị định 141/2026/NĐ-CP sửa đổi Nghị định 68/2026/NĐ-CP, nâng mức doanh thu không chịu thuế của hộ kinh doanh từ 500 triệu đồng lên 1 tỷ đồng/năm, áp dụng từ ngày 01/01/2026. Bảng sau tóm tắt các quy định liên quan.
| Quy định | Nội dung | Căn cứ |
| Thuế GTGT | Hộ kinh doanh, cá nhân kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống thuộc đối tượng không chịu thuế GTGT | Khoản 1 Điều 3 Nghị định 68/2026/NĐ-CP, sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP |
| Thuế TNCN | Cá nhân cư trú kinh doanh, kể cả chủ hộ hoặc người đại diện hộ kinh doanh, có doanh thu năm từ 1 tỷ đồng trở xuống không phải nộp thuế TNCN | Khoản 1 Điều 4 Nghị định 68/2026/NĐ-CP, sửa đổi bởi khoản 1 Điều 1 Nghị định 141/2026/NĐ-CP |
| Các loại thuế khác | Kinh doanh hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường thì xác định nghĩa vụ theo luật thuế tương ứng | Điều 7 Nghị định 68/2026/NĐ-CP |
Như vậy, việc hộ kinh doanh dưới 1 tỷ không phải kê khai thuế tháng, quý chỉ đúng với thuế GTGT và thuế TNCN. Với các sắc thuế khác nêu tại Điều 7, hộ vẫn phải kê khai, nộp thuế như quy định của từng luật thuế. Theo Tạp chí Thuế Hải quan, Nghị định 141/2026/NĐ-CP được ban hành cuối tháng 4/2026 và có hiệu lực từ 01/01/2026.
Hộ kinh doanh dưới 1 tỷ thông báo doanh thu theo mẫu nào?
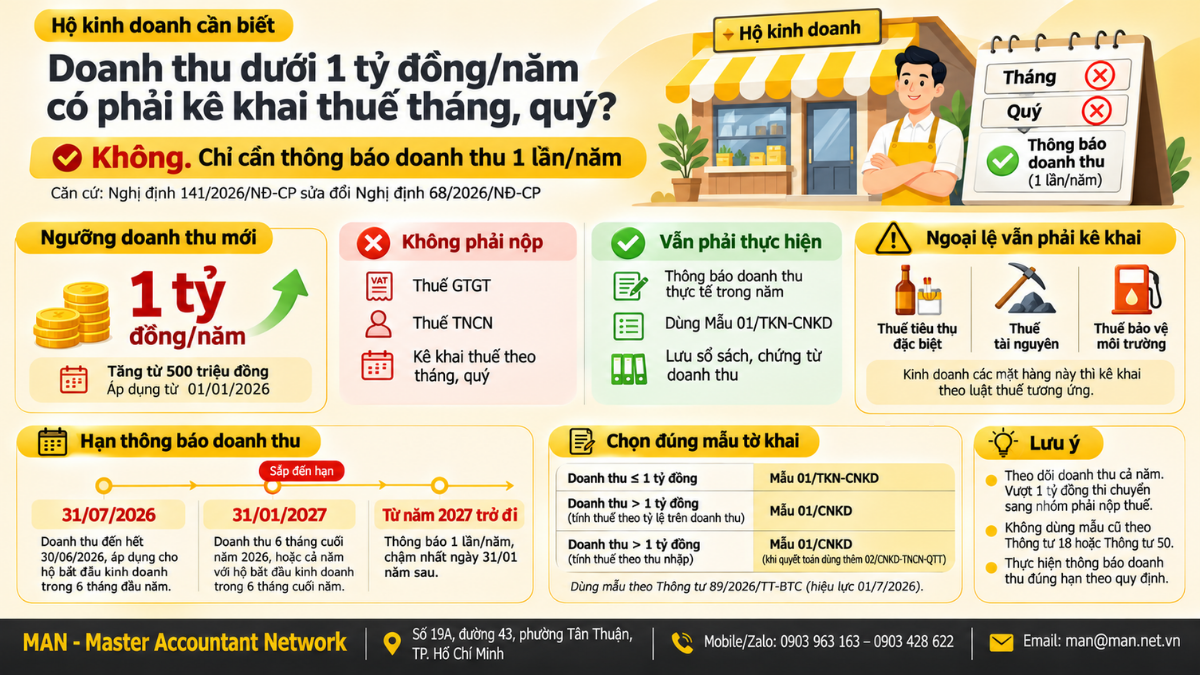
Hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng không chịu thuế GTGT, không phải nộp thuế TNCN, kể cả hộ mới ra kinh doanh, thông báo doanh thu thực tế phát sinh trong năm và kê khai các loại thuế khác (nếu có) theo Mẫu số 01/TKN-CNKD.
Mẫu này lần đầu được quy định tại điểm a khoản 1 Điều 4 Thông tư 18/2026/TT-BTC, sau đó được thay thế lần lượt theo Thông tư 50/2026/TT-BTC và hiện nay là Thông tư 89/2026/TT-BTC có hiệu lực từ 01/7/2026. Khi lập thông báo, hộ kinh doanh nên tải mẫu theo Thông tư 89/2026/TT-BTC để tránh dùng biểu mẫu cũ.
Các mẫu khác theo mức doanh thu và phương pháp tính thuế
Hộ kinh doanh vượt ngưỡng 1 tỷ đồng sử dụng mẫu khác tùy phương pháp nộp thuế TNCN. Bảng dưới đây giúp phân biệt nhanh.
| Đối tượng | Hồ sơ | Ghi chú |
| Hộ không chịu thuế GTGT, không nộp thuế TNCN (doanh thu ≤ 1 tỷ đồng) | Mẫu 01/TKN-CNKD | Thông báo doanh thu năm, kê khai thuế khác nếu có |
| Hộ nộp thuế TNCN theo phương pháp thuế suất nhân doanh thu tính thuế | Mẫu 01/CNKD | Khai thuế GTGT, TNCN và thuế khác |
| Hộ nộp thuế TNCN theo phương pháp thu nhập tính thuế nhân thuế suất | Mẫu 01/CNKD trong năm; Mẫu 02/CNKD-TNCN-QTT khi quyết toán | Có thêm nghĩa vụ quyết toán thuế TNCN |
Theo quy định được trích dẫn tại Thông tư 18/2026/TT-BTC, hộ kinh doanh thuộc trường hợp tại điểm b khoản 4 Điều 17 Nghị định 68/2026/NĐ-CP còn phải gửi Thông báo số tài khoản, số hiệu ví điện tử theo Mẫu 01/BK-STK chậm nhất ngày 20/4/2026.
Thời hạn thông báo doanh thu năm 2026
Thông báo doanh thu không thực hiện theo tháng, quý mà theo năm. Các mốc thời hạn với hộ kinh doanh dưới 1 tỷ được tổng hợp như sau:
- Năm 2026, hộ bắt đầu kinh doanh trong 6 tháng đầu năm: thông báo doanh thu đến hết ngày 30/6/2026 chậm nhất ngày 31/7/2026, phần doanh thu 6 tháng cuối năm chậm nhất ngày 31/01/2027.
- Hộ bắt đầu kinh doanh trong 6 tháng cuối năm: thông báo toàn bộ doanh thu trong năm chậm nhất ngày 31/01 năm sau.
- Các năm tiếp theo: thông báo 1 lần/năm, chậm nhất ngày 31/01 của năm dương lịch kế tiếp.
Ngày 31/01/2027 rơi vào Chủ nhật. Theo nguyên tắc chung về thời hạn trong quản lý thuế, khi ngày cuối cùng trùng ngày nghỉ thì thời hạn được tính đến ngày làm việc tiếp theo, tuy nhiên hộ kinh doanh nên nộp sớm để chủ động.
Về chế tài, thông tin được báo chí dẫn lại cho biết các Điều 10, 11, 13 và 17 Nghị định 125/2020/NĐ-CP hiện chưa có chế tài riêng cho việc chậm nộp loại thông báo doanh thu này. Dù vậy, Cục Thuế lưu ý nghĩa vụ thông báo vẫn phải thực hiện đúng hạn. Riêng hộ có nghĩa vụ kê khai thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường mà nộp tờ khai chậm vẫn có thể bị xử phạt theo Điều 13 hoặc Điều 17 Nghị định này.
Những điểm hộ kinh doanh cần lưu ý
Để thực hiện đúng nghĩa vụ trong năm 2026 và năm 2027, hộ kinh doanh dưới 1 tỷ nên chú ý mấy điểm sau:
- Theo dõi doanh thu thực tế trong năm. Nếu doanh thu vượt 1 tỷ đồng, hộ chuyển sang nhóm phải nộp thuế GTGT, TNCN và dùng Mẫu 01/CNKD.
- Không bỏ qua các thuế khác. Hộ kinh doanh rượu, bia, thuốc lá, xăng dầu hay khai thác tài nguyên vẫn kê khai các sắc thuế tương ứng.
- Dùng đúng mẫu hiện hành theo Thông tư 89/2026/TT-BTC và lưu chứng từ, sổ sách doanh thu để đối chiếu khi cơ quan thuế yêu cầu.
Các quy định về hồ sơ, thủ tục quản lý thuế áp dụng từ 01/7/2026 được hướng dẫn tại Thông tư 89/2026/TT-BTC và Nghị định 252/2026/NĐ-CP, hộ kinh doanh nên theo dõi để cập nhật khi có thay đổi.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế Kế toán - Thuế
Báo cáo Thuế Tin tức
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế