

Theo Công văn 49859/HAN-QLDN3 ngày 07/10/2026 của Thuế thành phố Hà Nội, khoản tiền lương, tiền công và thu nhập khác trả cho người lao động sau ngày chấm dứt hợp đồng lao động phải khấu trừ thuế TNCN 10% nếu mức chi trả từ 5 triệu đồng/lần trở lên. Khoản dưới 5 triệu đồng/lần chỉ khấu trừ khi cá nhân yêu cầu, và thu nhập làm căn cứ khấu trừ không bao gồm các khoản được miễn thuế.
Tình huống doanh nghiệp hỏi
Ngày 18/09/2026, Thuế thành phố Hà Nội nhận Công văn số 15/2026/CV-Macau ngày 03/09/2026 của Chi nhánh Macau, Công ty TNHH Thương mại Trần Hồng Quân. Doanh nghiệp hỏi về việc khấu trừ thuế TNCN đối với tiền lương chi trả cho người lao động sau thời điểm chấm dứt hợp đồng lao động.
Trong tình huống được trả lời, người lao động là cá nhân cư trú, đã chấm dứt hợp đồng lao động từ ngày 30/06/2026, sau đó công ty mới chi trả tiền lương, tiền công, tiền thù lao và các khoản chi khác. Đây là tình huống rất phổ biến khi doanh nghiệp quyết toán lương tháng cuối, trả thưởng hoặc các khoản còn nợ sau ngày người lao động nghỉ việc.
Thuế Hà Nội hướng dẫn khấu trừ thuế TNCN sau chấm dứt hợp đồng lao động
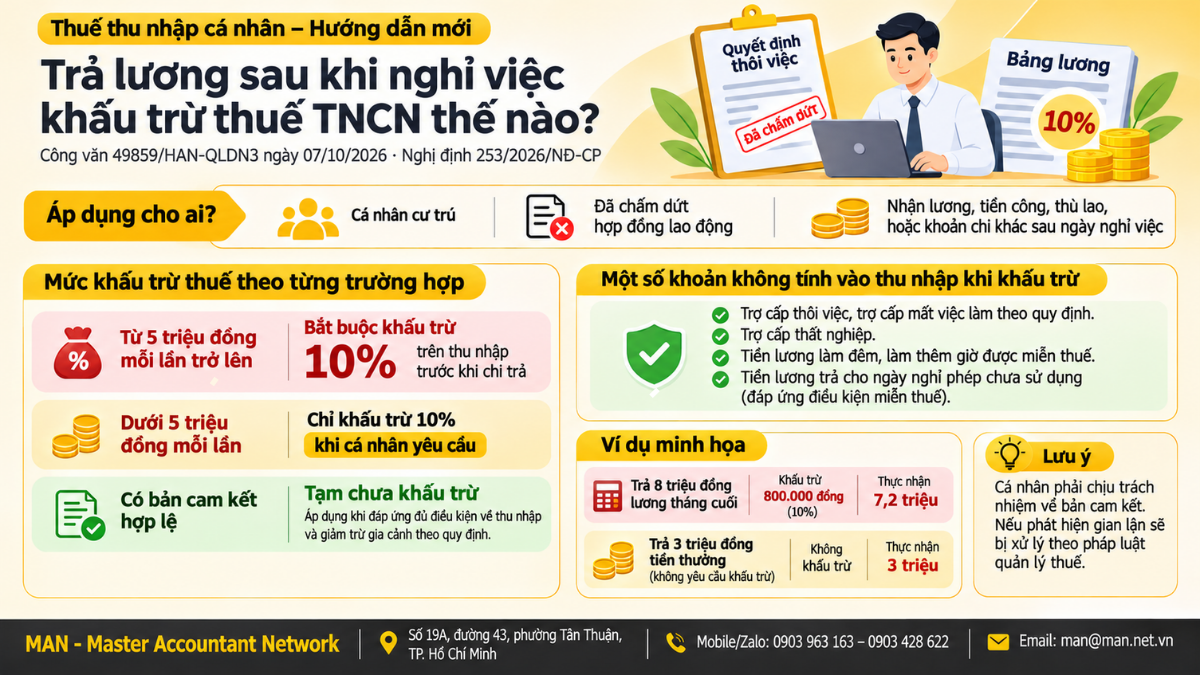
Căn cứ khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP ngày 30/06/2026 của Chính phủ, Thuế thành phố Hà Nội xác định cách khấu trừ thuế TNCN sau chấm dứt hợp đồng lao động theo mức chi trả mỗi lần. Bảng sau tóm tắt từng trường hợp.
| Mức chi trả mỗi lần | Cách khấu trừ | Ghi chú |
| Từ 5 triệu đồng/lần trở lên | Bắt buộc khấu trừ 10% trên thu nhập trước khi trả và nộp số thuế đã khấu trừ | Áp dụng với cá nhân cư trú đã chấm dứt hợp đồng lao động |
| Dưới 5 triệu đồng/lần | Chỉ khấu trừ 10% khi cá nhân có yêu cầu | Không yêu cầu thì tổ chức trả thu nhập không bắt buộc khấu trừ |
| Cá nhân có bản cam kết | Tạm thời chưa khấu trừ | Chỉ áp dụng khi cá nhân chỉ có thu nhập thuộc diện khấu trừ 10% và ước tính tổng thu nhập chịu thuế sau giảm trừ gia cảnh chưa đến mức nộp thuế |
Điểm đáng chú ý là ngưỡng khấu trừ đã được nâng từ 2 triệu đồng lên 5 triệu đồng/lần chi trả theo Nghị định 253/2026/NĐ-CP, như Thời báo Tài chính Việt Nam đã phân tích. Khoản 2 Điều 50 cũng nêu rõ quy định này áp dụng cho cả trường hợp trả tiền lương, thu nhập khác cho người lao động đã chấm dứt hợp đồng, bên cạnh trường hợp cá nhân không ký hợp đồng hoặc ký hợp đồng lao động dưới 3 tháng.
Điều kiện làm bản cam kết để chưa khấu trừ
Theo khoản 2 Điều 50 Nghị định 253/2026/NĐ-CP được Thuế Hà Nội trích dẫn, việc tạm chưa khấu trừ thuế dựa trên cam kết đi kèm những trách nhiệm cụ thể của cả hai bên:
- Cá nhân làm cam kết theo mẫu ban hành kèm văn bản hướng dẫn về quản lý thuế và gửi tổ chức trả thu nhập.
- Cá nhân chịu trách nhiệm về bản cam kết; nếu phát hiện gian lận sẽ bị xử lý theo pháp luật về quản lý thuế và pháp luật liên quan.
- Kết thúc năm tính thuế, tổ chức trả thu nhập vẫn phải tổng hợp danh sách và thu nhập của các cá nhân chưa đến mức khấu trừ, nộp cho cơ quan thuế theo mẫu quy định.
Doanh nghiệp vì vậy nên lưu đầy đủ bản cam kết cùng chứng từ chi trả, vì đây là căn cứ để giải trình khi cơ quan thuế kiểm tra.
Khoản nào không tính vào thu nhập làm căn cứ khấu trừ
Thuế Hà Nội lưu ý thu nhập làm căn cứ khấu trừ được xác định theo Điều 8 Nghị định 253/2026/NĐ-CP và không bao gồm các khoản tiền lương, tiền công được miễn thuế TNCN. Các khoản được nêu trong công văn gồm:
- Trợ cấp thôi việc, trợ cấp mất việc làm theo quy định của pháp luật, cùng trợ cấp khó khăn đột xuất và trợ cấp thất nghiệp, không thuộc thu nhập từ tiền lương, tiền công.
- Phần trợ cấp thôi việc, mất việc làm cao hơn mức luật định nhưng được quy định cụ thể trong quy chế tài chính, quy chế nội bộ, hợp đồng lao động hoặc thỏa ước lao động, cũng không tính vào thu nhập chịu thuế.
- Phần tiền lương làm việc ban đêm, làm thêm giờ được trả cao hơn so với làm việc ban ngày, trong giờ theo quy định tại Điều 26 Nghị định 253/2026/NĐ-CP thì được miễn thuế. Phần tiền lương làm đêm, làm thêm giờ, tiền trả cho ngày không nghỉ phép vượt mức quy định của pháp luật thì vẫn tính vào thu nhập chịu thuế.
Như vậy, khi chi trả một lần nhiều khoản cho người đã nghỉ việc, doanh nghiệp cần tách riêng khoản trợ cấp thôi việc và phần được miễn thuế trước khi xác định mức chi trả và tính 10%. Cách tách này vừa giúp tính đúng số thuế khấu trừ, vừa tránh khấu trừ thừa gây thiệt cho người lao động.
Doanh nghiệp cần làm gì khi chi trả cho người đã nghỉ việc
Từ hướng dẫn trên, bộ phận kế toán, nhân sự có thể áp dụng trình tự sau khi trả các khoản còn lại cho người lao động đã chấm dứt hợp đồng:
- Xác định người lao động là cá nhân cư trú và khoản chi phát sinh sau ngày chấm dứt hợp đồng lao động.
- Tách các khoản không tính vào thu nhập chịu thuế như trợ cấp thôi việc, trợ cấp mất việc làm và phần được miễn thuế.
- So sánh phần thu nhập còn lại của mỗi lần chi trả với ngưỡng 5 triệu đồng để quyết định khấu trừ 10% hay không.
- Kiểm tra bản cam kết nếu cá nhân đề nghị tạm chưa khấu trừ, lưu hồ sơ cùng chứng từ chi trả.
- Kê khai, nộp số thuế đã khấu trừ và tổng hợp danh sách cá nhân chưa khấu trừ khi kết thúc năm tính thuế.
Phân tích chi tiết hơn về sự thay đổi so với cách tính lũy tiến trước đây có tại bài trả lương sau khi chấm dứt hợp đồng lao động từ 01/7/2026. Doanh nghiệp cũng có thể đối chiếu toàn bộ thay đổi của văn bản hướng dẫn qua bài 10 điểm mới của Nghị định 253/2026/NĐ-CP, cùng các thay đổi về biểu thuế và giảm trừ gia cảnh trong điểm mới thuế thu nhập cá nhân 2026.
Trường hợp còn vướng mắc, Thuế thành phố Hà Nội đề nghị doanh nghiệp tham khảo văn bản hướng dẫn đăng trên Trang thông tin điện tử Thuế thành phố Hà Nội hoặc liên hệ Phòng Quản lý, hỗ trợ doanh nghiệp số 3 để được hỗ trợ.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế Kế toán - Thuế
Tin tức Kế toán - Thuế
Tin tức Báo cáo Thuế
Tin tức Báo cáo Thuế