

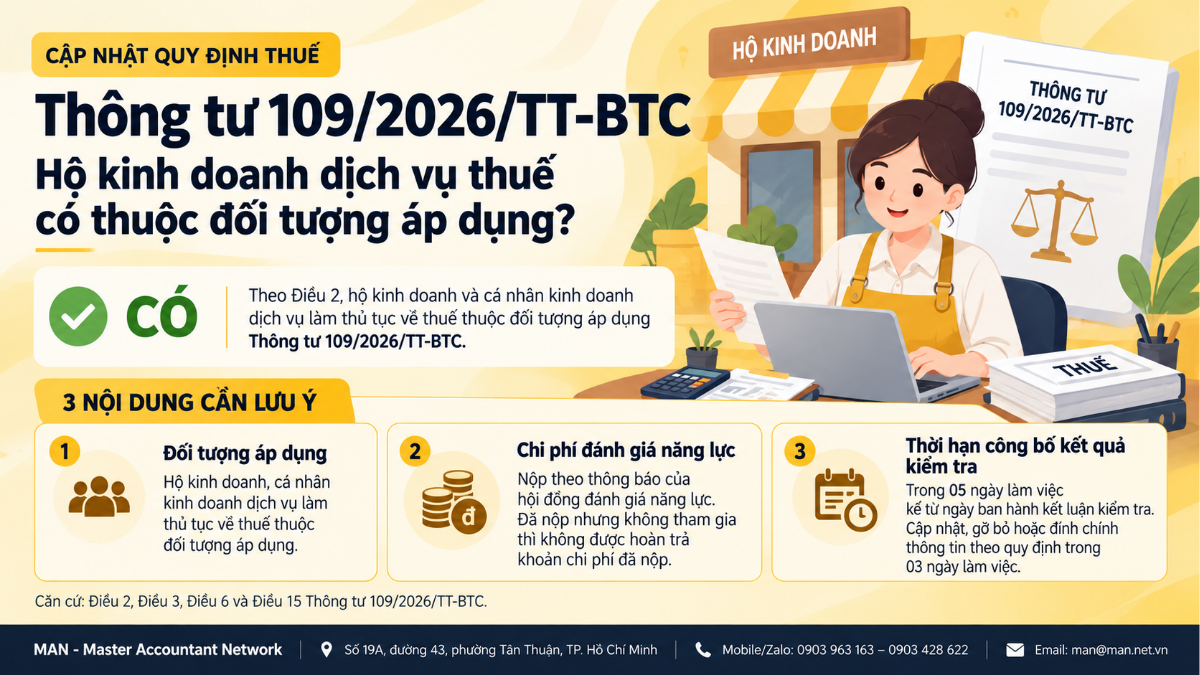
Hộ kinh doanh và cá nhân kinh doanh dịch vụ làm thủ tục về thuế thuộc đối tượng áp dụng Thông tư 109/2026/TT-BTC do Bộ trưởng Bộ Tài chính ban hành ngày 24/7/2026 và có hiệu lực cùng ngày. Theo Điều 2 và Điều 3, Thông tư quy định phạm vi đối tượng áp dụng, giải thích hoạt động dịch vụ làm thủ tục về thuế; đồng thời quy định về đánh giá năng lực nghiệp vụ chuyên môn và kiểm tra hoạt động kinh doanh dịch vụ thuế.
Đối tượng áp dụng theo Thông tư 109/2026/TT-BTC
Khoản 1 Điều 2 Thông tư 109/2026/TT-BTC xác định đại lý thuế, hộ kinh doanh và cá nhân kinh doanh dịch vụ làm thủ tục về thuế là đối tượng áp dụng. Điều này đồng thời quy định sáu nhóm đối tượng khác, gồm người tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế; người nộp thuế sử dụng dịch vụ; người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế; công chức thuế, cơ quan thuế các cấp; tổ chức xã hội nghề nghiệp trong lĩnh vực dịch vụ làm thủ tục về thuế, tư vấn thuế; và các tổ chức, cá nhân khác có liên quan.
- Theo khoản 1 Điều 3, dịch vụ làm thủ tục về thuế là hoạt động của đại lý thuế, hộ kinh doanh và cá nhân kinh doanh thực hiện các dịch vụ quy định tại điểm c khoản 5 Điều 40 Luật Quản lý thuế số 108/2025/QH15.
- Khoản 2 Điều 3 quy định người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế gồm nhân viên đại lý thuế, hộ kinh doanh và cá nhân kinh doanh đủ tiêu chuẩn theo Điều 64 Nghị định 252/2026/NĐ-CP.
Như vậy, hộ kinh doanh và cá nhân kinh doanh dịch vụ làm thủ tục về thuế thuộc phạm vi điều chỉnh của Thông tư 109/2026/TT-BTC. Tuy nhiên, việc thuộc đối tượng áp dụng không đồng nghĩa mọi chủ thể đều có nghĩa vụ giống nhau; cần xác định theo từng quy định và điều kiện áp dụng cụ thể.
Chi phí tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế
Theo Điều 6 Thông tư 109/2026/TT-BTC, người tham gia đánh giá năng lực nghiệp vụ chuyên môn về thuế phải nộp chi phí theo thông báo của hội đồng đánh giá năng lực. Trường hợp đã nộp chi phí nhưng không tham gia đánh giá, người đăng ký không được hoàn trả khoản chi phí đã nộp.
Hội đồng đánh giá năng lực có trách nhiệm xây dựng dự toán chi phí tổ chức đánh giá theo đúng quy định, trên nguyên tắc lấy thu bù chi.
Thông tư không ấn định một mức phí cố định trong Điều 6. Vì vậy, người có nhu cầu tham gia đánh giá năng lực cần theo dõi thông báo của hội đồng đánh giá năng lực để biết khoản chi phí phải nộp.
Thời hạn công bố kết quả kiểm tra hoạt động kinh doanh dịch vụ thuế
Theo Điều 15 Thông tư 109/2026/TT-BTC, cơ quan thuế quản lý trực tiếp phải công bố kết quả kiểm tra hoạt động kinh doanh dịch vụ làm thủ tục về thuế trong thời hạn 05 ngày làm việc kể từ ngày ban hành kết luận kiểm tra.
Thông tin công bố bao gồm tên, mã số thuế, tên người đại diện theo pháp luật, địa chỉ trụ sở và kết quả kiểm tra tại trụ sở cơ quan thuế trực tiếp và trên phương tiện thông tin đại chúng.
Thời hạn cập nhật hoặc gỡ bỏ thông tin đã công bố
Điều 15 quy định hai trường hợp xử lý thông tin sau khi công bố:
- 03 ngày làm việc kể từ khi chủ thể đã khắc phục: Cơ quan thuế cập nhật hoặc gỡ bỏ thông tin công bố sau khi đại lý thuế, hộ kinh doanh, cá nhân kinh doanh hoặc người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế đã khắc phục theo kết luận kiểm tra.
- 03 ngày làm việc kể từ ngày phát hiện sai sót: Cơ quan thuế thực hiện đính chính, cập nhật hoặc gỡ bỏ thông tin công bố có sai sót.
Hai thời hạn này có căn cứ tính khác nhau. Do đó, các chủ thể liên quan cần phân biệt thời điểm khắc phục theo kết luận kiểm tra với thời điểm cơ quan thuế phát hiện thông tin công bố sai.
Những lưu ý về tuân thủ dành cho hộ kinh doanh và cá nhân kinh doanh
Từ các quy định trên, hộ kinh doanh và cá nhân kinh doanh dịch vụ làm thủ tục về thuế cần rà soát phạm vi hoạt động, tiêu chuẩn kinh doanh và nghĩa vụ liên quan theo Thông tư 109/2026/TT-BTC cùng các văn bản được dẫn chiếu.
MAN – Master Accountant Network lưu ý ba điểm cần phân biệt trong quá trình áp dụng.
- Thứ nhất, đối tượng áp dụng không đồng nghĩa với điều kiện kinh doanh. Điều 2 xác định các chủ thể thuộc phạm vi điều chỉnh, trong khi khoản 2 Điều 3 dẫn chiếu tiêu chuẩn của người tham gia hoạt động kinh doanh dịch vụ làm thủ tục về thuế tại Điều 64 Nghị định 252/2026/NĐ-CP.
- Thứ hai, không tự suy ra mức phí đánh giá năng lực. Điều 6 quy định việc nộp chi phí theo thông báo của hội đồng đánh giá năng lực và nguyên tắc lấy thu bù chi, không quy định một mức tiền cố định trong nội dung được trích dẫn.
- Thứ ba, cần theo dõi kết quả kiểm tra và tình trạng thông tin công bố. Các mốc 05 ngày và 03 ngày làm việc tại Điều 15 được tính từ những sự kiện khác nhau. Chủ thể liên quan nên lưu giữ hồ sơ thể hiện việc khắc phục theo kết luận kiểm tra để thuận tiện đối chiếu khi cần thiết. Đây là khuyến nghị quản trị hồ sơ, không phải nghĩa vụ lưu trữ riêng được quy định tại Điều 15 trong phần nội dung đang xem xét.
- Đối với doanh nghiệp cần cập nhật thêm các quy định liên quan đến thuế và kế toán, có thể tham khảo chuyên mục thuế và kế toán của MAN để theo dõi các nội dung hướng dẫn và văn bản pháp luật liên quan.
Kết luận
Thông tư 109/2026/TT-BTC xác định hộ kinh doanh và cá nhân kinh doanh dịch vụ làm thủ tục về thuế là đối tượng áp dụng. Các nội dung đáng chú ý gồm quy định về chi phí đánh giá năng lực nghiệp vụ chuyên môn về thuế và thời hạn công bố, cập nhật hoặc đính chính kết quả kiểm tra.
Các chủ thể liên quan nên đối chiếu điều khoản cụ thể để xác định đúng nghĩa vụ của mình, đồng thời theo dõi thông báo của hội đồng đánh giá năng lực và cơ quan thuế quản lý trực tiếp khi thực hiện các thủ tục liên quan.
Nguồn tham khảo pháp lý
- Thông tư 109/2026/TT-BTC trên Cổng Công báo Chính phủ
- Toàn văn Thông tư 109/2026/TT-BTC trên Cổng thông tin văn bản Chính phủ
- Thông tin hướng dẫn về những điểm mới của Thông tư 109/2026/TT-BTC
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức Giấy phép lao động
Tin tức Kế toán - Thuế
Báo cáo Thuế Tin tức
Báo cáo Thuế Tin tức
Tin tức Báo cáo Thuế