

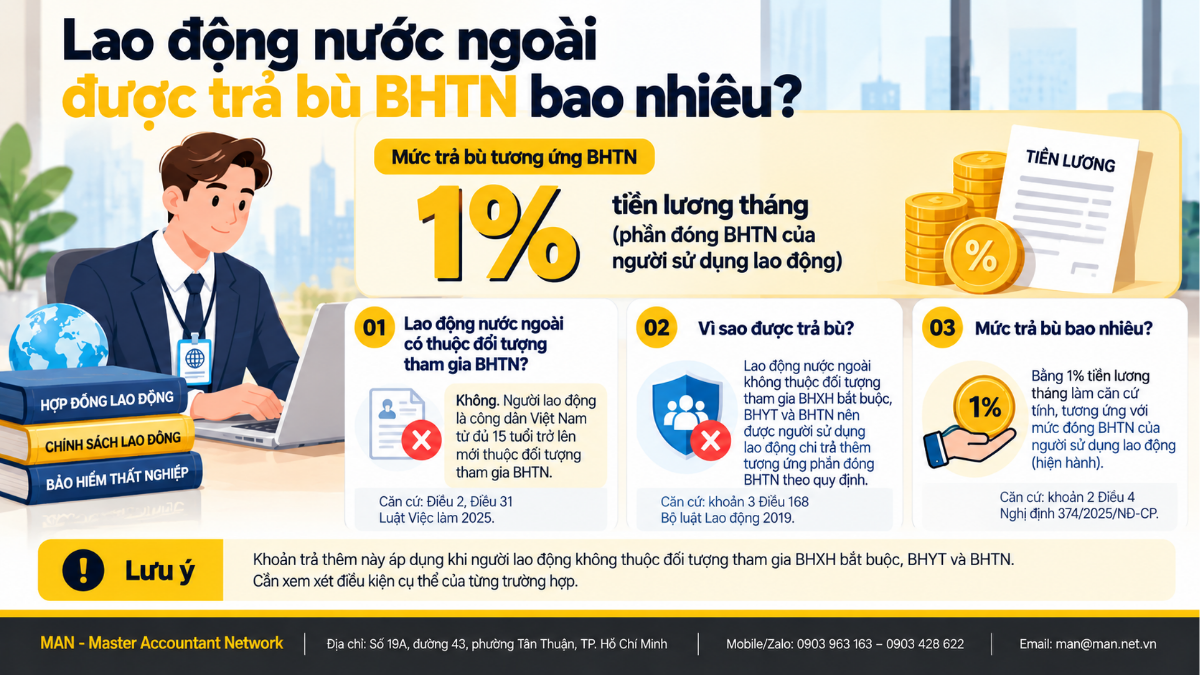
Theo quy định hiện hành về bảo hiểm thất nghiệp lao động nước ngoài, người lao động nước ngoài không thuộc đối tượng tham gia bảo hiểm thất nghiệp bắt buộc tại Việt Nam, vì Luật Việc làm 2025 chỉ xác định người lao động là công dân Việt Nam. Thay vào đó, khoản 3 Điều 168 Bộ luật Lao động 2019 yêu cầu doanh nghiệp trả thêm cùng kỳ lương một khoản tương đương mức đóng của người sử dụng lao động, tức 1% tiền lương tháng theo khoản 2 Điều 4 Nghị định 374/2025/NĐ-CP. Quy định này tác động trực tiếp đến bảng lương hằng tháng của mọi doanh nghiệp đang sử dụng lao động nước ngoài.
Lao động nước ngoài không thuộc đối tượng tham gia bảo hiểm thất nghiệp
Điều 31 Luật Việc làm 2025 xác định đối tượng tham gia bảo hiểm thất nghiệp theo loại hợp đồng và chức danh, còn Điều 2 của luật này giải thích người lao động là công dân Việt Nam từ đủ 15 tuổi trở lên, có khả năng lao động và có nhu cầu làm việc. Trường hợp lao động chưa thành niên phải bảo đảm điều kiện theo Bộ luật Lao động 2019.
Cụ thể, khoản 1 Điều 31 Luật Việc làm 2025 liệt kê bốn nhóm người lao động thuộc đối tượng tham gia bảo hiểm thất nghiệp như sau.
- Người làm việc theo hợp đồng lao động không xác định thời hạn hoặc hợp đồng lao động xác định thời hạn từ đủ 01 tháng trở lên, kể cả trường hợp hai bên thỏa thuận bằng tên gọi khác nhưng có nội dung thể hiện việc làm có trả công, tiền lương và sự quản lý, điều hành, giám sát của một bên.
- Người lao động thuộc nhóm trên làm việc không trọn thời gian, có tiền lương trong tháng bằng hoặc cao hơn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất theo Luật Bảo hiểm xã hội.
- Người làm việc theo hợp đồng làm việc.
- Người quản lý doanh nghiệp, kiểm soát viên, người đại diện phần vốn của doanh nghiệp; thành viên Hội đồng quản trị, Tổng giám đốc, Giám đốc, thành viên Ban kiểm soát hoặc kiểm soát viên và các chức danh quản lý khác được bầu của hợp tác xã, liên hiệp hợp tác xã có hưởng tiền lương.
Do khái niệm người lao động trong Luật Việc làm 2025 gắn với công dân Việt Nam, lao động nước ngoài không thuộc đối tượng tham gia bảo hiểm thất nghiệp bắt buộc, kể cả khi ký một trong các loại hợp đồng nêu trên. Trường hợp người lao động đồng thời thuộc nhiều nhóm đối tượng, luật yêu cầu các bên tham gia bảo hiểm thất nghiệp cùng với việc tham gia bảo hiểm xã hội bắt buộc.
Mức trả bù bảo hiểm thất nghiệp lao động nước ngoài là 1% tiền lương
Doanh nghiệp sử dụng lao động nước ngoài phải trả thêm cho người lao động 1% tiền lương tháng, chi trả cùng kỳ trả lương, thay cho phần bảo hiểm thất nghiệp mà doanh nghiệp không phải đóng vào quỹ. Mức này được xác định từ khoản 3 Điều 168 Bộ luật Lao động 2019 kết hợp với khoản 2 Điều 4 Nghị định 374/2025/NĐ-CP.
Khoản 3 Điều 168 Bộ luật Lao động 2019 quy định, với người lao động không thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc, bảo hiểm y tế, bảo hiểm thất nghiệp, người sử dụng lao động có trách nhiệm chi trả thêm cùng lúc với kỳ trả lương một khoản tiền tương đương mức người sử dụng lao động đóng các loại bảo hiểm này theo quy định của pháp luật chuyên ngành.
Về mức đóng, khoản 2 Điều 4 Nghị định 374/2025/NĐ-CP quy định người sử dụng lao động đóng bảo hiểm thất nghiệp bằng 1% quỹ tiền lương tháng của những người lao động đang tham gia, còn khoản 1 cùng điều quy định người lao động đóng bằng 1% tiền lương tháng. Từ hai căn cứ này, khoản tiền trả thêm tương ứng với phần đóng bảo hiểm thất nghiệp của người sử dụng lao động là 1% tiền lương tháng làm căn cứ tính khoản tiền này.
Mức hưởng và thời gian hưởng trợ cấp thất nghiệp theo Luật Việc làm 2025
Đối với người lao động thuộc diện tham gia, Điều 39 Luật Việc làm 2025 quy định mức hưởng trợ cấp thất nghiệp hằng tháng bằng 60% mức bình quân tiền lương tháng đóng bảo hiểm thất nghiệp của 06 tháng gần nhất, thời gian hưởng tối đa 12 tháng và thời điểm hưởng là ngày làm việc thứ 11 kể từ ngày nộp đủ hồ sơ. Các thông số chính được tóm tắt trong bảng sau.
| Nội dung | Quy định tại Điều 39 Luật Việc làm 2025 |
| Mức hưởng hằng tháng | 60% mức bình quân tiền lương tháng đóng bảo hiểm thất nghiệp của 06 tháng đã đóng gần nhất trước khi chấm dứt hợp đồng lao động, hợp đồng làm việc hoặc chấm dứt làm việc |
| Mức hưởng tối đa | Không quá 05 lần mức lương tối thiểu tháng theo vùng do Chính phủ công bố, áp dụng tại tháng cuối cùng đóng bảo hiểm thất nghiệp |
| Thời gian hưởng | Đóng đủ 12 tháng đến đủ 36 tháng được hưởng 03 tháng; sau đó cứ đóng đủ thêm 12 tháng được hưởng thêm 01 tháng |
| Thời gian hưởng tối đa | 12 tháng |
| Thời điểm hưởng | Ngày làm việc thứ 11 kể từ ngày nộp đủ hồ sơ hưởng trợ cấp thất nghiệp |
| Bảo hiểm y tế | Được hưởng chế độ bảo hiểm y tế, kể cả thời gian tạm dừng hưởng theo khoản 2 Điều 41; cơ quan bảo hiểm xã hội đóng bảo hiểm y tế từ Quỹ bảo hiểm thất nghiệp |
Theo phân tích của Thư viện Pháp luật, Điều 39 không đặt giới hạn về số lần hưởng trợ cấp thất nghiệp; giới hạn được áp dụng là thời gian hưởng tối đa 12 tháng cho mỗi lần hưởng. Chính phủ được giao quy định chi tiết khoản 1, khoản 2 Điều 39 cùng hồ sơ, trình tự, thủ tục hưởng trợ cấp.
Thủ tục đăng ký bảo hiểm xã hội lần đầu cho doanh nghiệp
Khoản 1 Điều 28 Luật Bảo hiểm xã hội 2024 yêu cầu người sử dụng lao động kê khai và nộp hồ sơ tham gia bảo hiểm xã hội bắt buộc của người lao động cho cơ quan bảo hiểm xã hội trong thời hạn 30 ngày kể từ ngày người lao động thuộc đối tượng tham gia, trừ trường hợp quy định tại khoản 2 Điều này. Quy trình cụ thể được hướng dẫn tại khoản 2 Điều 4 Quy trình thu bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp; cấp sổ bảo hiểm xã hội, thẻ bảo hiểm y tế ban hành kèm theo Quyết định 366/QĐ-BHXH năm 2026.
Theo quy trình này, hồ sơ đăng ký lần đầu của doanh nghiệp gồm hai thành phần chính.
- Tờ khai đơn vị đăng ký tham gia bảo hiểm xã hội (Mẫu TK3-TS).
- Danh sách tham gia đóng bảo hiểm xã hội (Mẫu D02-LT), kèm hồ sơ của đơn vị, người tham gia nếu có, gồm tờ khai đăng ký tham gia bảo hiểm xã hội của người sử dụng lao động kèm danh sách người lao động và tờ khai đăng ký tham gia bảo hiểm xã hội của người lao động.
Mức đóng, phương thức và thời hạn đóng được xác định theo Điều 33 và Điều 34 Luật Bảo hiểm xã hội 2024. Trong thời hạn 05 ngày làm việc kể từ ngày nhận đủ hồ sơ, cơ quan bảo hiểm xã hội có trách nhiệm cấp sổ bảo hiểm xã hội; trường hợp không cấp phải trả lời bằng văn bản và nêu rõ lý do.
Lưu ý tuân thủ từ góc nhìn chuyên môn của MAN
Một hiểu nhầm khá phổ biến là cho rằng lao động nước ngoài không tham gia bảo hiểm thất nghiệp thì doanh nghiệp không phát sinh chi phí liên quan. Thực tế, nghĩa vụ chỉ chuyển từ đóng vào quỹ sang chi trả trực tiếp cho người lao động. Từ góc độ tuân thủ, đội ngũ chuyên môn của MAN – Master Accountant Network lưu ý doanh nghiệp một số điểm khi xử lý bảo hiểm thất nghiệp lao động nước ngoài trên bảng lương.
- Trả đúng kỳ lương. Khoản 3 Điều 168 Bộ luật Lao động 2019 yêu cầu chi trả cùng lúc với kỳ trả lương, vì vậy doanh nghiệp không nên dồn khoản 1% để trả vào cuối năm hoặc khi chấm dứt hợp đồng.
- Không trích 1% phía người lao động. Lao động nước ngoài không tham gia bảo hiểm thất nghiệp nên bảng lương không phát sinh khoản khấu trừ 1% tiền lương tháng như với người lao động Việt Nam đang tham gia.
- Tách bạch từng loại bảo hiểm. Khoản trả thêm chỉ áp dụng với loại bảo hiểm mà người lao động không thuộc đối tượng tham gia, nên doanh nghiệp cần xác định riêng nghĩa vụ bảo hiểm xã hội bắt buộc và bảo hiểm y tế của từng lao động nước ngoài trước khi tính khoản bù.
- Thể hiện rõ trên chứng từ. Khoản trả bù nên được ghi thành dòng riêng trong bảng lương và hợp đồng hoặc phụ lục hợp đồng, đồng thời được rà soát khi kê khai thuế TNCN theo kỳ.
- Đồng bộ hồ sơ lao động nước ngoài. Thông tin trên hợp đồng, giấy phép lao động và bảng lương nên thống nhất để thuận tiện khi giải trình với cơ quan quản lý.
Ví dụ minh họa, một lao động nước ngoài có tiền lương tháng làm căn cứ tính là 50.000.000 đồng thì khoản doanh nghiệp trả thêm tương ứng phần bảo hiểm thất nghiệp mỗi kỳ lương là 500.000 đồng (50.000.000 đồng × 1%). Con số này chỉ phản ánh phần bảo hiểm thất nghiệp, chưa bao gồm các khoản bảo hiểm khác nếu có.
Bên cạnh các khoản bảo hiểm, kế toán tiền lương cũng nên theo dõi đồng thời nghĩa vụ đóng kinh phí công đoàn trên quỹ lương để tránh sai sót khi lập dự toán chi phí nhân sự.
Câu hỏi thường gặp
Lao động nước ngoài có phải đóng bảo hiểm thất nghiệp tại Việt Nam?
Không. Theo Điều 2 và Điều 31 Luật Việc làm 2025, người lao động thuộc đối tượng tham gia bảo hiểm thất nghiệp là công dân Việt Nam, nên lao động nước ngoài không thuộc đối tượng tham gia bảo hiểm thất nghiệp bắt buộc.
Doanh nghiệp trả thêm bao nhiêu thay cho bảo hiểm thất nghiệp?
Doanh nghiệp trả thêm 1% tiền lương tháng làm căn cứ tính, chi trả cùng kỳ trả lương, theo khoản 3 Điều 168 Bộ luật Lao động 2019 và khoản 2 Điều 4 Nghị định 374/2025/NĐ-CP.
Người lao động được hưởng trợ cấp thất nghiệp tối đa bao nhiêu lần?
Điều 39 Luật Việc làm 2025 không giới hạn số lần hưởng trợ cấp thất nghiệp, nhưng mỗi lần hưởng tối đa 12 tháng và mức hưởng hằng tháng không quá 05 lần mức lương tối thiểu tháng theo vùng.
Doanh nghiệp nên rà soát bảng lương lao động nước ngoài?
Quy định về bảo hiểm thất nghiệp lao động nước ngoài không tạo thêm một loại phí mới, mà xác định rõ doanh nghiệp phải trả trực tiếp 1% tiền lương tháng cho người lao động thay vì đóng vào quỹ. Doanh nghiệp nên rà soát lại cách tính lương, mẫu hợp đồng và quy trình chi trả cho lao động nước ngoài để bảo đảm khoản này được trả đúng mức, đúng kỳ. Với các trường hợp phức tạp như lao động nước ngoài giữ chức danh quản lý hoặc làm việc không trọn thời gian, doanh nghiệp có thể tham khảo ý kiến chuyên gia hoặc sử dụng dịch vụ kế toán thuế để được rà soát cụ thể theo hồ sơ thực tế.
Chứng chỉ hành nghề: Kiểm toán viên CPA Việt Nam
Kinh nghiệm: Hơn 30 năm trong lĩnh vực Kế toán, Kiểm toán và Tư vấn Tài chính

Nội dung liên quan
Tin tức Kế toán - Thuế
Tin tức
Tin tức Kế toán - Thuế
Tin tức
Tin tức Báo cáo Thuế
Báo cáo Thuế Tin tức